Пассивный доход: что это, виды и как создать в 2026-2027 году
Пассивный доход

Сто тысяч долларов в индексе S&P 500 сегодня приносят дивидендами меньше 100 долларов в месяц. Так выглядит пассивный доход без рекламной упаковки. Обещания про деньги, которые приходят, пока вы спите, умалчивают главное: за каждым таким потоком стоит работа, сделанная заранее, и капитал, который копили годами. В 2026 году эта арифметика стала жестче. Инфляция в США в сентябре ускорилась до 3,7%, ФРС впервые с 2023 года повысила ставку, а дивидендная доходность американского рынка опустилась до минимума за полтора века наблюдений. Процент по вкладу едва догоняет цены, поэтому решать, куда вложить деньги для пассивного дохода, приходится с калькулятором в руках. Ниже разберем, какие источники дохода работают на практике, сколько капитала нужно для заметной суммы в месяц и где этот капитал теряют чаще всего. Все расчеты сделаны на данных осени 2026 года и не содержат обещаний доходности. Что такое пассивный доход простыми словами Если объяснять пассивный доход простыми словами, это деньги, которые приносит актив, пока вы заняты другими делами. Зарплата останавливается в день увольнения. Купоны, дивиденды и арендная плата продолжают приходить, пока у вас есть то, что их генерирует. Самое практичное определение дали налоговики. Налоговая служба США (IRS) считает пассивной сдачу имущества в аренду и бизнес, в котором владелец существенно не участвует, а один из тестов на такое участие сформулирован в часах: больше 500 в год. Пассивность измеряется временем, и это самый честный критерий для любого источника дохода. По этому критерию полностью пассивных источников почти нет. Портфель раз в год ребалансируют, квартиру ремонтируют, онлайн-курс обновляют. Поэтому профессионалы говорят о полупассивном доходе: участие остается, но сжимается до нескольких часов в месяц. Чтобы понять, что такое пассивный доход в вашем случае, задайте источнику два вопроса: сколько часов в год он потребует и что станет с выплатами, если вы перестанете им заниматься. Какие бывают виды пассивного дохода Варианты пассивного дохода различаются тем, что вы отдаете взамен: деньги, время или имущество. От этого зависят порог входа, риск и то, сколько внимания источник потребует после запуска. Все примеры пассивного дохода устроены одинаково: сначала вы вкладываете что-то ценное, потом появляется поток. Разница в том, сколько участия требуется дальше. Индексный фонд годами не напоминает о себе, а сдаваемая квартира легко превращается во вторую работу. Как создать пассивный доход с нуля Вопрос, как создать пассивный доход, решается задолго до выбора актива. Без финансового фундамента первая же просадка рынка заставит забрать деньги в худший момент, и вся конструкция рассыплется. Поэтому порядок шагов здесь важнее инструментов: Многие хотят понять, как сделать пассивный доход за год-два. Реальный темп скромнее: первый ощутимый поток обычно появляется через несколько лет регулярных взносов. Сравнение инструментов по риску и сроку есть в разборе о том, куда выгодно вложить деньги в 2026 году. Как создать пассивный доход без больших вложений Порог входа на рынок за последние годы почти исчез. Многие брокеры продают дробные акции, а пай фонда на S&P 500 стоит несколько десятков долларов. Вопрос, куда можно вложить деньги для пассивного дохода с бюджетом 50–100 долларов в месяц, сегодня упирается в дисциплину, а сумма вторична. Сложная стратегия для этого не нужна. В письме акционерам Berkshire Hathaway за 2013 год Уоррен Баффет описал, как распорядятся деньгами, которые он оставит жене: 10% в краткосрочные государственные облигации и 90% в недорогой индексный фонд на S&P 500. Один из самых успешных инвесторов в истории выбрал для семьи схему, которую повторит любой новичок. Основу небольшого портфеля составляют регулярные покупки индексного фонда на фиксированную сумму. Такой подход называют усреднением: на падении вы автоматически покупаете больше паев, на росте меньше. Деньги, которые могут понадобиться в ближайшие 2–3 года, держат отдельно, и для них подходят депозит и облигации. Нельзя не упомянуть про пассивный доход в сети: онлайн-курсы, шаблоны, партнерские программы. Денежный порог тут близок к нулю, но запуск съедает сотни часов, а продается только экспертиза, за которую кто-то готов платить. Статистика отрезвляет. По оценке Goldman Sachs, больше 100 000 долларов в год зарабатывают около 4% авторов контента, а опрос Linktree показал, что 46% авторов, работающих полный день, получают меньше 1 000 долларов в год. Идеи для пассивного дохода в интернете легко начать и так же легко забросить, поэтому первые годы такой доход остается вполне активным. Пассивный доход с помощью инвестиций Для большинства людей пассивный доход от инвестиций остается самым масштабируемым вариантом: он не упирается в часы в сутках и растет вместе с капиталом. Чтобы понимать, как получать пассивный доход с инвестиций, нужно различать два источника денег. Денежный поток (дивиденды, купоны, проценты) приходит на счет сам. Рост стоимости превращается в деньги, только когда вы продаете часть позиции. Инвестору, который решает, куда инвестировать деньги для пассивного дохода, полезно видеть, сколько платит каждый инструмент и за какой риск: Инструмент Денежный поток (октябрь 2026) Главный риск Вклад, фонд денежного рынка Около 3,5–4% годовых Инфляция съедает доход Гособлигации США на 10 лет Около 5% годовых Падение цены при росте ставок Индексный фонд на S&P 500 Около 1,1% дивидендами плюс рост цены Просадки рынка Дивидендные акции, REIT Выше индекса, зависит от эмитента Сокращение выплат Стейкинг Несколько процентов в монетах Курс монеты, надежность платформы Цифры отражают рынок на октябрь 2026 года и меняются вместе со ставками. Универсального ответа, куда лучше вложить деньги для пассивного дохода, не существует: портфель 30-летнего специалиста с горизонтом в 25 лет и портфель человека, которому доход нужен через три года, устроены по-разному. Но логика выбора одна, и проще всего показать ее на основных классах активов. Акции. Пассивный доход от акций складывается из дивидендов и роста цены, и сейчас баланс между ними необычный. Индекс S&P 500 платит дивидендами около 1,1% в год, это минимум с 1871 года при среднем уровне около 4,2%. Крупнейшие технологические компании возвращают деньги акционерам в основном выкупом собственных бумаг, поэтому регулярный доход из индексного фонда приходится добирать продажей части позиции. Списывать дивиденды все же рано. По данным Hartford Funds, с 1940 года около 34% совокупной доходности S&P 500 дали реинвестированные дивиденды. В 2000–2009 годах индекс в целом ушел в минус, и все это десятилетие дивиденды приносили около 1,8% в год. Акции с дивидендными выплатами выбирают по устойчивости: какую долю прибыли компания отдает акционерам, сколько у нее долга и сколько лет она платит без перерывов. Аномально высокая дивидендная доходность чаще предупреждает о проблеме, чем обещает доход: цена упала, … Читать далее
Инвестиции для студентов и молодежи: как начать инвестировать с небольших сумм

Инвестиции для студентов и молодежи

Инвестиции для студентов часто откладывают, потому что страшно ошибиться. Уоррен Баффетт ошибся в первой же сделке. В 11 лет он уговорил старшую сестру Дорис вложиться вместе с ним и купил привилегированные акции Cities Service по 38,25 доллара. Бумаги быстро упали до 27, и по дороге в школу сестра каждый день напоминала брату, что ее деньги тают. Когда цена вернулась к 40 долларам, Баффетт с облегчением продал и заработал около пяти долларов. Вскоре акции стоили 202 доллара. Позже он называл этот эпизод одним из важнейших в жизни и вынес из него правило не зацикливаться на цене покупки и не торопиться забирать мелкую прибыль. Терпение он усвоил так хорошо, что по-настоящему большие деньги пришли к нему в том возрасте, когда большинство людей уже на пенсии. Морган Хаузел в книге «Психология денег» подсчитал: из 84,5 млрд долларов состояния Баффетта 81,5 млрд появились после его 65-летия. Капитал работал на него почти восемь десятилетий. У двадцатилетнего нет денег Баффетта, но есть то, что сделало их огромными: несколько десятилетий впереди. Дальше по порядку разберем, с какой суммы начать, куда вложить первые деньги, как собрать простой портфель и какие ошибки обходятся новичкам дороже всего. Почему студентам и молодежи стоит задуматься об инвестициях История Баффетта держится на механизме, который называется сложным процентом: доход начисляется не только на вложенные деньги, но и на прибыль, которую они уже принесли. В первые годы эффект почти не виден, и многие бросают, так и не дождавшись момента, когда доход на доход начинает обгонять собственные пополнения. На отрезке в 30–40 лет он дает большую часть итоговой суммы, поэтому каждый год без инвестиций обходится дороже, чем кажется в 20. Деньги на карте тем временем тоже не стоят на месте. Инфляция в 3% в год уменьшает их покупательную способность вдвое примерно за 24 года. Это легко проверить по правилу 72: разделите 72 на годовой процент и получите срок, за который сумма удваивается или обесценивается наполовину. Есть и аргумент, о котором вспоминают реже: в молодости ошибки дешевы. Потеря 20% на счете в 500 долларов стоит 100 долларов, а та же ошибка с портфелем в 50 000 в сорок лет обойдется уже в 10 000. Ранний возраст позволяет набрать опыт, пока его цена сопоставима со стоимостью хорошего учебника. Поколение это уже почувствовало. В исследовании FINRA Foundation и CFA Institute 56% американцев 18–25 лет сообщили, что владеют хотя бы одним инвестиционным активом, и 82% из них начали до 21 года. При этом 44% начинали с криптовалюты, а половина признала, что хотя бы раз покупала из страха упустить рост. Энтузиазм явно опережает систему, поэтому инвестирование для молодежи разумно начинать с правил и только потом выбирать активы. С какой суммы можно начать инвестировать Порог входа, который когда-то отпугивал новичков, остался в прошлом, и инвестиции для студентов сегодня начинаются с суммы, сопоставимой с ценой обеда. Многие брокеры открывают счет без минимального депозита и продают дробные акции, то есть часть одной бумаги, так что долю в Apple или в индексном фонде можно купить на 10–20 долларов. Гораздо важнее порядок, в котором вы распоряжаетесь свободными деньгами. Сначала закрываются дорогие долги: если кредитная карта стоит 25% годовых, досрочное погашение приносит гарантированные 25%, чего не обещает ни один рыночный инструмент. Затем собирается подушка безопасности на депозите или в фонде денежного рынка.  Студенту, который живет с родителями, на старте хватит запаса на 2–3 месяца расходов, а тому, кто снимает жилье и обеспечивает себя сам, нужен резерв на 3–6 месяцев. И только после этого 10–15% каждого дохода регулярно уходят на брокерский счет. При стипендии и подработке на 600 долларов это 60–90 долларов в месяц. На маленьких суммах внимательно смотрите на комиссии. Фиксированный доллар за сделку при покупке на 20 долларов съедает 5% еще до того, как рынок сдвинулся, поэтому выгоднее тариф с процентной или нулевой комиссией и одна покупка в месяц вместо нескольких мелких. Поэтому инвестирование для студентов держится на привычке, и размер первого взноса почти ничего не решает. Пока на счете несколько сотен долларов, результат определяют пополнения, а доходность выходит на первый план позже, когда процент начисляется уже на тысячи. Куда инвестировать молодому инвестору Ответ на вопрос, куда инвестировать студенту, зависит от цели и срока, но стартовый набор у новичков похож. Ниже инструменты идут от основы портфеля к более рискованным дополнениям. Если отвечать коротко, куда инвестировать деньги студенту с горизонтом от пяти лет, основой станет широкий индексный фонд, а остальные инструменты добавляются по мере опыта. Доходность и риски каждого варианта подробно разобраны в материале о том, куда выгодно инвестировать в 2026 году. «Не ищите иголку в стоге сена. Просто купите весь стог». — Джон Богл, основатель Vanguard и создатель первого индексного фонда для частных инвесторов Как выбрать инвестиционный инструмент Один и тот же актив может идеально подходить для одной цели и оказаться ошибкой для другой, поэтому выбор начинается со срока. Деньги, которые понадобятся через год-два на ноутбук, магистратуру или переезд, в акциях не держат. В феврале и марте 2020 года индекс S&P 500 потерял около 34% за пять недель, и тому, кому деньги были нужны именно тогда, пришлось бы продавать на самом дне. Следом идет отношение к риску. Представьте, что портфель за месяц подешевел на 30%. Если первое желание в этот момент продать все, долю акций лучше уменьшить, пока опыт не научит спокойнее переносить колебания. Не менее важна понятность. Питер Линч, который 13 лет управлял фондом Fidelity Magellan, советовал всегда знать, чем вы владеете и почему. Если вы не можете в двух предложениях объяснить, как компания или фонд зарабатывает, покупать рано. К этому стоит добавить ликвидность: акции и ETF на крупных биржах продаются за секунды, тогда как доля в недвижимости или частном бизнесе может зависнуть на месяцы. Последний фильтр, издержки, кажется мелочью, пока не посчитаешь его на длинной дистанции. Возьмем 100 долларов в месяц на 40 лет при доходности 7% годовых. С фондом, который берет 0,03% в год, получится около 262 000 долларов, а с комиссией управляющего 1% (то есть фактически при 6% годовых) около 199 000. Разница в 63 000 долларов, почти четверть результата, уйдет на оплату управления. Инструмент Риск Горизонт Роль в портфеле Индексный ETF на акции Средний От 5 лет Основа Облигации Низкий или средний 1–5 лет Стабилизатор Акции отдельных компаний Высокий От … Читать далее

DCF-модель: как рассчитать справедливую стоимость акции простыми словами

DCF-модель

Модель DCF – главный инструмент оценки в инвестбанках и фондах. И все же на собрании акционеров Berkshire Hathaway в 1996 году Чарли Мангер признался, что Уоррен Баффет часто говорит о дисконтированных денежных потоках, но сам он ни разу не видел, чтобы партнер их считал. Баффет согласился и объяснил: если стоимость компании не бросается в глаза сама, решение слишком пограничное. Противоречия тут нет. Баффет держит в голове ту же логику, которую аналитики раскладывают по ячейкам: бизнес стоит столько, сколько денег он отдаст владельцам, с поправкой на время и риск. Таблица нужна, чтобы эта мысль стала расчетом, в котором каждое допущение записано и его можно проверить. Ниже разберем, что такое DCF модель, и соберем ее с нуля на одной условной компании: от свободного денежного потока до справедливой цены акции и проверки на прочность. Расчет комментирует Владислав Станкевич, автор Gerchik Trading Ecosystem. Что такое DCF-модель DCF (Discounted Cash Flow) переводится как «дисконтированные денежные потоки». DCF модель это способ оценить компанию через деньги, которые она заработает в будущем, пересчитанные в сегодняшние. Мнение рынка и бухгалтерская прибыль в расчет напрямую не попадают: учитывается только поток наличных, который бизнес способен отдать владельцам и кредиторам. Придумали ее в 1930-х. Гарвардский докторант Джон Берр Уильямс доказывал в диссертации, что акция стоит ровно столько, сколько все ее будущие дивиденды, приведенные к сегодняшнему дню. Издательство согласилось выпустить книгу «Теория инвестиционной стоимости» только после того, как автор взял на себя часть расходов на печать. Она вышла в 1938 году, и из нее выросли и модель Гордона, и современный DCF. Сегодня DCF модель предназначена для оценки внутренней стоимости бизнеса или акции, только вместо дивидендов в ней используют свободный денежный поток: многие компании отдают акционерам лишь часть заработанного. Баффет определяет внутреннюю стоимость как «дисконтированную стоимость денег, которые можно извлечь из бизнеса» за оставшийся срок его жизни и признает, что его оценка Berkshire и оценка Мангера могли расходиться примерно на 10%. Справедливая цена по DCF всегда остается оценкой и надежна ровно в той мере, в какой обоснованы допущения. Стоимостное инвестирование целиком держится на разнице между этой оценкой и биржевой ценой: инвестор покупает бизнес дешевле его внутренней стоимости и ждет, пока рынок ее признает. Как работает DCF-модель Механика держится на одной идее: доллар сегодня дороже доллара завтра. Сегодняшний можно вложить под процент. Будущий еще нужно дождаться, и никто не гарантирует, что он придет. Поэтому будущие деньги уменьшают с помощью ставки, которая учитывает время и риск. Это и есть дисконтирование. При ставке 10% годовых 100 долларов, которые компания заработает через год, сегодня стоят 90,9 доллара. Сотня, полученная через пять лет, тянет на 62,1 доллара сегодняшних денег, через десять – на 38,6. Чем дальше деньги, тем меньше они весят в оценке и тем сильнее итог зависит от ставки. Отсюда устройство модели. Первые 5–10 лет аналитик прогнозирует денежный поток по годам и дисконтирует каждый год отдельно. Все, что будет дальше, сворачивается в одну цифру (терминальную стоимость), которую тоже приводят к сегодняшнему дню. Формула DCF модели складывает эти части: EV = FCF1 / (1 + r)1 + FCF2 / (1 + r)2 + … + FCFn / (1 + r)n + TV / (1 + r)n Здесь EV (Enterprise Value) – стоимость бизнеса, FCFt – свободный денежный поток года t, r – ставка дисконтирования, n – длина прогнозного периода, TV (Terminal Value) – терминальная стоимость. Какие данные нужны для DCF Хватит открытой отчетности за 3–5 лет и нескольких рыночных цифр. Американские компании публикуют годовые и квартальные отчеты (формы 10-K и 10-Q) в базе SEC EDGAR и в разделе для инвесторов на своих сайтах. Цифры надежнее брать из первоисточника: агрегаторы считают одни и те же показатели по-разному, и расхождение в капзатратах сразу искажает весь поток. Как рассчитать Free Cash Flow для DCF Свободный денежный поток (Free Cash Flow, FCF) – деньги, которые остаются после операционных расходов, налогов и вложений в развитие. Их компания может направить на дивиденды, выкуп акций или погашение долга без ущерба для роста. Для грубой оценки из операционного денежного потока вычитают капзатраты. В модели чаще считают FCFF (Free Cash Flow to Firm), поток для всех владельцев капитала: FCFF = EBIT × (1 – T) + D&A – CapEx – ΔNWC T – ставка налога, D&A – амортизация (из прибыли ее вычли, но денег она не забирает, поэтому ее возвращают), CapEx – капитальные затраты, ΔNWC – прирост оборотного капитала: растущие запасы и долги покупателей замораживают деньги. Дальше все расчеты пойдут на условной компании «Альфа». В прошлом году ее операционная прибыль составила 150 млн долларов при налоге 20%, амортизация – 40 млн, капзатраты – 50 млн, оборотный капитал вырос на 10 млн. FCFF = 150 × 0,8 + 40 – 50 – 10 = 100 млн долларов. С этой цифры и начнется прогноз. Две ловушки лучше знать сразу. Первая – компенсации сотрудникам акциями (SBC). В отчете их прибавляют к денежному потоку как неденежный расход, хотя акционеры платят за них размытием своей доли, поэтому у технологических компаний многие аналитики вычитают SBC из FCF. Вторая – смешение подходов: поток для акционеров (FCFE) дисконтируют по стоимости собственного капитала, поток для всей компании – по WACC, и перепутанная пара гарантирует неверный ответ. Как спрогнозировать будущие денежные потоки Прогноз – место, где модели ломаются чаще всего. FCF одной строкой не прогнозируют: его собирают из составляющих, чтобы каждое допущение можно было проверить отдельно. Для «Альфы» прогноз на пять лет такой: 110, 120, 130, 138 и 145 млн долларов, рост замедляется с 10% до 5% в год. Зрелой компании пяти лет хватает. Быстрорастущей нужно 7–10, иначе высокий рост перетечет в терминальную стоимость и раздует оценку. Асват Дамодаран из Школы бизнеса Стерна при Нью-Йоркском университете, которого на Уолл-стрит зовут деканом оценки, сформулировал главное правило прогноза: «каждая история становится числом в оценке, а за каждым числом в оценке стоит история». Заложили рост выручки на 12% в год – объясните, откуда он возьмется: новый рынок, рост доли, повышение цен. Три сценария, пессимистичный, базовый и оптимистичный, честнее одного точного прогноза: разброс между ними сразу показывает, сколько в оценке неопределенности. Что такое ставка дисконтирования Ставка дисконтирования – доходность, которую инвестор требует за риск вложения в конкретный бизнес. Для потока FCFF ею служит WACC (Weighted Average Cost of Capital), средневзвешенная стоимость … Читать далее

Инвестиции при высокой инфляции: какие активы реально защищают капитал

Инвестиции при высокой инфляции

В июне 2022 года инфляция в США достигла 9,1%, максимума за 40 лет, и инвестиции при инфляции стали практическим вопросом для любого частного инвестора. Привычные решения тот год не выдержали. Индекс S&P 500 с учетом дивидендов потерял 18,1%, а облигации, которые должны были смягчить удар, упали вместе с акциями. Индекс Bloomberg US Aggregate закончил год с минусом 13%, худшим результатом с момента запуска в 1976 году. Портфель из 60% акций и 40% облигаций, который десятилетиями считали сбалансированным, подешевел на 16,1%. Сейчас тема снова на повестке: в сентябре 2026 года инфляция в США ускорилась до 3,7% вслед за ценами на энергоносители, хотя ФРС ориентируется на 2%. Ниже разбираем, какие активы на почти столетней истории рынка действительно сохраняли покупательную способность, где у каждого из них слабое место и как собрать из них портфель без опоры на прогнозы. Что происходит с деньгами при высокой инфляции Александр Герчик в одном из интервью вспоминал, чем закончились для его семьи советские сбережения: Гиперинфляция начала 1990-х – крайний случай, однако механизм работает при любом темпе роста цен. Инфляция – это устойчивое повышение общего уровня цен, и пока оно продолжается, каждая денежная единица покупает все меньше. При 8% в год через пять лет 100 000 условных единиц будут стоить в магазине как сегодняшние 68 000. При 15% покупательная способность за тот же срок сократится больше чем вдвое. На рынке влияние инфляции на инвестиции передается через ставку. Центральный банк поднимает ее, чтобы охладить спрос: в 2022 году ФРС сделала это на 4,25 процентного пункта за двенадцать месяцев. Вслед за ставкой растут доходности облигаций и дешевеют старые выпуски с низким купоном. Компании платят больше за сырье и кредиты, их маржа сжимается, и инвесторы готовы платить за будущую прибыль меньше, чем вчера. Первыми проигрывают владельцы наличных и фиксированных выплат. Выигрывает заемщик с фиксированной ставкой, потому что его долг обесценивается вместе с деньгами, и владелец актива, который умеет перекладывать рост цен в собственный доход. Поиск таких активов и составляет суть защиты капитала от инфляции. Какие активы используют для защиты капитала от инфляции Самый показательный массив данных по теме собрали Генри Невилл, Кэмпбелл Харви и их коллеги из Man Group и Университета Дьюка. В работе «The Best Strategies for Inflationary Times» (Journal of Portfolio Management, 2021) они нашли в истории США восемь периодов с 1926 года, когда инфляция разгонялась выше 5%, и посчитали, сколько в эти годы приносили разные активы после поправки на рост цен. Актив Инфляционные периоды Остальное время Сырьевые товары (корзина фьючерсов) +14% +1% Золото +13% −1% Облигации TIPS +2% +3% Жилая недвижимость −2% +2% 10-летние казначейские облигации США −5% +4% Портфель 60/40 −6% +8% Акции США −7% +10% Среднегодовая реальная доходность, то есть доходность за вычетом инфляции. Данные по золоту и TIPS доступны с более поздних дат. Источник: Neville et al., 2021. Таблица переворачивает привычную картину. Акции и обычные облигации, из которых состоит большинство портфелей, в такие периоды в среднем теряли в реальном выражении. Сырье прибавляло 14% годовых, но вне инфляционных эпизодов едва обгоняло рост цен. Актива, который одинаково хорош в любой обстановке, в таблице нет, поэтому защита от инфляции с помощью инвестиций всегда собирается из нескольких инструментов. По механизму защиты их можно разделить на четыре группы: облигации с индексацией номинала, реальные активы вроде сырья, металлов и недвижимости, акции компаний с ценовой властью, то есть способностью поднимать цены без потери покупателей, и короткие инструменты денежного рынка, доходность которых быстро догоняет ставку. Если вы пока только решаете, куда вложить деньги, начните с общей структуры капитала: инфляционная защита надстраивается над ней. Акции как защита от инфляции У акций с инфляцией сложные отношения. На длинной дистанции они обгоняют рост цен, потому что за бумагой стоит работающий бизнес, выручка которого растет вместе с ценами. В моменты разгона инфляции картина обратная: рынок США в такие периоды терял в среднем 7% годовых в реальном выражении и проигрывал инфляции в шести эпизодах из восьми. Уоррен Баффет еще в письме акционерам Berkshire Hathaway за 1981 год описал, кто выигрывает в такой среде: компании, которые легко поднимают цены без потери доли рынка и растут без крупных дополнительных вложений капитала. Сорок лет спустя 2022 год подтвердил его логику: Еще одна деталь из того же исследования: сильнее всего акции страдают от инфляции в собственной стране. Американские бумаги во время инфляционных эпизодов в Великобритании и Японии приносили плюс 6–9% годовых. Поэтому диверсификация по странам работает как отдельный слой защиты, и часть капитала разумно инвестировать в развивающиеся рынки, учитывая их собственную инфляцию и валютный риск. Облигации и инструменты с защитой от инфляции Обычная облигация с фиксированным купоном при разгоне цен проигрывает дважды: купон обесценивается, а цена падает вслед за ростом ставок. В 2022 году индекс длинных казначейских облигаций США Bloomberg 20+ Year потерял 31,1%, больше, чем рынок акций. Инвестиции в облигации с защитой от инфляции устроены иначе. У американских TIPS номинал пересчитывается по индексу потребительских цен, а фиксированный купон начисляется на уже выросшую сумму. Вы купили бумагу номиналом $1000 с купоном 1,5%, инфляция за год составила 4%: номинал стал $1040, годовой купон вырос с $15 до $15,6. При погашении Минфин США выплачивает больший из двух номиналов, индексированный или исходный, так что даже дефляция не опустит выплату ниже первоначальной суммы. Похожие бумаги выпускают Великобритания, страны еврозоны и Россия, где ОФЗ-ИН индексируются по инфляции Росстата с лагом в три месяца и платят 2,5% годовых. Есть у линкеров и ловушка. Их рыночная цена зависит от реальной доходности, то есть доходности сверх инфляции, и падает, когда ставки растут быстрее инфляционных ожиданий. В 2022 году, при инфляции 9,1%, индекс TIPS от Bloomberg потерял почти 12%. Линкер защищает того, кто держит его до погашения или подбирает срок бумаги под дату своей цели. Деньгам, которым нужна гибкость, в период растущих ставок подходят короткие облигации и фонды денежного рынка, облигации с плавающим купоном, привязанным к ключевой ставке, и лестница облигаций. Так называют набор выпусков с погашением через год, два, три и далее: каждый год часть денег возвращается и вкладывается по новым ставкам. Золото и драгоценные металлы во время инфляции Репутацию главной защиты от инфляции золоту сделали 1970-е. После того как в 1971 году США перестали обменивать доллар на золото по фиксированному курсу, унция подорожала с официальных $35 до $850 в … Читать далее

Квантовый трейдинг: что это и доступен ли алгоритмический подход частному трейдеру

Квантовый трейдинг

Квантовый трейдинг в своей самой успешной версии выглядит удивительно скромно. Фонд Renaissance Technologies, который математик Джим Саймонс превратил в легенду Уолл-стрит, по данным журналиста The Wall Street Journal Грегори Цукермана, остается в плюсе лишь немногим больше чем в половине сделок. Саймонс, бывший взломщик шифров и профессор математики, набирал в команду ученых и доверил сделки компьютерам. Так работает любой квантовый трейдер: находит в ценах крошечный статистический перекос и повторяет сделку тысячи раз, пока небольшой перевес не превратится в устойчивый результат. Повторить фонд Саймонса частному трейдеру невозможно, хотя сам метод стал общедоступным: Python, открытые данные и брокерские API уместились в обычный ноутбук. Ниже разбираем, как устроена квантовая торговля, сколько стоит старт и многое друго. Что такое квантовый трейдинг? Квантовый трейдинг – это торговля по правилам, которые выведены из данных и подтверждены статистикой. Сделку открывает модель, то есть формула или набор условий: она оценивает вероятность движения цены и сама определяет вход, объем позиции и выход. Слово пришло из английского quantitative, «количественный»: на Уолл-стрит таких специалистов зовут quants, отсюда и русский квант-трейдер. С квантовой физикой подход не связан, хотя путаница дошла даже до русского издания книги Цукермана, где издательство пишет о «квантовой революции» Саймонса. Настоящие квантовые компьютеры в торговле пока только испытывают: в 2025 году HSBC и IBM проверили квантовый процессор на данных по сделкам с облигациями. От ручной торговли такой подход отличает то, что у каждой идеи есть проверка на истории и заранее записанный критерий отказа. Как работает квантовый трейдинг Работа начинается с наблюдения. Допустим, трейдер замечает, что акции крупных компаний, упавшие за день больше чем на 4% без новостей, затем частично отыгрывают падение. Наблюдение становится гипотезой, когда у него появляется объяснение: часть продаж была вынужденной, и цена ушла ниже справедливой. Затем гипотезу переводят на язык правил (вход, выход, объем, фильтры) и прогоняют на истории с учетом комиссий. Такая проверка называется бэктестом. Выдержавшую ее стратегию запускают на реальном счете вручную по сигналам или через автоматизацию, когда программа сама отправляет заявки брокеру, и дальше постоянно сверяют реальные сделки с тестовыми. Перевес, который находит модель, обычно мал. Роберт Мерсер, многолетний соруководитель Renaissance, сформулировал это так: «Мы правы в 50,75% случаев… но в этих 50,75% случаев мы правы на все 100%».Роберт Мерсер, бывший со-CEO Renaissance Technologies. Цитата по книге Грегори Цукермана «The Man Who Solved the Market» (2019) Реальную цифру фонда Мерсер, по оценке Цукермана, вряд ли назвал, но принцип понятен. Перевес измеряют через математическое ожидание, средний результат одной сделки на длинной дистанции. Стратегия, которая выигрывает в 45% случаев в среднем по $150 и проигрывает в 55% по $100, дает 0,45 × 150 − 0,55 × 100 = $12,5 на сделку. Она ошибается чаще, чем угадывает, и все равно остается в плюсе, потому что прибыльные сделки крупнее убыточных. Какие данные используют квантовые трейдеры Модель видит рынок только через данные. Основа большинства стратегий: цены и объемы, от дневных свечей до отдельных тиковых сделок. Поверх них добавляют биржевой стакан, отчетность компаний, макроэкономику и альтернативные данные вроде тональности новостей, спутниковых снимков и ончейн-показателей. Дневные цены частный трейдер получает бесплатно, тогда как история стакана и альтернативные данные стоят дорого и достаются в основном фондам. Ошибки в данных опасны тем, что делают слабую стратегию красивой. Самая коварная из них ошибка выжившего: обанкротившиеся компании исчезли из базы вместе со своими убытками. Почти так же часто встречается заглядывание в будущее, когда модель опирается на информацию, которой в момент сделки еще не было, например входит по цене открытия по сигналу, рассчитанному на закрытии того же дня. Основные стратегии квантового трейдинга Квантовая торговля держится на нескольких рыночных явлениях, которые повторяются десятилетиями. У каждого есть условия, при которых оно перестает работать: Чем квантовый трейдинг отличается от алгоритмического Термины часто путают, хотя речь о разных вещах. Алгоритмический трейдинг описывает исполнение: правила записаны в программу, и она торгует сама, откуда бы эти правила ни взялись. В квантовом подходе важнее происхождение правил, которые обязаны вырасти из анализа данных. Поэтому квантовую стратегию можно торговать руками, а робот способен годами исполнять правила, которые никто не проверял. Торговля с помощью робота сама по себе еще не делает подход количественным. Как выглядит алгоритм без модели, рынок увидел 6 мая 2010 года. По данным отчета SEC и CFTC, крупная управляющая компания продавала 75 000 фьючерсов на S&P 500 стоимостью около $4,1 млрд через алгоритм, который держал продажи на уровне 9% минутного объема и не учитывал ни цену, ни время. На нервном рынке он распродал позицию примерно за 20 минут и запустил «флэш-крах». Программа безупречно исполнила правила, за которыми не стояло никакой модели рынка. Можно ли заниматься квантовым трейдингом частному трейдеру Можно, если не соревноваться с фондами в скорости. Еще в 2010 году председатель SEC Мэри Шапиро говорила, что на высокочастотные фирмы, по большинству оценок, приходится больше 50% дневного объема торгов акциями в США. В фонде квант-трейдер опирается на команду исследователей и дорогие данные, тогда как частному трейдеру все роли приходится совмещать самому. У маленького счета при этом есть преимущество, которого фонд лишен: он может торговать малоликвидные акции и узкие ниши, где миллиардный капитал просто не наберет позицию. Реалистичный старт выглядит как систематическая торговля на дневных или часовых графиках, где модель отбирает инструменты и подает сигналы, а трейдер исполняет их по жестким правилам. Такой формат ближе к классической системной торговле, чем кажется. Что нужно для создания собственной квантовой стратегии Все начинается с гипотезы, у которой есть причина, например вынужденные продажи или особенности ликвидности. Закономерность без объяснения почти всегда оказывается случайным совпадением. Из математики хватит базы: вероятность, корреляция, матожидание и просадка, то есть падение счета от максимума до минимума. Python с библиотеками pandas и backtrader закрывает работу с данными и тесты, а первые идеи можно проверить в тестерах MetaTrader 5 и TradingView. Для живой торговли понадобится брокер с API, программным интерфейсом, через который код получает котировки и отправляет заявки. Остальное составляют правила риска и журнал, без которого реальную торговлю не с чем сравнивать. ИИ-ассистенты ускоряют написание кода, однако ошибку с заглядыванием в будущее пропускают так же легко, как новичок. Код, который вы не понимаете, нельзя считать проверенным. Как протестировать квантовую торговую стратегию Бэктест опасен тем, что при достаточном числе попыток красивый результат находится всегда. Дэвид Бейли, Маркос Лопес де Прадо и соавторы в 2014 году … Читать далее

Индекс волатильности VIX: что показывает и как торговать

Индекс волатильности VIX

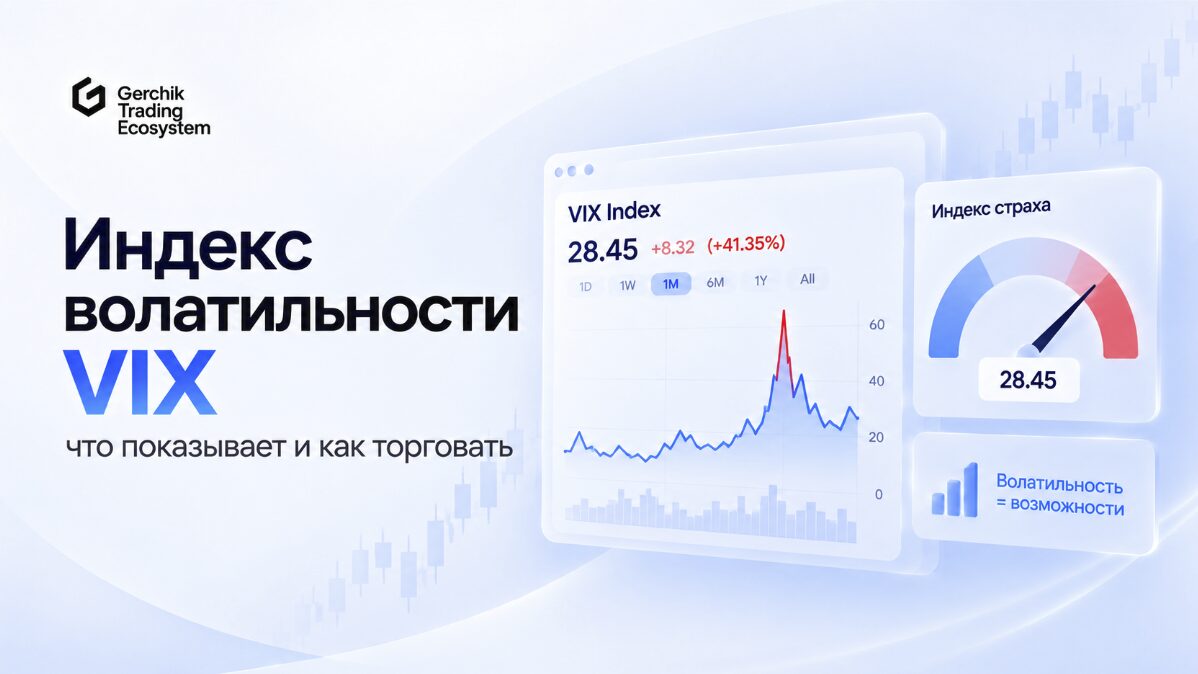
16 марта 2020 года индекс волатильности VIX закрылся на 82,69 пункта, и этот рекорд до сих пор не побит. Утром того дня торги в Нью-Йорке остановились через несколько секунд после открытия, а к вечеру S&P 500 потерял 12%. В спокойные месяцы индекс VIX стоит на 13–20 пунктах и почти не попадает в новости. О нем вспоминают в такие дни, как этот, и часто делают поспешный вывод: раз индекс страха VIX взлетел, пора продавать, а когда успокоился, можно покупать.  Индикатор устроен немного иначе. Он показывает, какой размах движения рынок готов оплатить на месяц вперед, и молчит о направлении. Купить сам индекс нельзя, и инструменты на него способны разорить даже того, кто верно угадал всплеск. Дальше о том, как читать VIX, как его используют профессиональные трейдеры и на чем чаще всего теряют деньги новички. Что такое индекс VIX простыми словами Последние месяцы 1992 года профессор Университета Дьюка Роберт Уэйли провел в бургундской глубинке с жесткими дисками, на которых хранилась вся история котировок индексных опционов Чикагской биржи опционов Cboe. Биржа заказала ему формулу, которая превратила бы цены опционов в одно понятное число. В январе 1993 года Cboe начала публиковать это число в реальном времени под тикером VIX. Оно отражает подразумеваемую волатильность S&P 500 на ближайшие 30 дней, то есть размах колебаний, который участники рынка закладывают в цены опционов. С 2003 года, когда Cboe вместе с Goldman Sachs обновила методику, индекс считают по опционам на S&P 500 со сроком от 23 до 37 дней. Это путы, дающие право продать индекс по оговоренной цене, и коллы, дающие право купить. Прозвище «индекс страха» придумал сам Уэйли, и связано оно с путами. Когда рынок нервничает, фонды скупают их как страховку портфеля, страховка дорожает, и VIX ползет вверх. «VIX зависит от этих индексных путов и от их расчета, поэтому, если цена путов на S&P 500 растет, растет и VIX. Именно поэтому его называют индикатором страха». — Роберт Уэйли, создатель VIX, профессор Университета Вандербильта, интервью изданию Opto (CMC Markets), 2020 Среди трейдеров его зовут проще: индекс викс. Как его ни называй, это расчетное число, и купить его как акцию невозможно. Как интерпретировать значение VIX VIX записан в процентах годовых, и в таком виде трейдеру от него мало толку. Профессионалы делят значение на 16 (округленный корень из 252 торговых дней) и получают ожидаемый дневной ход S&P 500. Для месяца делят на 3,46. Оценка верна с вероятностью около 68%, в пределах одного стандартного отклонения. В конце октября 2026 года VIX держался около 17 пунктов при S&P 500 в районе 7 600–7 700. Делим 17 на 16 и получаем ±1,06% в день, примерно 80 пунктов индекса. Если рынок несколько сессий подряд ходит шире, опционы недооценивают риск, и это повод ждать роста VIX. Для быстрой оценки есть привычная шкала: Цифры в заголовках обманчивы. Когда пишут, что викс индекс вырос за день на 30%, это может быть ход с 12 до 15,6 или с 30 до 39. В первом случае рынок ждет дневного движения около 1%, во втором около 2,4%. Поэтому опытные трейдеры следят за уровнем VIX и скоростью его изменения, а процент из новостей пропускают. Верхнего предела у индекса нет: его предшественник VXO в «черный понедельник» 1987 года закрылся на 150,19. При этом высокие значения долго не держатся. VIX склонен к возврату к среднему: всплески длятся дни и недели, затишье тянется месяцами. Как VIX связан с индексом S&P 500 Индекс страха и S&P 500 движутся в разные стороны, хотя и несимметрично. На распродаже VIX способен удвоиться за сессию, тогда как ралли сбивает его медленно, неделями. По выводу Уэйли, индекс лучше измеряет страх падения, чем жадность роста. На подъеме срочную защиту почти никто не покупает. Самый наглядный пример случился 5 февраля 2018 года. S&P 500 упал на 4,1%, а VIX подскочил на 115,6%, с 17,31 до 37,32 пункта. Такого однодневного роста в процентах за всю историю индекса не было ни до, ни после. График индекса VIX за двадцать лет выглядит как длинные ровные участки, которые прорезают острые пики. Каждый пик совпадает с распродажей акций, причем страх давно перерос американский рынок. 5 августа 2024 года, когда VIX внутри дня касался 65,73, японский Nikkei 225 рухнул больше чем на 12%. Остальные фондовые индексы в такие дни обычно падают вслед за S&P 500, поэтому VIX служит барометром риска для всего мира. Как использовать VIX в анализе рынка Даже если вы никогда не откроете сделку на волатильности, VIX задает фон для любой торговли. Режим рынка. При VIX 12–15 движения узкие, пробои чаще оказываются ложными. Когда индекс страха викс поднимается выше 25, дневной диапазон акций расширяется, и стоп, рассчитанный в спокойный период, начинает выбивать на обычных колебаниях. Поэтому VIX сверяют с ATR, средним дневным диапазоном инструмента: в периоды стресса они растут вместе. Паника как контекст. 16 октября 2008 года, в разгар кризиса, Уоррен Баффет опубликовал в The New York Times колонку «Buy American. I Am.» и объяснил, почему покупает акции. «Простое правило определяет мои покупки: бойтесь, когда другие жадничают, и будьте жадными, когда другие боятся». — Уоррен Баффет, The New York Times, 16 октября 2008 года За красивой формулой скрывается неудобная деталь. После колонки S&P 500 упал еще примерно на 20%, и дно пришло только 9 марта 2009 года, хотя VIX прошел пик закрытия (80,86) еще 20 ноября. Баффет покупал с горизонтом в годы. У трейдера горизонт короче, поэтому высокий VIX дает ему только контекст: вход все равно строится от уровня, со стопом и рассчитанным объемом. Срочная структура. В спокойном рынке фьючерсы на VIX стоят в контанго, когда дальние контракты дороже ближних (механизм разобран в материале о контанго и бэквордации). Если спотовый VIX поднимается выше трехмесячного VIX3M и кривая переворачивается в бэквордацию, рынок находится в остром стрессе. Обратный переворот часто означает, что паника выдохлась. Свои индексы страха есть и у других рынков: OVX у нефти, GVZ у золота, а за криптовалютой следят через индекс волатильности биткоина. Как торговать на основе VIX Каждый, кто впервые ищет, как купить индекс VIX, упирается в одно и то же: число из новостей не продается ни на одной площадке. Работать с волатильностью можно только через производные инструменты, и у каждого свой характер. Инструмент Как устроен Главная особенность Фьючерсы VX и VXM Cboe Futures … Читать далее

BOS и CHoCH: как определять изменение структуры рынка

BOS и CHoCH

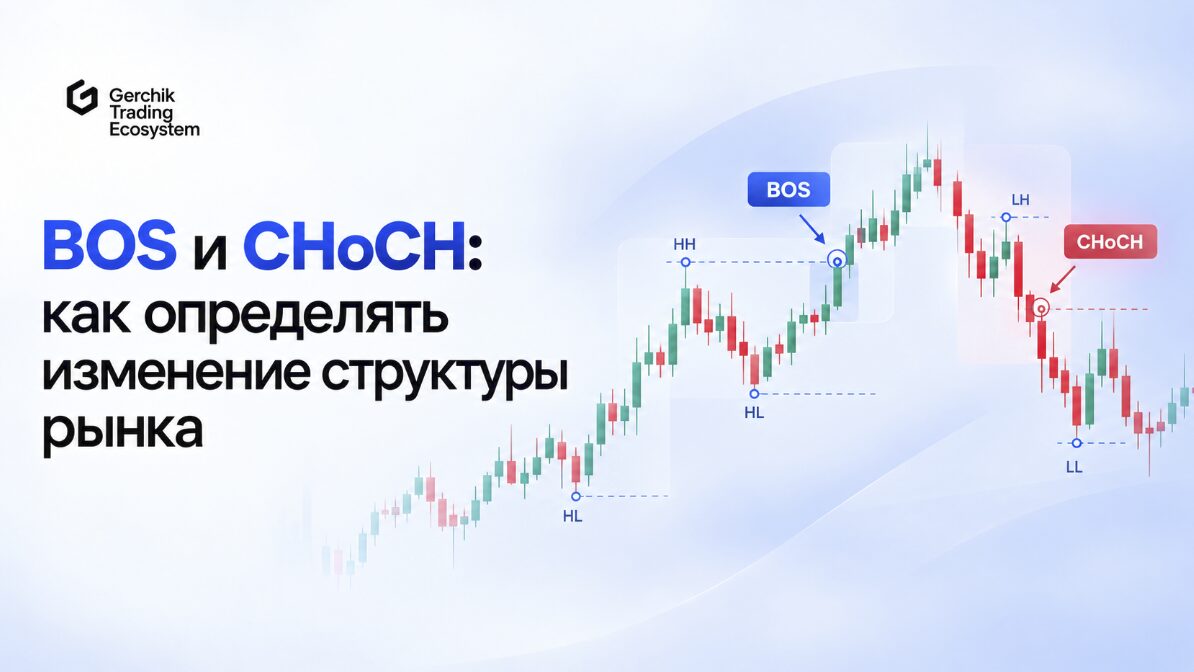
Каждый тренд заканчивается одинаково: цена перестает обновлять максимумы и проваливает минимум, который еще вчера казался надежной опорой. BOS трейдинг учит замечать оба момента вовремя. Пока экстремумы обновляются по ходу движения, тренд жив, а первый пробой в обратную сторону сообщает, что у рынка сменился характер. Термины пришли в русскоязычную среду через курсы по Smart Money, и общей разметки у них так и не сложилось. Один автор подписывает BOS любой пробой, другой только пробой по тренду, поэтому один и тот же график в двух телеграм-каналах бывает размечен с точностью до наоборот. Дальше разберем оба сигнала на сквозном примере, от первого импульса до разворота, а заодно посмотрим, как отсеивать ложные пробои и встраивать BOS и CHoCH в торговлю. Что такое структура рынка в трейдинге Определению тренда, которым трейдеры пользуются сегодня, больше ста лет. Чарльз Доу, первый редактор The Wall Street Journal, описывал поведение рынка в редакционных колонках вплоть до своей смерти в 1902 году. Его преемник Уильям Гамильтон, а затем Роберт Риа свели эти заметки в систему, известную как теория Доу. Главная ее формула пережила век почти без изменений: восходящий тренд складывается из растущих вершин и впадин, нисходящий – из падающих. Структура рынка и есть эта последовательность значимых максимумов и минимумов. Точки, где цена разворачивается, называют свингами (swing high – локальная вершина, swing low – локальное дно), а их соотношение записывают четырьмя аббревиатурами: HH и HL дают восходящий тренд, LH и LL – нисходящий. Если вершины и впадины не выстраиваются в последовательность и цена ходит между двумя границами, рынок находится в боковике. От режима зависит, где искать сделки: в аптренде покупают откаты к HL, в даунтренде продают отскоки к LH, во флэте работают от границ диапазона или ждут выхода из него. Каждый значимый свинг при этом остается готовым уровнем, у которого цена уже однажды развернулась, поэтому структура и уровни в трейдинге описывают один и тот же рынок. Новыми в этой схеме стали только имена. Аббревиатуры BOS и CHoCH появились в 2010-х в материалах американского трейдера Майкла Хаддлстона, известного как ICT, и разошлись по рынку в 2018–2020 годах вместе с модой на Smart Money. Что такое BOS в трейдинге Если отвечать на вопрос «BOS трейдинг что это» одной фразой: BOS (Break of Structure) – закрытие цены за последним значимым экстремумом по направлению тренда. В восходящем движении пробивается предыдущий максимум, в нисходящем – предыдущий минимум. Возьмем условную акцию, которая начинает расти от 100 долларов. Первая вершина появляется на 108, откат останавливается на 104. Когда дневная свеча закрывается выше 108, происходит бычий BOS: на уровне, где продавцы недавно остановили рост, покупатели взяли верх, значит, спрос по-прежнему сильнее предложения. Медвежий BOS устроен зеркально, это закрытие ниже последнего LL. Пока каждый импульс заканчивается таким пробоем, BOS структура в трейдинге считается целой, и торговать против нее означает спорить с большинством. Русский перевод здесь сбивает с толку. «Слом структуры» звучит как разрушение, хотя BOS сообщает обратное: тренд цел и делает очередной шаг, так что точнее было бы говорить об обновлении структуры. Пробитый максимум после BOS обычно меняет роль, и бывшее сопротивление становится поддержкой. В методике GTE такой уровень называют зеркальным, и откат к нему дает одну из самых понятных точек входа по тренду. У части русскоязычных авторов встречается другая разметка, где BOS называют пробой последнего HL. В исходной концепции это CHoCH, поэтому выберите одну систему обозначений и не меняйте ее. Что такое CHoCH в трейдинге У каждого тренда есть минимум, который он обязан защищать. С его пробоя и начинается CHoCH (Change of Character), «смена характера»: первое закрытие против текущего тренда, ниже последнего HL в восходящем движении или выше последнего LH в нисходящем. Название подобрано точно. Пока тренд здоров, покупатели выкупают каждое снижение на все более высоких ценах, и откаты останавливаются выше прошлых минимумов. Когда очередной откат проходит HL насквозь, рынок впервые ведет себя иначе: те, кто защищал уровень, либо ушли, либо проиграли продавцам. CHoCH предупреждает о развороте, но сам разворотом еще не считается. Цена нередко пробивает HL, уходит в глубокую коррекцию и затем возобновляет рост. На этом спотыкается CHoCH трейдинг: любой пробой минимума хочется принять за смену тренда, хотя рынок мог просто взять паузу. Подтверждение приходит позже, когда после CHoCH цена рисует LH ниже прошлой вершины и пробивает следующий минимум. Этот пробой становится первым BOS нового тренда, в англоязычных материалах его называют confirm. Спор о том, где кончается тренд, старше любых аббревиатур. Последователи Доу так и не договорились: одни считали тренд сломанным после первого пробоя минимума, другие ждали пары из более низкой вершины и более низкого дна. Разница между CHoCH и подтвержденным разворотом – тот же спор, только в современной терминологии. Близкий по смыслу термин MSS (Market Structure Shift) одни трейдеры используют как синоним, другие – только для CHoCH, который случился резким импульсом. Признаки смены направления подробнее разобраны в материале про разворот тренда. BOS и CHoCH: в чем разница Механика у сигналов одна: закрытие за значимым экстремумом. Разница в том, какой экстремум пробит и куда направлен пробой относительно тренда. Параметр BOS CHoCH Направление пробоя По тренду Против тренда Что пробивается в аптренде Последний максимум (HH) Защищенный минимум (HL) Что пробивается в даунтренде Последний минимум (LL) Защищенный максимум (LH) Что сообщает Тренд продолжается Тренд ослаб, возможен разворот Как часто появляется Много раз за время тренда Один раз, на стыке трендов Статус сигнала Подтверждение Гипотеза, требует проверки Действие трейдера Искать вход по тренду на откате Защищать прибыль и ждать подтверждения Типичная ошибка Вход на пробое тенью Считать разворотом любой пробой минимума Один и тот же пробой может быть CHoCH на пятиминутном графике и обычным откатом внутри BOS на часовом. Метка всегда привязана к таймфрейму, и без него спорить о том, что произошло на рынке, бессмысленно. Как определить BOS на графике Самая частая ошибка в разметке – отмечать каждый зубец. Тогда BOS появляется через несколько свечей и теряет смысл, а если брать только крупные развороты, сигнал приходит с опозданием. Решение в том, чтобы зафиксировать правило заранее и не отступать от него. В нашем примере защищенным становится минимум на 104 долларах, а зона около 108 превращается в поддержку, к которой цена может вернуться перед следующим импульсом. Как определить CHoCH на графике CHoCH ищут только у защищенного экстремума, то есть у минимума, из которого … Читать далее

Математика преимущества: матожидание, винрейт и профит-фактор

Математика преимущества

Винрейт в трейдинге кажется самой понятной оценкой стратегии: чем чаще сделки закрываются в плюс, тем лучше. На практике счет с 70% прибыльных сделок нередко уходит в минус, а система, которая ошибается в шести случаях из десяти, может годами оставаться прибыльной. Объясняет это матожидание в трейдинге, то есть средний результат одной сделки с учетом того, как часто вы правы и сколько зарабатываете или теряете в каждом случае. В паре с винрейтом и профит-фактором оно показывает, есть ли у стратегии математическое преимущество или результат держится на удачной серии. Вместе с Владиславом Станкевичем, главным редактором Gerchik Trading Ecosystem, разберем формулы, примеры расчета и ориентиры для каждого показателя. К концу статьи вы сможете посчитать перевес своей системы по журналу сделок и оценить, сколько сделок нужно, чтобы этим цифрам доверять. Что такое математическое преимущество в трейдинге Математическое преимущество (edge, или перевес) – свойство стратегии давать положительный результат на длинной серии сделок. Исход отдельной сделки во многом случаен: хороший сетап может закрыться по стопу, а вход наугад принести прибыль. Перевес проявляется только в сумме десятков и сотен сделок, совершенных по одним и тем же правилам. Хорошо это видно на примере Renaissance Technologies, чей фонд Medallion считают самым результативным в истории рынка. Роберт Мерсер, один из руководителей компании, однажды сказал знакомому: «Мы правы в 50,75% случаев… но в этих 50,75% мы правы на все сто». Цифра, скорее всего, образная, но мысль точная: фонду хватает перевеса чуть больше, чем у подброшенной монеты, потому что он реализует его на огромном числе сделок и не отступает от модели. Частному трейдеру из этого стоит вынести несколько правил: Пока стратегия не прошла через сотни сделок, ее преимущество остается гипотезой. Три главных показателя эффективности торговой стратегии Чтобы проверить гипотезу, хватает трех чисел, и все они считаются по обычному журналу сделок: У каждого показателя есть слепая зона. Винрейт молчит о размере прибылей и убытков. Профит-фактор одинаково выглядит на десяти сделках и на тысяче, поэтому на коротком отрезке легко вводит в заблуждение. Матожидание точнее остальных, но и оно на маленькой выборке бывает случайным. Читают их только вместе. Рядом с этой тройкой полезно держать максимальную просадку, то есть самое глубокое падение счета от пика до дна. Она отвечает на вопрос, который показатели эффективности не задают: хватит ли денег и выдержки, чтобы дождаться, пока перевес проявится. Матожидание в трейдинге: что это и как рассчитать Понятию матожидания почти 370 лет. В 1654 году французский писатель и азартный игрок шевалье де Мере спросил Блеза Паскаля, как честно разделить ставку, если партию пришлось прервать. Паскаль обсуждал задачу в переписке с Пьером Ферма, а в 1657 году голландец Христиан Гюйгенс выпустил первый печатный трактат о теории вероятностей. В нем описан принцип, который сегодня называют математическим ожиданием: справедливая цена неопределенного исхода равна среднему всех вариантов, взвешенному по их вероятностям. Матожидание в трейдинге устроено так же: это средний результат одной сделки на длинной дистанции. Считают его по формуле: Матожидание = Винрейт × Средняя прибыль − (1 − Винрейт) × Средний убыток Тот же результат дает чистая прибыль за период, деленная на число сделок. Если матожидание выше нуля, каждая следующая сделка в среднем добавляет деньги на счет, если ниже нуля, в среднем их забирает. Удобнее всего считать матожидание в R. R – это сумма, которую вы теряете, если сделка закрывается по стопу. При риске 100 долларов прибыль 300 долларов равна +3R, а полный стоп равен −1R. Единицу R ввел в обиход Ван Тарп, американский психолог и автор книг о трейдинге: она позволяет сравнивать сделки разного объема на одной шкале. Если каждый убыток закрывается ровно по стопу, формула упрощается: Матожидание (R) = Винрейт × Средняя прибыль в R − (1 − Винрейт) Пример. Трейдер совершил 10 сделок с риском 100 долларов. Четыре сделки принесли в сумме 960 долларов, шесть закрылись с общим убытком 560 долларов, причем не все дошли до полного стопа. Получаем винрейт 40%, среднюю прибыль 240 долларов и средний убыток около 93 долларов: 0,4 × 240 − 0,6 × 93,3 = 96 − 56 = +40 долларов на сделку, или +0,4R Плюсовое матожидание описывает дистанцию: к нему стремится средний результат, если правила соблюдаются сотни сделок подряд. Ближайший месяц при этом вполне может оказаться убыточным. Практический ориентир: матожидание должно с запасом перекрывать издержки на сделку. Если комиссия и проскальзывание забирают половину среднего результата, перевес исчезнет при первом расширении спреда или паре ошибок исполнения. Винрейт (Win Rate): процент прибыльных сделок Чтобы понять, что такое винрейт в трейдинге, достаточно открыть журнал сделок. Винрейт в трейдинге – это доля сделок, закрытых в плюс, от их общего числа. Показатель отвечает на вопрос «как часто я прав» и ничего не сообщает о том, сколько эта правота приносит. Как посчитать винрейт в трейдинге: разделите количество прибыльных сделок на общее количество и умножьте на 100%. Винрейт = Прибыльные сделки / Все сделки × 100% Если из 50 сделок с прибылью закрылись 18, винрейт равен 18 / 50 × 100% = 36%. На этом простом расчете ошибаются чаще, чем кажется: Процент попаданий сам по себе мало что решает. Стэнли Дракенмиллер, много лет работавший с Джорджем Соросом, в интервью Джеку Швагеру назвал главным уроком Сороса простую мысль: «Неважно, прав ты или нет. Важно, сколько ты зарабатываешь, когда прав, и сколько теряешь, когда ошибаешься». Арифметика это подтверждает. Стратегия с винрейтом 70%, где средняя прибыль равна 0,3R, а средний убыток 1R, теряет на каждой сделке: 0,7 × 0,3 − 0,3 × 1 = −0,09R. Семь сделок из десяти закрываются в плюс, а счет все равно тает. Винрейт легко накрутить близким тейком и далеким стопом: процент прибыльных сделок растет, а каждый убыток начинает стоить нескольких выигрышей. Профит-фактор (Profit Factor): как оценить эффективность стратегии Чтобы разобраться, что такое профит фактор в трейдинге, задайте стратегии один вопрос: сколько долларов прибыли она приносит на каждый доллар убытка. Profit Factor делит сумму всех прибыльных сделок на сумму всех убыточных, взятую без знака «минус». Формула профит фактора выглядит так: Profit Factor = Валовая прибыль / Валовой убыток В примере из десяти сделок прибыль составила 960 долларов, убыток 560 долларов. Профит-фактор равен 960 / 560 ≈ 1,71: на каждый потерянный доллар система вернула 1,71 доллара. Значение 1 означает работу в ноль, а все, что ниже, означает убыток. Ориентиры для оценки условны … Читать далее

Самые распространенные рыночные неэффективности в 2026 году

Самые распространенные рыночные неэффективности

О том, существуют ли рыночные неэффективности, экономисты спорят больше полувека, и лучше всего этот спор передает старый анекдот:  😀 Профессор финансов идет по улице со студентом. Студент замечает на тротуаре стодолларовую купюру и наклоняется за ней. «Не трать время, – говорит профессор. – Будь она настоящей, ее бы давно подобрали». Профессор рассуждает строго по гипотезе эффективного рынка: любая возможность заработать исчезает раньше, чем вы ее заметите. Трейдеры всю жизнь ведут себя как студент, и иногда купюра оказывается настоящей. В 2026 году на тротуаре по-прежнему кое-что лежит, хотя подбирать стало сложнее. Модели ИИ читают протокол ФРС за секунды, больше половины денег в американских фондах вложено пассивно, а две трети оборота опционов на S&P 500 приходится на контракты, которые истекают в день покупки. Одни аномалии исчезли, на их месте выросли другие, и часть из них держится годами. Разбираемся, какие неэффективности самые заметные сегодня, почему рынок их не закрывает, как их искать и почему большинство «найденных» закономерностей оказываются фальшивыми купюрами. Что такое рыночная неэффективность простыми словами В 1970 году Юджин Фама из Чикагского университета сформулировал гипотезу эффективного рынка: цена актива уже учитывает всю доступную информацию, поэтому стабильно обыгрывать рынок с ее помощью невозможно. В самой жесткой форме гипотезы не помогает даже инсайд. Рыночная неэффективность – любое отклонение от этой картины. Компания отчитывается лучше ожиданий, акция растет на 6% в день публикации и еще две недели ползет вверх. На эффективном рынке весь рост уложился бы в первые минуты. Растянутая реакция означает, что часть участников переваривала новость медленнее остальных. Самый изящный аргумент против идеального рынка в 1980 году предложили Сэнфорд Гроссман и Джозеф Стиглиц. Если цены мгновенно отражают всю информацию, собирать и анализировать ее бессмысленно. Аналитики уходят, и цены перестают быть точными. Выходит, небольшие неэффективности – зарплата тех, кто делает рынок эффективнее. Спор так и не закончился. В 2013 году Нобелевскую премию по экономике одновременно получили Фама и Роберт Шиллер, который всю карьеру изучал пузыри и иррациональные колебания цен. А самую точную формулировку компромисса за четверть века до этого дал Уоррен Баффетт. «Сторонники теории верно заметили, что рынок часто бывает эффективным, и сделали неверный вывод, будто он эффективен всегда. Разница между этими утверждениями – как между днем и ночью» — Уоррен Баффетт, письмо акционерам Berkshire Hathaway, 1988 год Почему рыночные неэффективности сохраняются в 2026 году Если аномалию видят все, ее должны выкупить за минуты. Мешают пределы арбитража – издержки и риски, из-за которых даже крупный фонд не может просто взять и исправить цену. Даже правый фонд рискует: цена способна уйти от справедливой еще дальше, и он закроется раньше, чем дождется своей правоты. В 2026 году к старым ограничениям добавились новые, и неэффективность рынка стала устойчивее: Самый неожиданный союзник критиков нашелся в лагере самого Фамы. Клифф Аснесс защищал диссертацию под его руководством, основал количественный фонд AQR Capital Management, а в 2024 году выпустил работу «Гипотеза менее эффективного рынка». Главными виновниками он назвал соцсети и геймификацию торговли. «Я считаю, что за 34 года, прошедшие с тех пор, как закончились данные моей диссертации, рынки стали менее эффективными. Думаю, подъемы и спады будут сильнее и продолжительнее: это принесет больше денег тем, кто способен долго придерживаться стратегии, но делать это станет труднее» — Клифф Аснесс, сооснователь AQR Capital Management, 2024 год Основные виды неэффективностей на рынке Неэффективности на рынке удобно делить по источнику: от него зависит, сколько живет перекос и кто успевает его забрать. Информационные Цена узнает новость с опозданием. Отчет сложный, аналитиков у компании двое, публикация вышла в пятницу вечером. Плановые макроданные – инфляцию, занятость, торговый баланс – алгоритмы отыгрывают за доли секунды, поэтому в крупных бумагах такие окна почти закрылись. В малых компаниях реакция до сих пор растягивается на дни. Поведенческие Ошибки мышления, которые технологии не лечат. Инвестор переоценивает свежие новости, держит убыточную позицию в надежде отыграться и слишком рано закрывает прибыльную. Поведенческие аномалии живут дольше всех, потому что новая торговая платформа не меняет того, как человек переживает убыток. Структурные Перекосы, которые создают правила. Многие пенсионные фонды обязаны продать облигацию после понижения рейтинга ниже инвестиционного, даже если она уже стоит дешевле справедливой цены. Такие неэффективности держатся ровно столько, сколько действует правило. Микроструктурные Рождаются в механике торгов: в спреде, стакане, расположении заявок. Типичный пример – скопление стоп-приказов за очевидным уровнем, которое крупный игрок использует как ликвидность. Календарные Привязаны к датам: концу квартала, экспирации опционов, налоговым периодам. «Эффект января» и многие его родственники ослабли, едва попав в учебники. Выжили те, за которыми стоят реальные потоки денег, например ребалансировка фондов в последние дни квартала. Самые распространенные рыночные неэффективности в 2026 году Ниже – семь аномалий, которые сегодня чаще других обсуждают профессионалы. Одни живут больше полувека, другие появились вместе с новыми инструментами. 1. Моментум: тренды живут дольше, чем должны В 1993 году Нарасимхан Джегадиш и Шеридан Титман показали, что у рынка есть инерция: стратегия «покупай лидеров последних 3–12 месяцев, продавай аутсайдеров» приносила устойчивую избыточную доходность. Позже моментум нашли почти во всех классах активов. Механика поведенческая: в начале тренда рынок недооценивает новость, а потом догоняет ее толпой. Платить за это приходится обвалами моментума. С марта по май 2009 года, как подсчитали Кент Дэниел и Тобиас Московиц, вчерашние аутсайдеры выросли на 163%, а лидеры – всего на 8%. Тренд ломается в самый неприятный момент: на отскоке после долгого падения, когда страх резко сменяется жадностью. 2. Дрейф после отчетности: аномалия, которая сменила адрес В 1968 году Рэй Болл и Филип Браун заметили, что акции компаний с сильным отчетом продолжают расти неделями после публикации. Почти полвека дрейф после отчетности (PEAD) считался одной из самых надежных аномалий, пока в 2022 году Шарль Мартино из Университета Торонто не выпустил работу с говорящим названием «Покойся с миром, дрейф после отчетности». Он показал, что у крупных компаний эффект исчез еще к 2006 году. Аномалия переехала туда, где ее дорого эксплуатировать: в малые компании с низкой ликвидностью и слабым покрытием аналитиков. В крупных бумагах теперь чаще встречается обратное – избыточная реакция в первые минуты, когда алгоритмы отыгрывают заголовок пресс-релиза. 3. Перекос оценок: индекс, который держат несколько компаний Главный аргумент Аснесса – спред оценок, разница в мультипликаторах между самыми дорогими и самыми дешевыми акциями. По его расчетам, около десяти лет этот разрыв держался выше исторической медианы, причем большую часть времени с … Читать далее

LTCM: как нобелевские лауреаты потеряли фонд за несколько месяцев

LTCM

В воскресенье, 20 сентября 1998 года, в офис хедж-фонда LTCM в Гринвиче приехали люди из Федерального резервного банка Нью-Йорка и Министерства финансов США. Партнеры показали им портфель, и гости поняли, что ждать нельзя: позиции фонда оказались намного больше, чем представлял себе рынок, а их вынужденная распродажа могла парализовать кредитные рынки далеко за пределами Уолл-стрит. Четырьмя годами раньше эти же люди считались лучшими умами Уолл-стрит. Среди партнеров были два будущих нобелевских лауреата по экономике, бывший заместитель председателя ФРС и трейдеры, которые приносили Salomon Brothers почти всю прибыль. За четыре года фонд почти утроил деньги инвесторов, а в 1998-м потерял $4,6 млрд меньше чем за четыре месяца. Крах фонда LTCM принято пересказывать как притчу о гордыне математиков, хотя для трейдера в нем интереснее механика. Фонд погубило кредитное плечо, а модели не видели в нем угрозы, потому что знали рынок только по нескольким спокойным годам. Разберем эту историю вместе с Владиславом Станкевичем, автором Gerchik Trading Ecosystem. Что такое LTCM и почему этот фонд считался уникальным LTCM – это Long-Term Capital Management, хедж-фонд, который в 1994 году основал Джон Меривезер. Хедж-фонд – частный фонд для состоятельных клиентов, которому разрешено занимать деньги, продавать активы без покрытия и почти без ограничений работать с производными инструментами. Меривезер был вице-председателем Salomon Brothers и руководил группой облигационного арбитража, на которую с конца 1980-х приходилась основная часть прибыли банка. В 1991 году он ушел после скандала, в котором оказался замешан его трейдер, а когда задумал собственный фонд, за ним потянулись лучшие люди отдела: Ларри Хилибранд, Виктор Хагани, Эрик Розенфельд. К ним присоединились Роберт Мертон и Майрон Шоулз, авторы метода оценки опционов, и Дэвид Маллинз, недавний заместитель председателя ФРС. Стартовые условия у фонда были исключительными: Вкладываться отказались только самые осторожные. В 1993 году Уоррен Баффетт и Чарли Мангер изучили предложение Меривезера и не стали вкладываться: план работы с плечом показался им слишком рискованным. Через пять лет Баффетт снова появится в этой истории, уже в роли покупателя. Как LTCM зарабатывал на финансовых рынках Основой стратегии был арбитраж схождения (convergence trading). Фонд находил два почти одинаковых актива с необычно большой разницей в цене, покупал дешевый, продавал дорогой и ждал, пока цены сблизятся. Куда пойдет рынок в целом, для такой сделки почти не имело значения. Классическая сделка LTCM – казначейские облигации США. Самый свежий 30-летний выпуск торгуется активнее всех, и за его ликвидность покупатели доплачивают, хотя выпуск полугодовой давности почти ничем от него не отличается. В 1994 году облигация февраля 1993 года давала 7,36% годовых, а августовская – 7,24%. Разницу в 12 базисных пунктов (один пункт равен 0,01%) партнеры сочли аномальной: купили старый выпуск, продали без покрытия новый и стали ждать, пока надбавка за новизну растает. Такие сделки приносили доли процента, и выжать из них двузначную доходность можно было только одним способом: умножить объем за счет заемных денег. Поэтому кредитное плечо было встроено в стратегию изначально. Меривезер с самого начала планировал работать с плечом 20–30 к 1 и выше. Со временем тот же подход перенесли на десятки рынков: процентные свопы, облигации Японии, Италии и развивающихся стран, арбитраж слияний, парные сделки с акциями. Отдельной ставкой стала продажа долгосрочной волатильности S&P 500. Фонд, по сути, продавал рынку страховку от падения и стал одним из крупнейших ее поставщиков. «Майрон как-то сказал мне, что они как пылесосом собирают пятицентовики по всему миру»– Мертон Миллер, нобелевский лауреат по экономике, The Wall Street Journal, ноябрь 1998 года Успех LTCM: от миллиардных прибылей до репутации гениев После вычета комиссий клиенты получили около 20% в 1994-м, 43% в 1995-м и 41% в 1996-м. Доллар, вложенный на старте, к концу 1997 года превратился примерно в 2,8 доллара, а убыточные месяцы случались так редко, что фонд казался машиной, которая зарабатывает при любом рынке. Пик пришелся на октябрь 1997 года: Мертон и Шоулз получили Нобелевскую премию по экономике за метод оценки производных инструментов. Банки соревновались за право кредитовать LTCM на условиях, которых не получал никто другой. Однако в том же году у этой машины начались перебои. Конкуренты копировали сделки фонда, аномалии исчезали быстрее, и доходность упала до 17%, уровня рядового хедж-фонда. Партнеры ответили экспансией в акции, валюты и долги развивающихся стран. Когда LTCM открыл крупную позицию в норвежской кроне, Шоулз возражал: информационного преимущества на этом рынке у фонда нет. В конце года фонд вернул сторонним клиентам $2,7 млрд, потому что не находил применения всему капиталу, а размер позиций оставил прежним. Собственных денег стало меньше, долгов столько же, и плечо выросло. Репутация обеспечивала фонду дешевые деньги, и в поисках, куда их вложить, LTCM все дальше уходил от рынков, которые понимал лучше всех. Главная проблема LTCM – огромное кредитное плечо Кредитное плечо показывает, во сколько раз сумма позиций превышает собственный капитал. При плече 1 к 10 на каждый свой доллар приходится десять в рынке, и любое движение цены бьет по капиталу в десять раз сильнее. К началу 1998 года LTCM держал активы примерно на $129 млрд при собственном капитале $4,7 млрд, то есть больше 25 долларов долга на каждый свой. Вне баланса находились деривативы, в основном процентные свопы, номиналом около $1,25 трлн. Эту конструкцию легко перевести в одну цифру. Собственные деньги составляли около 3,6% активов, поэтому падения портфеля на те же 3,6% хватало, чтобы обнулить капитал. Партнеров это не пугало: каждая позиция была уравновешена противоположной, и такое падение казалось невозможным. Оно и было невозможным, пока связи между активами работали так же, как в предыдущие годы. Цена такого плеча – зависимость от вещей, которые фонд не контролировал: «Чтобы заработать деньги, которых у них не было и которые им были не нужны, они рисковали тем, что у них было и что им было нужно. Это глупо. Это просто глупо»– Уоррен Баффетт, выступление перед студентами Университета Флориды, октябрь 1998 года Как LTCM потерял миллиарды за несколько недель Неприятности начались весной: в мае фонд потерял 6,4%, в июне 10,1%. В июле Salomon Brothers закрыл отдел облигационного арбитража и начал распродавать портфель, во многом похожий на портфель LTCM. Спреды расширялись, но партнеры считали это временным явлением с понятной причиной и, по признанию одного из них, только укреплялись в своей правоте. 17 августа Россия объявила девальвацию рубля и мораторий на выплаты по долгам. Дефолта государства по обязательствам в собственной валюте почти никто … Читать далее