

Винрейт в трейдинге кажется самой понятной оценкой стратегии: чем чаще сделки закрываются в плюс, тем лучше. На практике счет с 70% прибыльных сделок нередко уходит в минус, а система, которая ошибается в шести случаях из десяти, может годами оставаться прибыльной.
Объясняет это матожидание в трейдинге, то есть средний результат одной сделки с учетом того, как часто вы правы и сколько зарабатываете или теряете в каждом случае. В паре с винрейтом и профит-фактором оно показывает, есть ли у стратегии математическое преимущество или результат держится на удачной серии.
Вместе с Владиславом Станкевичем, главным редактором Gerchik Trading Ecosystem, разберем формулы, примеры расчета и ориентиры для каждого показателя. К концу статьи вы сможете посчитать перевес своей системы по журналу сделок и оценить, сколько сделок нужно, чтобы этим цифрам доверять.
Что такое математическое преимущество в трейдинге
Математическое преимущество (edge, или перевес) – свойство стратегии давать положительный результат на длинной серии сделок. Исход отдельной сделки во многом случаен: хороший сетап может закрыться по стопу, а вход наугад принести прибыль. Перевес проявляется только в сумме десятков и сотен сделок, совершенных по одним и тем же правилам.
Хорошо это видно на примере Renaissance Technologies, чей фонд Medallion считают самым результативным в истории рынка. Роберт Мерсер, один из руководителей компании, однажды сказал знакомому: «Мы правы в 50,75% случаев… но в этих 50,75% мы правы на все сто». Цифра, скорее всего, образная, но мысль точная: фонду хватает перевеса чуть больше, чем у подброшенной монеты, потому что он реализует его на огромном числе сделок и не отступает от модели.
Частному трейдеру из этого стоит вынести несколько правил:
- судить о стратегии только по серии сделок: одна сделка о качестве системы почти ничего не говорит;
- не менять правила, пока набирается выборка, иначе в таблице смешается статистика нескольких систем;
- учитывать комиссии и проскальзывание, потому что тонкий перевес издержки съедают первыми;
- считать результат в единицах риска, чтобы сравнивать сделки разного объема.
Пока стратегия не прошла через сотни сделок, ее преимущество остается гипотезой.
Три главных показателя эффективности торговой стратегии
Чтобы проверить гипотезу, хватает трех чисел, и все они считаются по обычному журналу сделок:
- Матожидание (Expectancy) показывает, сколько в среднем приносит или забирает одна сделка.
- Винрейт (Win Rate) отражает долю сделок, закрытых с прибылью.
- Профит-фактор (Profit Factor) сравнивает всю полученную прибыль со всеми убытками.
У каждого показателя есть слепая зона. Винрейт молчит о размере прибылей и убытков. Профит-фактор одинаково выглядит на десяти сделках и на тысяче, поэтому на коротком отрезке легко вводит в заблуждение. Матожидание точнее остальных, но и оно на маленькой выборке бывает случайным. Читают их только вместе.
Рядом с этой тройкой полезно держать максимальную просадку, то есть самое глубокое падение счета от пика до дна. Она отвечает на вопрос, который показатели эффективности не задают: хватит ли денег и выдержки, чтобы дождаться, пока перевес проявится.
Матожидание в трейдинге: что это и как рассчитать
Понятию матожидания почти 370 лет. В 1654 году французский писатель и азартный игрок шевалье де Мере спросил Блеза Паскаля, как честно разделить ставку, если партию пришлось прервать. Паскаль обсуждал задачу в переписке с Пьером Ферма, а в 1657 году голландец Христиан Гюйгенс выпустил первый печатный трактат о теории вероятностей. В нем описан принцип, который сегодня называют математическим ожиданием: справедливая цена неопределенного исхода равна среднему всех вариантов, взвешенному по их вероятностям.
Матожидание в трейдинге устроено так же: это средний результат одной сделки на длинной дистанции. Считают его по формуле:
Матожидание = Винрейт × Средняя прибыль − (1 − Винрейт) × Средний убыток
Тот же результат дает чистая прибыль за период, деленная на число сделок. Если матожидание выше нуля, каждая следующая сделка в среднем добавляет деньги на счет, если ниже нуля, в среднем их забирает.
Удобнее всего считать матожидание в R. R – это сумма, которую вы теряете, если сделка закрывается по стопу. При риске 100 долларов прибыль 300 долларов равна +3R, а полный стоп равен −1R. Единицу R ввел в обиход Ван Тарп, американский психолог и автор книг о трейдинге: она позволяет сравнивать сделки разного объема на одной шкале. Если каждый убыток закрывается ровно по стопу, формула упрощается:
Матожидание (R) = Винрейт × Средняя прибыль в R − (1 − Винрейт)
Пример. Трейдер совершил 10 сделок с риском 100 долларов. Четыре сделки принесли в сумме 960 долларов, шесть закрылись с общим убытком 560 долларов, причем не все дошли до полного стопа. Получаем винрейт 40%, среднюю прибыль 240 долларов и средний убыток около 93 долларов:
0,4 × 240 − 0,6 × 93,3 = 96 − 56 = +40 долларов на сделку, или +0,4R
Плюсовое матожидание описывает дистанцию: к нему стремится средний результат, если правила соблюдаются сотни сделок подряд. Ближайший месяц при этом вполне может оказаться убыточным.
Практический ориентир: матожидание должно с запасом перекрывать издержки на сделку. Если комиссия и проскальзывание забирают половину среднего результата, перевес исчезнет при первом расширении спреда или паре ошибок исполнения.
Винрейт (Win Rate): процент прибыльных сделок
Чтобы понять, что такое винрейт в трейдинге, достаточно открыть журнал сделок. Винрейт в трейдинге – это доля сделок, закрытых в плюс, от их общего числа. Показатель отвечает на вопрос «как часто я прав» и ничего не сообщает о том, сколько эта правота приносит.
Как посчитать винрейт в трейдинге: разделите количество прибыльных сделок на общее количество и умножьте на 100%.
Винрейт = Прибыльные сделки / Все сделки × 100%
Если из 50 сделок с прибылью закрылись 18, винрейт равен 18 / 50 × 100% = 36%.
На этом простом расчете ошибаются чаще, чем кажется:
- Прибыльные сделки делят на убыточные. Так получается соотношение выигрышей к проигрышам: при 18 плюсах и 32 минусах оно равно 0,56, тогда как винрейт составляет 36%.
- Сделки в ноль учитывают как придется. Правильно выбрать одно правило и держаться его: выносить безубыток в отдельную графу или считать по факту. Во втором случае после комиссии такая сделка почти всегда оказывается небольшим минусом.
- Частичные закрытия считают несколькими сделками. Позиция, закрытая в два-три приема, остается одной сделкой с итоговым результатом.
- Смешивают сетапы. Пробой и отбой дают разный винрейт, и общий показатель скрывает, какой из них работает.
Процент попаданий сам по себе мало что решает. Стэнли Дракенмиллер, много лет работавший с Джорджем Соросом, в интервью Джеку Швагеру назвал главным уроком Сороса простую мысль: «Неважно, прав ты или нет. Важно, сколько ты зарабатываешь, когда прав, и сколько теряешь, когда ошибаешься».
Арифметика это подтверждает. Стратегия с винрейтом 70%, где средняя прибыль равна 0,3R, а средний убыток 1R, теряет на каждой сделке: 0,7 × 0,3 − 0,3 × 1 = −0,09R. Семь сделок из десяти закрываются в плюс, а счет все равно тает.
Винрейт легко накрутить близким тейком и далеким стопом: процент прибыльных сделок растет, а каждый убыток начинает стоить нескольких выигрышей.
Профит-фактор (Profit Factor): как оценить эффективность стратегии
Чтобы разобраться, что такое профит фактор в трейдинге, задайте стратегии один вопрос: сколько долларов прибыли она приносит на каждый доллар убытка. Profit Factor делит сумму всех прибыльных сделок на сумму всех убыточных, взятую без знака «минус».
Формула профит фактора выглядит так:
Profit Factor = Валовая прибыль / Валовой убыток
В примере из десяти сделок прибыль составила 960 долларов, убыток 560 долларов. Профит-фактор равен 960 / 560 ≈ 1,71: на каждый потерянный доллар система вернула 1,71 доллара. Значение 1 означает работу в ноль, а все, что ниже, означает убыток.
Ориентиры для оценки условны и зависят от стиля торговли:
- ниже 1: стратегия убыточна;
- 1–1,3: перевес слишком тонкий, его съедят комиссии и ошибки исполнения;
- 1,3–2: рабочий диапазон для большинства ручных стратегий;
- 2–3: сильный результат, если он держится на сотнях сделок;
- выше 3: повод перепроверить данные, потому что за такой цифрой часто стоит короткая выборка, подгонка под историю или одна аномальная сделка.
Слабое место показателя в том, что он не видит количества сделок и порядка, в котором шли убытки. На маленькой выборке одна сделка меняет картину целиком: уберите из примера лучшую сделку на 300 долларов, и профит-фактор упадет с 1,71 до 1,18, а матожидание с 40 до 11 долларов. Поэтому профит фактор в трейдинге оценивают вместе с числом сделок и максимальной просадкой.
Перевес можно считать устойчивым, когда профит фактор держится выше 1,3 на каждом отдельном отрезке истории. Высокий общий итог, собранный за один удачный месяц, о системе ничего не доказывает.
Матожидание, винрейт и профит-фактор: в чем разница
Все три показателя описывают одну и ту же торговлю, но с разных сторон:
| Показатель | Что показывает | Как считается | Ориентир | Слабое место |
| Матожидание | Средний результат одной сделки в деньгах или R | Винрейт × Средняя прибыль − (1 − Винрейт) × Средний убыток | Выше нуля с запасом над издержками | На короткой выборке может оказаться случайным |
| Винрейт | Как часто сделки закрываются в плюс | Прибыльные сделки / Все сделки × 100% | Выше точки безубыточности для вашего соотношения прибыли к убытку | Ничего не говорит о размере прибылей и убытков |
| Профит-фактор | Сколько прибыли приходится на 1 доллар убытка | Валовая прибыль / Валовой убыток | 1,3–2 для большинства ручных стратегий | Чувствителен к одной крупной сделке и не видит порядок убытков |
Если выбирать одну цифру, это матожидание: только оно напрямую показывает, растет ли счет. Винрейт и профит-фактор объясняют, за счет чего это происходит, и подсказывают, где искать проблему, если результат перестал устраивать.
Как показатели связаны между собой
Все три показателя держатся на четвертом: соотношении средней прибыли к среднему убытку (payoff ratio). Если средний плюс втрое больше среднего минуса, говорят о соотношении 1 к 3. Зная его и винрейт, остальное можно вычислить без журнала:
- Минимальный винрейт для выхода в ноль = 1 / (1 + соотношение). При 1 к 3 это 1 / 4 = 25%.
- Профит-фактор = Винрейт × соотношение / (1 − Винрейт). При винрейте 35% и 1 к 3: 0,35 × 3 / 0,65 ≈ 1,62.
- Матожидание = (1 − Винрейт) × Средний убыток × (Профит-фактор − 1). Для той же стратегии: 0,65 × 1R × 0,62 ≈ +0,4R.
Последняя формула выручает при разборе чужих результатов: если известны винрейт, средний убыток и профит-фактор, матожидание считается за минуту. Первая формула дает таблицу, которую полезно держать перед глазами:
| Соотношение риска к прибыли | Минимальный винрейт для безубытка |
| 1 к 0,5 | 66,7% |
| 1 к 1 | 50% |
| 1 к 1,5 | 40% |
| 1 к 2 | 33,3% |
| 1 к 3 | 25% |
| 1 к 5 | 16,7% |
Вывод простой: винрейт в трейдинге имеет смысл сравнивать только с порогом из этой таблицы для вашего соотношения. Например, винрейт 45% при соотношении 1 к 1 ведет к убытку в 0,1R на сделку. Стоит поднять среднюю прибыль до трех стопов, и с тем же процентом попаданий матожидание вырастет до +0,8R.
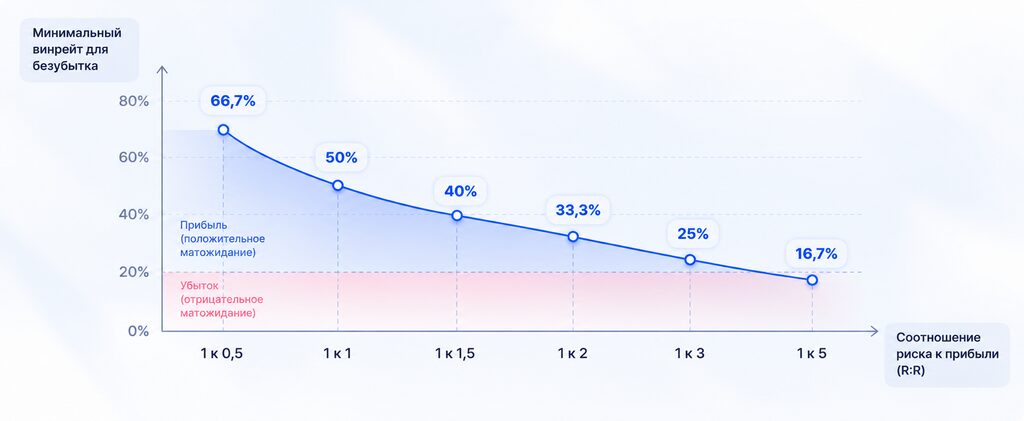
На этой арифметике построен подход Пола Тюдора Джонса, одного из самых известных макротрейдеров США. Он ищет сделки, где на один доллар риска приходится пять долларов потенциальной прибыли, и объяснял это так: при таком соотношении он может «ошибаться в 80% случаев и все равно не терять деньги». Граница безубыточности для 1 к 5 действительно проходит на отметке 16,7%, так что 20% попаданий оставляют систему в плюсе.
Примеры стратегий с разным математическим преимуществом
Перевес можно строить по-разному, и у каждого профиля свои слабые места. Ниже четыре типичных варианта, посчитанных в R:
| Стратегия | Винрейт | Средняя прибыль | Средний убыток | Матожидание | Профит-фактор |
| Скальпинг с коротким тейком | 70% | 0,5R | 1R | +0,05R | 1,17 |
| Торговля от уровней 1 к 3 | 35% | 3R | 1R | +0,40R | 1,62 |
| Трендовая система с трейлинг-стопом | 30% | 4R | 1R | +0,50R | 1,71 |
| Пересиживание убытков | 80% | 0,4R | 2R | −0,08R | 0,80 |
Скальпинг с коротким тейком выглядит самым комфортным: семь сделок из десяти закрываются в плюс. Перевес при этом самый тонкий, всего +0,05R на сделку, и если издержки вырастут до 0,05R, матожидание обнулится при том же винрейте. Мы смоделировали 50 000 отрезков по 100 сделок для такой системы: примерно каждый пятый закончился в минусе, хотя перевес у нее честный.
Торговля от уровней со стопом за уровнем и целью в три стопа дает вдвое меньше прибыльных сделок при восьмикратно большем перевесе. Издержки ей почти не страшны: при тех же 0,05R на сделку матожидание снижается с 0,40R до 0,35R.
Трендовые системы ошибаются еще чаще и зарабатывают на редких длинных движениях, поэтому сильнее всего страдают от ранних выходов: если средняя прибыль снизится с 4R до 2,3R, матожидание упадет до нуля.
Пересиживание убытков чаще всего встречается у новичков. Трейдер не закрывает сделку по стопу и ждет возврата цены. Восемь раз из десяти цена возвращается, и винрейт выглядит образцово, но два убытка по 2R съедают восемь мелких плюсов.
У низкого винрейта своя цена: серии стопов. Чтобы оценить их длину, мы прогнали отдельную модель на 100 000 отрезков по 100 сделок и в каждом нашли самую длинную полосу убытков подряд:
| Винрейт | Самая длинная серия убытков за 100 сделок (медиана) | Вероятность серии из 7 стопов и больше |
| 30% | 10 | 95% |
| 35% | 9 | 85% |
| 40% | 7 | 69% |
| 50% | 6 | 32% |
| 60% | 4 | 9% |
| 70% | 3 | 1,5% |
При винрейте 35% серия из восьми-девяти стопов подряд – рядовое событие. Тот, кто меняет правила после каждой такой полосы, выбрасывает перевес вместе с ней.
Отсюда требования к риску. При риске 1% на сделку типичная максимальная просадка стратегии 1 к 3 с винрейтом 35% на отрезке из 100 сделок составляет около 10% депозита, а в каждом десятом сценарии доходит до 16% и больше. При риске 3% те же серии оборачиваются просадкой почти на треть счета, и выдерживают ее немногие.
Как рассчитать математическое преимущество своей торговой системы
Александр Герчик на одном из разборов сформулировал требование жестко: свою статистику трейдер должен знать «на молекулярном уровне». Если журнал заполнен честно, расчет перевеса занимает меньше часа:
- Отберите сделки одной стратегии за период. Пробой, отбой и ложный пробой считайте отдельно.
- Для каждой сделки запишите риск в деньгах и результат после комиссий.
- Переведите результат в R, разделив его на риск.
- Посчитайте винрейт, среднюю прибыль и средний убыток.
- Найдите матожидание и профит-фактор.
- Сравните свой винрейт с минимальным для вашего соотношения прибыли к убытку.
- Проверьте устойчивость: уберите лучшую сделку и посчитайте первую и вторую половины выборки отдельно. Если перевес исчезает, он держался на одной удаче.
Разберем расчет на тех же десяти сделках с риском 100 долларов:
| Сделка | Результат, $ | Результат в R |
| 1 | +300 | +3,0 |
| 2 | −100 | −1,0 |
| 3 | −100 | −1,0 |
| 4 | +240 | +2,4 |
| 5 | −100 | −1,0 |
| 6 | −60 | −0,6 |
| 7 | +300 | +3,0 |
| 8 | −100 | −1,0 |
| 9 | −100 | −1,0 |
| 10 | +120 | +1,2 |
По этим данным:
- винрейт: 4 / 10 = 40%;
- средняя прибыль: 960 / 4 = 240 долларов, или 2,4R;
- средний убыток: 560 / 6 ≈ 93 доллара, или 0,93R;
- матожидание: 400 / 10 = +40 долларов, или +0,4R;
- профит-фактор: 960 / 560 ≈ 1,71;
- минимальный винрейт при соотношении 240 / 93 ≈ 2,57: 1 / 3,57 ≈ 28%.
С комиссией 4 доллара за сделку матожидание снижается до 36 долларов, а профит-фактор до 1,62. Десяти сделок хватает, чтобы отработать расчет, но выводы о стратегии по ним делать рано.
Сколько сделок нужно для оценки стратегии
Статистика в трейдинге становится надежной только на дистанции, и это легко показать на цифрах. Возьмем стратегию 1 к 3 с винрейтом 35%. Граница безубыточности у нее 25%, и запас кажется солидным. Однако на маленькой выборке измеренный винрейт сильно отклоняется от настоящего. В таблице показано, где с вероятностью 95% находится реальный винрейт, если в журнале стоит 35%:
| Количество сделок | Где может находиться реальный винрейт |
| 30 | 18–52% |
| 50 | 22–48% |
| 100 | 26–44% |
| 200 | 28–42% |
| 500 | 31–39% |
На 30 сделках нельзя даже сказать, выше ли реальный винрейт точки безубыточности: диапазон захватывает и 18%, и 52%. Только к сотне сделок нижняя граница поднимается выше 25%. Моделирование дает ту же картину: стратегия с перевесом +0,4R заканчивает отрезок из 30 сделок в минусе примерно в 12% случаев, а отрезок из 100 сделок лишь в 1%.
На практике в GTE ориентируются на такие пороги: первые сигналы видны после 30–50 сделок, более объективная картина складывается к 100–150, а полноценная оценка конкретной стратегии требует 150–200 сделок и больше.
Чем тоньше перевес и чем реже крупные выигрыши, тем больше нужна выборка. Скальпинговой системе с матожиданием +0,05R не хватит и 200 сделок. Трендовой стратегии, которая зарабатывает на одном движении из десяти, нужны сотни сделок, чтобы такие движения вообще попали в статистику. Отдельное условие касается правил: пока идет счет, они не меняются. Если по ходу вы сдвинули стоп или добавили фильтр, выборка начинается заново.
Как улучшить математическое преимущество стратегии
Матожидание складывается из трех рычагов: винрейта, средней прибыли и среднего убытка. Начинать стоит с того, который проседает сильнее, и менять по одному параметру за раз, иначе в статистике не будет видно, что сработало.
- Сократите средний убыток. Стоп ставят за уровень, от которого вы торгуете, и никогда не переносят дальше. Сильная точка входа у уровня позволяет держать стоп коротким: чем ближе вход к месту, где идея перестает работать, тем больше R помещается в то же движение цены.
- Не обрезайте прибыль. Цель определяют до входа по ближайшему сильному уровню, и если до него меньше трех стопов, сделку пропускают. Заодно проверьте в журнале, сколько цена проходила после вашего выхода. Если она регулярно проходит столько же, сколько вы забрали, вы недобираете движение.
- Отбирайте сетапы строже. Винрейт растет за счет фильтров до входа: подтвержденного уровня, запаса хода по ATR (индикатор средней дневной амплитуды цены) и отсутствия важных новостей. Умение анализировать рынок Форекс, акции или криптовалюту по уровням отсекает сделки, в которых цене просто некуда идти.
- Сократите издержки. Каждая лишняя сделка платит комиссию и спред. Для систем с тонким перевесом это главный рычаг: переторговка обнуляет +0,05R быстрее любой рыночной ошибки.
- Не подгоняйте правила под историю. Если параметры перебирали, пока профит-фактор на истории не превысил 3, вы, скорее всего, описали прошлое. Каждое изменение проверяйте на отрезке данных, которого не было при настройке.
Еще один рычаг дают убыточные срезы, то есть часы, инструменты и сетапы, на которых системно копятся потери. Почти у каждого трейдера такой срез есть, и найти его можно только в журнале.
Насколько сильно он влияет на итог, показывает разбор, который проводил Александр Герчик. Трейдер совершил около 900 сделок, 52% из них закрылись в плюс, а итог по счету составил −3%. Причина нашлась в средних значениях: средняя прибыльная сделка равнялась 2100, средняя убыточная 2400 в валюте счета. Затем статистику разложили по времени. Из 903 сделок 360 пришлись на интервал с 10:00 до 14:00. Если убрать их из статистики, общий результат меняется с −24 000 на +38 900. Ни один вход при этом не изменился: из статистики ушли только часы, в которые трейдер раз за разом терял.
Калькулятор математического преимущества: какие данные нужны
Отдельный сервис для расчета не обязателен: калькулятор собирается в Google Таблицах за 15 минут. По каждой сделке понадобятся пять полей:
- дата и время входа;
- сетап: пробой, отбой или ложный пробой;
- риск в деньгах, то есть расстояние до стопа, умноженное на объем;
- результат в деньгах после комиссий;
- результат в R, то есть результат, деленный на риск.
Пусть результаты в деньгах записаны в столбце E (строки 2–201), а результаты в R в столбце F. Тогда формулы такие:
| Показатель | Формула в Google Таблицах |
| Винрейт | =COUNTIF(E2:E201;»>0″)/COUNT(E2:E201) |
| Средняя прибыль | =AVERAGEIF(E2:E201;»>0″) |
| Средний убыток | =ABS(AVERAGEIF(E2:E201;»<0″)) |
| Матожидание | =AVERAGE(E2:E201) |
| Матожидание в R | =AVERAGE(F2:F201) |
| Профит-фактор | =SUMIF(E2:E201;»>0″)/ABS(SUMIF(E2:E201;»<0″)) |
| Минимальный винрейт | =1/(1+J2/J3) |
В последней строке J2 и J3 обозначают ячейки, где посчитаны средняя прибыль и средний убыток. Формулы даны для русской локали с точкой с запятой между аргументами, в английской вместо нее ставят запятую.
Если вы тестируете систему в MetaTrader 5, профит фактор и матожидание тестер посчитает сам: в отчете они называются Profit Factor и Expected Payoff.
Калькулятор считает только то, что в него внесли. Если сделки, закрытые с нарушением правил, не попадают в таблицу, вы получите перевес системы, по которой фактически не торгуете.
Выводы
Из трех показателей решающий – матожидание. Если оно выше нуля и с запасом перекрывает комиссии, у стратегии есть перевес. Винрейт и профит-фактор объясняют, откуда он берется и какой рычаг стоит подтянуть: вход, цель или размер убытка. Оценивать эти цифры имеет смысл на выборке от 100–150 сделок, совершенных по одним и тем же правилам.
При соотношении 1 к 3 граница безубыточности проходит на 25% прибыльных сделок, и этот запас прощает многое, кроме отодвинутых стопов. Так к торговле подходят в Gerchik Trading Ecosystem: уровень, стоп за ним, цель не меньше трех стопов и журнал, по которому видно, работает ли система. Курсы для трейдеров в GTE помогают выстроить этот подход с нуля и собрать собственный торговый алгоритм, который проверяется статистикой.
Часто задаваемые вопросы
Что такое математическое ожидание в трейдинге и как его рассчитать?
Это средний результат одной сделки на длинной серии. Считают его по формуле «винрейт × средняя прибыль − (1 − винрейт) × средний убыток» или делят чистый результат за период на количество сделок. Положительное значение означает, что стратегия в среднем добавляет деньги с каждой сделкой. Удобнее всего выражать матожидание в R, то есть в долях риска на сделку, чтобы сравнивать периоды с разным объемом позиций.
Какой винрейт считается хорошим для прибыльной торговой стратегии?
Хороший винрейт тот, что стабильно выше точки безубыточности для вашего соотношения прибыли к убытку. При 1 к 1 нужно больше 50%, при 1 к 2 больше 33%, а при 1 к 3 достаточно 25%. К минимуму стоит добавить запас на комиссии и ошибки исполнения: для стратегии 1 к 3 рабочий ориентир начинается примерно с 30–35%.
Что такое Profit Factor и каким он должен быть?
Profit Factor – отношение суммы всех прибыльных сделок к сумме всех убыточных. Значение 1 означает работу в ноль, а все, что ниже, означает убыток. Для большинства ручных стратегий рабочим считается диапазон от 1,3 до 2, а значения выше 2 говорят о сильном результате при достаточной выборке. Профит фактор выше 3 на коротком отрезке чаще указывает на подгонку под историю или одну аномальную сделку, чем на выдающуюся систему.
Может ли стратегия быть прибыльной при низком винрейте?
Да, если средняя прибыль заметно больше среднего убытка. Стратегия 1 к 3 с винрейтом 35% дает матожидание +0,4R на сделку, в восемь раз больше, чем скальпинг с 70% прибыльных сделок и тейком в половину стопа. Платить за это приходится длинными сериями стопов: на отрезке из 100 сделок серия из семи убытков подряд встречается в 85% случаев. Поэтому риск на сделку держат в пределах 1% депозита, а правила после неудачной полосы не меняют.
Как понять по статистике сделок, что торговая стратегия имеет математическое преимущество?
Признаков несколько. Матожидание после комиссий выше нуля, профит-фактор держится выше 1,3 на каждом отдельном отрезке выборки, а сделок набралось хотя бы 100–150 по одним правилам. Напоследок уберите лучшую сделку и сравните первую и вторую половины выборки: если перевес сохраняется, его дает система.


