

Проскальзывание в трейдинге чаще всего замечают по стопу. Убыток планировался в $50, а в отчете брокера значится $68, хотя цена дошла до стоп-уровня ровно так, как вы рассчитывали. Разница ушла на исполнение: рынок прошел вашу цену быстрее, чем нашлись встречные заявки.
На одной сделке это мелочь. За несколько сотен сделок такие доллары складываются в заметную статью расходов, а у скальпера с коротким стопом способны обнулить преимущество всей системы.
Ниже разберем, что такое проскальзывание в трейдинге, как его посчитать в долях риска и почему самое неприятное исполнение случается на стоп-лоссе. Правила и примеры – из практики Павла Носкова, ментора Gerchik Trading Ecosystem.
Что такое проскальзывание в трейдинге
Проскальзывание в трейдинге – это разница между ценой, по которой вы рассчитывали исполнить ордер, и ценой фактического исполнения. В англоязычных источниках его называют slippage. Ожидаемой ценой для рыночного ордера служит лучшая котировка в момент отправки, для стоп-лосса – уровень стопа, для сделки в бэктесте – цена сигнала.
Проще всего понять, что такое проскальзывание, на рыночной покупке. Лучшая цена продажи в стакане – $50,00, вы покупаете 200 акций по средней цене $50,04 и переплачиваете 4 цента на акцию, или $8 на позицию.
Если за доли секунды цена сдвинулась в вашу сторону, исполнение окажется лучше ожидаемого, и такое проскальзывание называют положительным. Трейдера больше волнует отрицательное: оно напрямую увеличивает издержки и чаще всего случается на выходе новостей и при срабатывании стопа.
Со спредом, разницей между лучшими ценами покупки и продажи, его путать не стоит. Спред рыночный ордер оплачивает всегда, даже на спокойном рынке, тогда как проскальзывание добавляется сверху, когда исполнение уходит дальше лучшей котировки. Комиссию видно в тарифе еще до сделки, а размер проскальзывания вы узнаете только после исполнения, поэтому его приходится собирать по собственной статистике.
Почему возникает проскальзывание
Механизмов два, и в резком движении они срабатывают вместе.
- Цена сдвинулась, пока заявка шла на рынок. Обычно это миллисекунды, при ручном подтверждении или плохом соединении – секунды. На выходе новости котировка успевает за это время уйти на десятки пунктов.
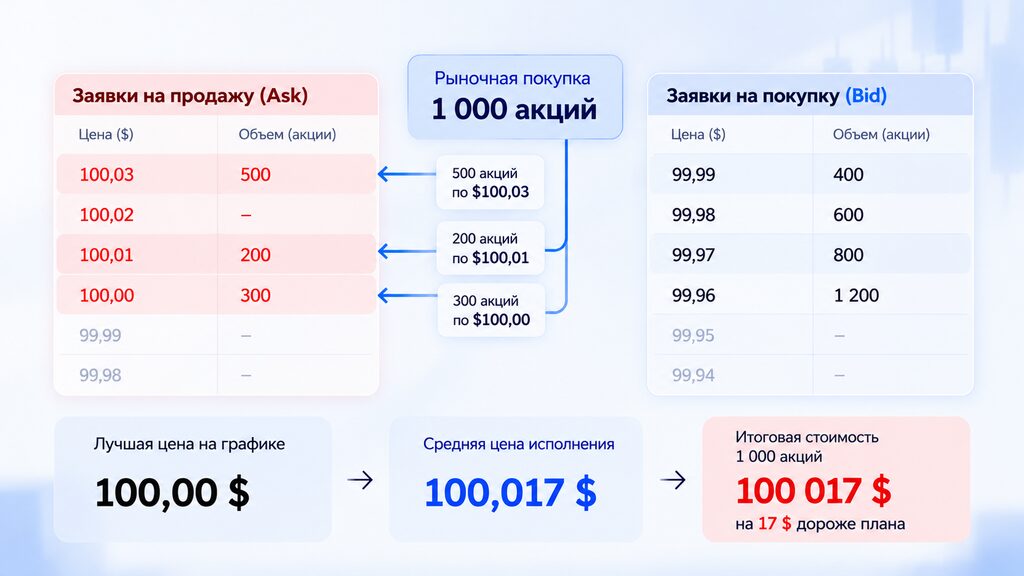
- Объема по лучшей цене не хватило. Рыночный ордер забирает заявки из стакана уровень за уровнем, пока не наберет весь объем.
Пример: на продажу стоят 300 акций по $100,00, 200 акций по $100,01 и 500 акций по $100,03. Покупка 1000 акций по рынку соберет все три уровня по средней цене $100,017 и обойдется на $17 дороже плана, хотя на графике цена почти не сдвинулась.
Сила этих механизмов зависит от трех факторов: ликвидности, новостей и времени торговли.
Ликвидность и размер позиции
Ликвидность – способность рынка принять заявку без заметного сдвига цены. Чем тоньше стакан, тем сильнее ваш собственный ордер сдвигает среднюю цену, поэтому значение имеет и размер позиции. Пока трейдер набирает статистику с риском $5 на сделку, потери на исполнении почти незаметны. Когда риск вырастает до $100, а критерии отбора инструментов остаются прежними, позиция становится в двадцать раз больше, и объема по лучшей цене ей уже не хватает.
Новости
Перед выходом сильной статистики никто не знает, какой окажется цифра, поэтому крупные участники снимают часть лимитных заявок у текущей цены, и стакан редеет. В момент публикации приходит поток рыночных ордеров, и цена за секунды проходит по разреженному стакану значительное расстояние. Хуже всего исполнение именно в эти секунды, причем сразу у всех, кто торгует по рынку.
Самые опасные для исполнения события:
- решения по процентной ставке и пресс-конференции центральных банков;
- CPI и другие данные по инфляции;
- Non-Farm Payrolls, ежемесячный отчет о занятости в США;
- PMI и другие значимые макроэкономические публикации;
- неожиданные политические и геополитические события.
У криптовалют к ним добавляются регуляторные новости, решения по ETF, листинги и делистинги, проблемы крупных бирж и массовые ликвидации. 10 октября 2025 года за сутки ликвидировали позиции более чем на $19 млрд, это рекорд для рынка. Маркетмейкеры сняли заявки, и отдельные альткоины на минуты обваливались на десятки процентов.
На каких рынках чаще возникает проскальзывание
Проскальзывание встречается на любом рынке, а третий фактор, время торговли, на каждом рынке работает по-своему: даже один инструмент в течение суток может иметь совершенно разную ликвидность.
Форекс. Единого стакана на внебиржевом валютном рынке нет. Проскальзывание на Форекс заметнее всего при смене торгового дня, около 17:00 по Нью-Йорку: ликвидность падает, спред расширяется, отложенные ордера исполняются хуже. Тонко бывает и в азиатскую сессию для европейских пар, и на экзотических парах.
Акции. Проскальзывание на бирже – это прежде всего вопрос глубины стакана, и у акций ее видно еще до входа. На американском рынке объем сосредоточен в основной сессии, особенно после открытия и перед закрытием. Высокая активность не гарантирует хорошего исполнения: в первые минуты вместе с объемом растет волатильность, и в менее ликвидных бумагах спред остается широким.
Криптовалюты. Торги идут круглосуточно, но самые активные движения совпадают с европейской и особенно американской сессией. По данным Kaiko, в 2024 году на выходные приходилось лишь 13–16% оборота биткоина, а в небольших альткоинах объем в субботу и воскресенье бывает ниже будничного в 3–4 раза. На децентрализованных биржах (DEX) перед обменом задают допустимое проскальзывание (slippage tolerance), и слишком широкий допуск привлекает ботов, которые зарабатывают на чужих сделках.
Какие типы ордеров подвержены проскальзыванию
Риск проскальзывания заложен в механику заявки, и это хорошо видно, если сравнить, что гарантирует каждый тип ордера.
| Тип заявки | Как исполняется | Проскальзывание | Риск неисполнения |
| Рыночная (Market) | Сразу, по лучшим доступным ценам | Высокое | Практически нет |
| Стоп (Stop Market) | После касания стоп-цены становится рыночной | Высокое | Практически нет |
| Лимитная (Limit) | По заданной цене или лучше | Отрицательного нет | Есть |
| Стоп-лимит (Stop Limit) | После касания стоп-цены становится лимитной | Ограничено лимитом | Есть |
Сильнее всего проскальзывают стоп-ордера: защитные стопы и входы на пробой через buy stop срабатывают как раз в момент ускорения. Лимитная заявка работает по принципу «эта цена или лучше, но никогда хуже», хотя цена может до нее так и не дойти. Тейк-профит на биржах бывает и лимитным, и рыночным (TP Limit и TP Market), а ликвидация всегда исполняется по рынку.
Стоп-лимит удобен для входа на пробой. Заявка с Buy Stop Price 102,10 и Buy Limit Price 102,20 означает: при достижении 102,10 активировать покупку, но платить не дороже 102,20.
| «Разница между стопом и лимитом фактически задает максимально допустимое проскальзывание. Пусть мы лучше не получим позицию, чем получим ее по плохой цене».– Павел Носков |
Как рассчитать проскальзывание
Формула зависит от направления сделки, а положительный результат в обоих случаях означает потерю:
- для покупки: проскальзывание = цена исполнения − ожидаемая цена;
- для продажи, включая выход из лонга по стопу: проскальзывание = ожидаемая цена − цена исполнения.
Чтобы получить сумму в деньгах, результат умножают на объем позиции, но полезнее всего доля риска. R – сумма, которую вы теряете при срабатывании стопа: при риске $50 на сделку 1R равен $50. Центы на разных инструментах не сравнить, а доля R сразу показывает, сколько от запланированного убытка забрало исполнение.
Пример. Покупка 250 акций по $50,00, стоп на $49,80, риск по сделке $50. Стоп исполнился по $49,75: проскальзывание 5 центов на акцию, или $12,5 на позицию. Это 0,25R, и сделка закрылась с убытком 1,25R вместо запланированного 1R.
На Форекс то же считают в пунктах: стандартный лот EUR/USD, купленный по 1,0852 вместо 1,0850, дает 2 пункта проскальзывания, или $20. Универсальной нормы нет, ориентиром служит собственная статистика по каждому инструменту.
Как проскальзывание влияет на прибыль трейдера
Чтобы понять, что значит проскальзывание для вашей системы, его сравнивают с размером стопа. Одни и те же 3 цента при стопе 10 центов дают 0,3R, а при стопе 50 центов всего 0,06R, поэтому сильнее всего страдают скальпинг и короткие внутридневные стопы.
Возьмем систему, где 40% сделок приносят в среднем +3R, а 60% закрываются по стопу с −1R. Ее математическое ожидание, то есть средний результат на сделку, равно 0,6R, или +60R на 100 сделок. Теперь добавим исполнение: вход по рынку стоит в среднем 0,1R, стопы проскальзывают еще на 0,15R. Плюс сокращается до 2,9R, минус растет до 1,25R, и 40 × 2,9 − 60 × 1,25 = +41R. Система потеряла почти треть результата, хотя ни один сигнал не изменился.
С короткими целями картина жестче. У скальпера с 55% прибыльных сделок и соотношением прибыли к риску 1:1 матожидание 0,1R. Если исполнение забирает те же 0,1R с каждой сделки, получается 0,55 × 0,9 − 0,45 × 1,1 = 0, и на реальном счете система работает в ноль еще до комиссий.
В методике GTE сделку обычно пропускают, если до цели меньше трех величин стопа, и такое соотношение заодно дает запас на издержки исполнения.
Проскальзывание при Stop Loss
Самое неприятное проскальзывание случается на стоп-лоссе. После касания стоп-цены заявка становится рыночной и исполняется по той ликвидности, которая есть в стакане в эту секунду. Задача защитного стопа – закрыть позицию, и лучшая цена здесь вторична.
К тому же стопы стоят пачками, за очевидными уровнями и круглыми ценами, и при подходе цены все они одновременно превращаются в рыночные ордера. При гэпе, разрыве между ценой закрытия и открытия, стоп исполняется по первой доступной цене: если акция закрылась по $50, а после отчета открылась по $46, стоп на $49 сработает около $46. Такие риски ограничивают только размером позиции и плечом.
Отсюда главное правило Павла Носкова: стоп-лимит в качестве защитного стопа использовать нельзя. Если цена резко проходит уровень, стоп-лимит активируется, но рынок уже за лимитной ценой, и заявка исполняется частично или не исполняется вовсе. Американский регулятор SEC в памятках для инвесторов предупреждает о том же.
Крайний случай показал день 15 января 2015 года. Швейцарский национальный банк без предупреждения отменил минимальный курс 1,20 франка за евро, франк за минуты подорожал почти на 30%, и около 45 минут ликвидности в EUR/CHF практически не было. Стопы исполнялись с проскальзыванием в сотни и тысячи пунктов, а стоп-лимит под 1,20 в тот день, скорее всего, так и остался бы неисполненным.
На криптовалютных фьючерсах есть еще одна ловушка: при высоком плече цена ликвидации может оказаться ближе стопа, и биржа закроет позицию по рынку раньше него. Плечо подбирают так, чтобы ликвидационная цена лежала заметно дальше стоп-лосса.
Как уменьшить проскальзывание в трейдинге
Полностью убрать проскальзывание нельзя, хотя его размер во многом определяется решениями, которые трейдер принимает до входа.
- Отбирайте инструменты под свой объем. Если рыночная заявка съедает несколько уровней стакана, позицию уменьшают или берут другой инструмент. Павел Носков не работает там, где одновременно видит широкий спред, маленькие объемы в стакане и пустоты между барами: на американском рынке это чаще всего низколиквидные small caps, на криптовалютном – небольшие альткоины.
- Торгуйте в активные часы. Избегайте смены торгового дня на Форекс, премаркета и первых минут в тонких акциях, выходных в небольших монетах.
- Сверяйтесь с экономическим календарем. Если стратегия не рассчитана на новости, рыночные заявки вокруг публикации лучше не отправлять.
- Входите лимитными заявками. Для пробоя подходит стоп-лимит с допуском в несколько центов или пунктов.
- Дробите крупные заявки. Большую позицию набирают частями или через айсберг-заявку, которая показывает в стакане только часть объема.
- Не догоняйте цену. Если она ушла за ваш лимит, сделку пропускают.
Тем, кто только собирается начать торговать на бирже, проще с первых сделок привыкнуть к лимитным заявкам на входе и записывать в журнал цену исполнения рядом с плановой.
Как выбрать брокера с минимальным проскальзыванием
Проскальзывание на бирже определяет прежде всего стакан, а брокер влияет на то, как быстро и куда уходит ваша заявка. На Форекс зависимость сильнее, потому что исполнение во многом задает модель работы брокера.
- Модель исполнения. При ECN/STP заявки уходят к поставщикам ликвидности, а дилинговый центр сам становится контрагентом и вместо проскальзывания чаще дает реквоты, отказ исполнить заявку по запрошенной цене.
- Симметричность. Добросовестный брокер передает клиенту и положительное проскальзывание. В 2014 году британский регулятор FCA оштрафовал FXCM UK на £4 млн за то, что компания оставляла себе выгоду от благоприятного движения цены, а убытки перекладывала на клиентов.
- Статистика исполнения. Часть брокеров публикует долю заявок, исполненных по запрошенной цене, а в США такие отчеты раскрывают по правилу SEC 605.
- Реальный счет. На демо заявки часто исполняются по идеальным ценам, поэтому честную картину дадут несколько десятков сделок минимальным объемом с записью плановой и фактической цены.
В криптовалюте ликвидность одной и той же пары на разных биржах может отличаться в разы, поэтому стакан сравнивают именно там, где собираетесь торговать.
Проскальзывание и торговая стратегия
Чувствительность к проскальзыванию сильно зависит от стиля торговли.
- Скальпинг страдает сильнее всего: цели короткие, сделок много, поэтому нужны самые ликвидные инструменты и лимитные входы.
- Торговля на пробой означает вход в момент ускорения, и здесь выручает стоп-лимит или вход на ретесте уровня.
- Торговля на отбой лимитной заявкой обходится без проскальзывания на входе, и риск исполнения переходит на стоп.
- Свинг-трейдинг почти не чувствует проскальзывания на входе, но перенос позиции через ночь и выходные добавляет риск гэпов.
В методике GTE стоп ставят за уровень с люфтом, запасом на случай прокола. Люфт защищает от случайного срабатывания, тогда как проскальзывание добавляется к убытку уже после него, поэтому в расчете позиции учитывают оба запаса. Как находить и отбирать сильные уровни в трейдинге, подробно разобрано в отдельном материале.
Как учитывать проскальзывание при бэктесте
Тестер стратегий по умолчанию исполняет сделки точно по цене сигнала, а в TradingView проскальзывание и комиссия в свойствах стратегии изначально равны нулю. Без поправки на исполнение бэктест почти всегда выглядит лучше реальной торговли.
- Задайте проскальзывание явно. В TradingView это поле Slippage в свойствах стратегии: значение в тиках добавляется к цене рыночных и стоп-ордеров.
- Ужесточите лимитные входы. Опция Verify Price For Limit Orders засчитывает вход, только если цена прошла уровень на заданное число тиков, ведь в реальности перед вашей заявкой стоит очередь.
- Берите цифры из журнала отдельно для входов и для стопов, причем для стопов закладывайте значение хуже среднего.
- Проведите стресс-тест. Удвойте проскальзывание: если система уходит в минус при вдвое худшем исполнении, запаса прочности для реального счета у нее нет.
Проскальзывание: как контролировать потери
Контроль начинается с журнала. По каждой сделке записывают тип заявки, плановую и фактическую цену и проскальзывание в R, а раз в месяц группируют данные по инструментам и времени суток. Так становится видно, где уходит основная часть потерь.
Запас на исполнение удобно закладывать прямо в объем позиции. Если стоп в инструменте исполняется в среднем на 2 цента хуже, а технический стоп равен 20 центам, объем считают от 22 центов: при риске $50 это 227 акций вместо 250, и убыток по стопу остается в пределах плана.
Проскальзывание редко попадает в списки, где разбирают ошибки трейдеров, хотя его недооценка обходится дорого. Когда реальный счет начинает отставать от теста, трейдер обычно переписывает правила входа, а деньги тем временем уходят на исполнении.
Выводы
Проскальзывание – такая же торговая издержка, как спред и комиссия, только ее размер вы узнаете после сделки. На входе его ограничивают лимитными и стоп-лимитными заявками, выбором времени и инструментов под свой объем. На выходе приоритет другой: защитный стоп всегда рыночный, а запас на исполнение заложен в объем позиции. С ростом счета за качеством исполнения приходится следить так же внимательно, как за точкой входа.
Разобраться в торговле от уровней и управлении риском помогут бесплатные курсы по трейдингу от GTE: доступ к материалам открывается сразу после регистрации.
Часто задаваемые вопросы
Что такое проскальзывание в трейдинге и почему оно возникает?
Это разница между ожидаемой ценой сделки и ценой фактического исполнения. Оно появляется, когда цена успевает сдвинуться, пока заявка идет на рынок, или когда объема по лучшей цене не хватает и ордер исполняется по следующим уровням стакана.
Как рассчитать размер проскальзывания и его влияние на прибыль?
Для покупки из цены исполнения вычитают ожидаемую цену, для продажи делают наоборот. Чтобы оценить влияние на прибыль, результат делят на запланированный риск по сделке и сравнивают матожидание системы до и после учета этих потерь.
Почему возникает проскальзывание при срабатывании Stop Loss?
После касания стоп-цены стоп-лосс превращается в рыночный ордер. В резком движении или при гэпе ближайшие встречные заявки оказываются дальше стоп-цены, поэтому выход получается хуже плана, но позиция закрывается.
Как уменьшить проскальзывание при открытии и закрытии сделок?
Входите лимитными заявками или стоп-лимитом, торгуйте ликвидные инструменты в активные часы и подбирайте объем под глубину стакана. Прибыль фиксируйте лимитным тейк-профитом, стоп-лосс оставляйте рыночным, а запас на проскальзывание закладывайте в расчет объема.
Какой тип ордера лучше использовать, чтобы снизить риск проскальзывания?
Лимитный: он исполняется по заданной цене или лучше, хотя может не исполниться вовсе. Для входа на пробой подходит стоп-лимит, а для защитного выхода используют только рыночный стоп, потому что стоп-лимит в быстром рынке может оставить позицию открытой.


