

Сто тысяч долларов в индексе S&P 500 сегодня приносят дивидендами меньше 100 долларов в месяц. Так выглядит пассивный доход без рекламной упаковки. Обещания про деньги, которые приходят, пока вы спите, умалчивают главное: за каждым таким потоком стоит работа, сделанная заранее, и капитал, который копили годами.
В 2026 году эта арифметика стала жестче. Инфляция в США в сентябре ускорилась до 3,7%, ФРС впервые с 2023 года повысила ставку, а дивидендная доходность американского рынка опустилась до минимума за полтора века наблюдений. Процент по вкладу едва догоняет цены, поэтому решать, куда вложить деньги для пассивного дохода, приходится с калькулятором в руках.
Ниже разберем, какие источники дохода работают на практике, сколько капитала нужно для заметной суммы в месяц и где этот капитал теряют чаще всего. Все расчеты сделаны на данных осени 2026 года и не содержат обещаний доходности.
Что такое пассивный доход простыми словами
Если объяснять пассивный доход простыми словами, это деньги, которые приносит актив, пока вы заняты другими делами. Зарплата останавливается в день увольнения. Купоны, дивиденды и арендная плата продолжают приходить, пока у вас есть то, что их генерирует.
Самое практичное определение дали налоговики. Налоговая служба США (IRS) считает пассивной сдачу имущества в аренду и бизнес, в котором владелец существенно не участвует, а один из тестов на такое участие сформулирован в часах: больше 500 в год. Пассивность измеряется временем, и это самый честный критерий для любого источника дохода.
По этому критерию полностью пассивных источников почти нет. Портфель раз в год ребалансируют, квартиру ремонтируют, онлайн-курс обновляют. Поэтому профессионалы говорят о полупассивном доходе: участие остается, но сжимается до нескольких часов в месяц. Чтобы понять, что такое пассивный доход в вашем случае, задайте источнику два вопроса: сколько часов в год он потребует и что станет с выплатами, если вы перестанете им заниматься.
Какие бывают виды пассивного дохода
Варианты пассивного дохода различаются тем, что вы отдаете взамен: деньги, время или имущество. От этого зависят порог входа, риск и то, сколько внимания источник потребует после запуска.
- Дивиденды. Доля прибыли, которую компания выплачивает акционерам, обычно раз в квартал. Покупая акцию, вы становитесь совладельцем бизнеса.
- Купоны по облигациям. Вы даете в долг государству или компании, получаете регулярный процент, а в конце срока номинал возвращается к вам.
- Проценты по вкладам и фондам денежного рынка. Минимальный порог входа и минимальный риск, но и доходность обычно ненамного выше инфляции.
- Аренда недвижимости. Понятный ежемесячный платеж ценой крупного капитала и постоянных хлопот с жильцами, ремонтом и простоями.
- REIT. Биржевые фонды недвижимости, которые в США обязаны отдавать акционерам не меньше 90% налогооблагаемой прибыли. Арендный доход без покупки квартиры.
- Цифровые продукты и роялти. Курс, книга, шаблоны, стоковые фото. Создаются один раз, продаются многократно, а вкладывать приходится время и экспертизу.
- Доля в частном бизнесе. Партнерство без участия в управлении. Потенциал высокий, но продать такую долю быстро почти невозможно.
- Стейкинг. Вознаграждение в монетах за участие в работе блокчейна. Итог в долларах зависит прежде всего от курса монеты.
Все примеры пассивного дохода устроены одинаково: сначала вы вкладываете что-то ценное, потом появляется поток. Разница в том, сколько участия требуется дальше. Индексный фонд годами не напоминает о себе, а сдаваемая квартира легко превращается во вторую работу.
Как создать пассивный доход с нуля
Вопрос, как создать пассивный доход, решается задолго до выбора актива. Без финансового фундамента первая же просадка рынка заставит забрать деньги в худший момент, и вся конструкция рассыплется. Поэтому порядок шагов здесь важнее инструментов:
- Посчитайте свободные деньги. Доходы минус обязательные расходы за 2–3 месяца: это и есть ваш инвестиционный ресурс.
- Закройте дорогие долги. Кредитная карта под 20% годовых обходится дороже, чем принесет любой консервативный инструмент, и ее погашение дает самую надежную «доходность».
- Соберите резерв на 3–6 месяцев расходов. Он нужен, чтобы при потере работы или срочных тратах не продавать инвестиции на падении.
- Запишите цель в цифрах. Формулировка «500 долларов в месяц через 15 лет» сразу превращается в расчет капитала и ежемесячного взноса.
- Автоматизируйте взносы и реинвестируйте выплаты. Перевод на брокерский счет в день зарплаты дисциплинирует лучше любой силы воли, а дивиденды и купоны пусть идут на покупку новых активов.
Многие хотят понять, как сделать пассивный доход за год-два. Реальный темп скромнее: первый ощутимый поток обычно появляется через несколько лет регулярных взносов. Сравнение инструментов по риску и сроку есть в разборе о том, куда выгодно вложить деньги в 2026 году.
Как создать пассивный доход без больших вложений
Порог входа на рынок за последние годы почти исчез. Многие брокеры продают дробные акции, а пай фонда на S&P 500 стоит несколько десятков долларов. Вопрос, куда можно вложить деньги для пассивного дохода с бюджетом 50–100 долларов в месяц, сегодня упирается в дисциплину, а сумма вторична.
Сложная стратегия для этого не нужна. В письме акционерам Berkshire Hathaway за 2013 год Уоррен Баффет описал, как распорядятся деньгами, которые он оставит жене: 10% в краткосрочные государственные облигации и 90% в недорогой индексный фонд на S&P 500. Один из самых успешных инвесторов в истории выбрал для семьи схему, которую повторит любой новичок.
Основу небольшого портфеля составляют регулярные покупки индексного фонда на фиксированную сумму. Такой подход называют усреднением: на падении вы автоматически покупаете больше паев, на росте меньше. Деньги, которые могут понадобиться в ближайшие 2–3 года, держат отдельно, и для них подходят депозит и облигации.
Нельзя не упомянуть про пассивный доход в сети: онлайн-курсы, шаблоны, партнерские программы. Денежный порог тут близок к нулю, но запуск съедает сотни часов, а продается только экспертиза, за которую кто-то готов платить. Статистика отрезвляет. По оценке Goldman Sachs, больше 100 000 долларов в год зарабатывают около 4% авторов контента, а опрос Linktree показал, что 46% авторов, работающих полный день, получают меньше 1 000 долларов в год. Идеи для пассивного дохода в интернете легко начать и так же легко забросить, поэтому первые годы такой доход остается вполне активным.
Пассивный доход с помощью инвестиций
Для большинства людей пассивный доход от инвестиций остается самым масштабируемым вариантом: он не упирается в часы в сутках и растет вместе с капиталом. Чтобы понимать, как получать пассивный доход с инвестиций, нужно различать два источника денег. Денежный поток (дивиденды, купоны, проценты) приходит на счет сам. Рост стоимости превращается в деньги, только когда вы продаете часть позиции.
Инвестору, который решает, куда инвестировать деньги для пассивного дохода, полезно видеть, сколько платит каждый инструмент и за какой риск:
| Инструмент | Денежный поток (октябрь 2026) | Главный риск |
| Вклад, фонд денежного рынка | Около 3,5–4% годовых | Инфляция съедает доход |
| Гособлигации США на 10 лет | Около 5% годовых | Падение цены при росте ставок |
| Индексный фонд на S&P 500 | Около 1,1% дивидендами плюс рост цены | Просадки рынка |
| Дивидендные акции, REIT | Выше индекса, зависит от эмитента | Сокращение выплат |
| Стейкинг | Несколько процентов в монетах | Курс монеты, надежность платформы |
Цифры отражают рынок на октябрь 2026 года и меняются вместе со ставками.
Универсального ответа, куда лучше вложить деньги для пассивного дохода, не существует: портфель 30-летнего специалиста с горизонтом в 25 лет и портфель человека, которому доход нужен через три года, устроены по-разному. Но логика выбора одна, и проще всего показать ее на основных классах активов.
Акции. Пассивный доход от акций складывается из дивидендов и роста цены, и сейчас баланс между ними необычный. Индекс S&P 500 платит дивидендами около 1,1% в год, это минимум с 1871 года при среднем уровне около 4,2%. Крупнейшие технологические компании возвращают деньги акционерам в основном выкупом собственных бумаг, поэтому регулярный доход из индексного фонда приходится добирать продажей части позиции.
Списывать дивиденды все же рано. По данным Hartford Funds, с 1940 года около 34% совокупной доходности S&P 500 дали реинвестированные дивиденды. В 2000–2009 годах индекс в целом ушел в минус, и все это десятилетие дивиденды приносили около 1,8% в год. Акции с дивидендными выплатами выбирают по устойчивости: какую долю прибыли компания отдает акционерам, сколько у нее долга и сколько лет она платит без перерывов. Аномально высокая дивидендная доходность чаще предупреждает о проблеме, чем обещает доход: цена упала, потому что рынок ждет сокращения выплат.
Новичку проще начать с фонда. Джон Богл, создатель первого индексного фонда для частных инвесторов, советовал: «Не ищите иголку в стоге сена. Просто купите весь стог».
Облигации и вклады. Для консервативных денег 2026 год оказался щедрым. Доходность 10-летних казначейских облигаций США в сентябре дошла примерно до 5,2%, максимума с 2007 года, и в середине октября держалась около 5,1%. Это более чем вчетверо выше дивидендной доходности рынка акций. Цена таких бумаг падает, когда ставки растут, поэтому гарантированный результат получает тот, кто держит облигацию до погашения.
Вклад на этом фоне почти ничего не зарабатывает в реальном выражении. При ставке ФРС 3,75–4,00% и инфляции 3,7% реальная доходность (доход за вычетом роста цен) близка к нулю. Для резерва это нормально, для роста капитала мало.
Сырье. Желающим инвестировать в нефть ради дивидендов стоит помнить, что выплаты нефтяников идут вслед за ценой барреля. В первом квартале 2026 года Brent прошел путь от 61 до 118 долларов, а разворот такой амплитуды бьет по дивидендам в первую очередь. Прецедент есть: в 2020 году Shell впервые со времен Второй мировой войны урезала дивиденд, сразу на две трети.
Сколько денег нужно для создания пассивного дохода
В 1994 году финансовый консультант Уильям Бенген прогнал через исторические данные простой вопрос: сколько можно забирать из портфеля, чтобы денег хватило на всю пенсию. Ответ вошел в учебники как правило 4%. Если в первый год изъять 4% сбалансированного портфеля из акций и облигаций, а дальше индексировать сумму на инфляцию, исторически денег хватало минимум на 30 лет. Отсюда формула: нужный капитал равен годовому доходу, умноженному на 25.
| Доход в месяц | Доход в год | Капитал по правилу 4% |
| 500 $ | 6 000 $ | 150 000 $ |
| 1 000 $ | 12 000 $ | 300 000 $ |
| 2 000 $ | 24 000 $ | 600 000 $ |
| 3 000 $ | 36 000 $ | 900 000 $ |
Morningstar ежегодно пересчитывает эту планку с учетом оценок рынка. Для тех, кто начинает жить на пассивный доход от инвестирования в 2026 году, безопасная ставка изъятия составляет 3,9% при горизонте 30 лет и вероятности 90%, что деньги не закончатся. Более длинный горизонт требует ставки ниже и капитала больше.
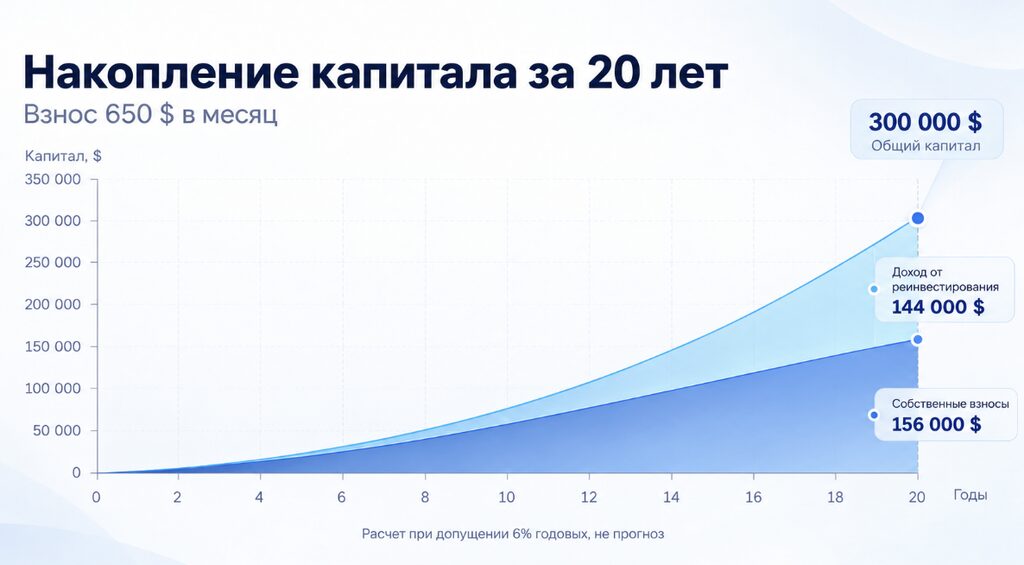
Обратная задача выглядит так. Цель – 1 000 долларов в месяц, то есть 300 000 долларов капитала за 20 лет. Без доходности пришлось бы откладывать 1 250 долларов ежемесячно. Если капитал растет в среднем на 6% в год с реинвестированием, взнос падает примерно до 650 долларов, а почти половину итоговой суммы дает сложный процент, то есть доход, начисленный на уже полученный доход. Эти 6% – допущение для расчета: реальный результат может оказаться ниже, а отдельные годы закончатся в минусе.
Сумма, которую вы готовы ежемесячно вложить в пассивный доход, на длинной дистанции весит больше стартового капитала.
| «Люди переоценивают стартовую сумму и недооценивают срок. Тот, кто пятнадцать лет подряд вкладывает по 300 долларов, обычно обгоняет того, кто годами ждет „подходящего момента“ для крупного входа. Капитал строится регулярностью.»Владислав Станкевич, главный редактор Gerchik Trading Ecosystem |
Основные риски пассивного дохода
У каждого источника пассивного дохода есть сценарий, при котором выплаты сокращаются или исчезают. Самые частые из них:
- Инфляция. Доход, который растет медленнее цен, теряет покупательную способность, даже если на счете ничего не меняется.
- Рыночные просадки. В 2008 году S&P 500 с учетом дивидендов потерял около 37%. Если деньги понадобятся в такой год, продавать придется дешево.
- Процентный риск. В 2022 году широкий рынок облигаций США потерял около 13%, это худший год в истории его основного индекса.
- Риск эмитента и концентрация. Компания может урезать дивиденд, заемщик может не вернуть долг. Чем меньше активов в портфеле, тем сильнее бьет каждая такая новость.
- „Гарантированная“ доходность. В 2022 году криптоплатформа Celsius, привлекавшая клиентов двузначными ставками, заморозила вывод средств, а через месяц подала на банкротство.
- Налоги. Дивиденды, купоны и аренда облагаются налогом по правилам страны резидентства, поэтому цель стоит считать в деньгах после налогов.
- Собственное поведение. Продажа на панике превращает временную просадку в окончательный убыток.
Бенджамин Грэм, учитель Уоррена Баффета, писал в «Разумном инвесторе»: «Главная проблема инвестора, и даже его злейший враг, скорее всего, он сам». Пассивную стратегию чаще всего ломает сам инвестор, когда вмешивается в нее в худший момент.
Как увеличить пассивный доход со временем
Если вы решили инвестировать для пассивного дохода, дальнейший рост держится на нескольких скучных привычках. Пока поток небольшой, он возвращается в портфель. Темп удобно оценивать правилом 72: разделите 72 на годовую доходность и получите примерное число лет до удвоения капитала. При 6% это около 12 лет.
Взнос растет вместе с зарплатой, хотя бы на часть каждой прибавки, иначе рост дохода растворяется в расходах. Капитал распределяется по классам активов и странам. Часть портфеля можно инвестировать в развивающиеся рынки: они движутся не синхронно с американским рынком и в отдельные годы обгоняют его, хотя в другие заметно отстают.
Раз в год портфель ребалансируют, то есть возвращают доли активов к целевым: продают подорожавшее и докупают подешевевшее без попыток угадать рынок. Остаются издержки. При условной доходности 6% годовых разница в комиссии фонда между 1% и 0,05% за 30 лет забирает почти четверть итогового капитала. Комиссия – единственная часть доходности, которую инвестор контролирует полностью.
Долгосрочные вложения выигрывают за счет времени: чем раньше начат процесс, тем большую часть итоговой суммы создает сложный процент.
Выводы
Пассивный доход начинается с активной работы и становится пассивным постепенно, по мере того как растет капитал. Схема одинакова для любого бюджета: резерв на 3–6 месяцев, регулярные взносы в диверсифицированный портфель и реинвестирование выплат, пока поток не станет ощутимым.
Цель проверяется правилом 4%: каждая 1 000 долларов ежемесячного дохода требует около 300 000 долларов капитала. Доходность считается после инфляции и налогов, а обещание высокого фиксированного процента стоит воспринимать как сигнал риска. Больше разборов по акциям, облигациям и управлению капиталом вы найдете, если зайдете на сайт Герчика.
Часто задаваемые вопросы
Что такое пассивный доход и чем он отличается от активного?
Пассивный доход приносит актив: капитал, имущество или созданный продукт. Активный вы получаете за свое время, и он прекращается вместе с работой. Поэтому ответ на вопрос, как получать пассивный доход, всегда начинается с актива: сначала его создают или покупают, потом он начинает платить.
Как создать пассивный доход с небольшой суммой денег?
Соберите резерв на 3–6 месяцев расходов, затем настройте ежемесячную покупку индексного фонда на 50–100 долларов и реинвестируйте дивиденды. Если вы выбираете, во что вложить деньги для пассивного дохода при небольшом бюджете, широкий индексный фонд и облигации дают диверсификацию без высокого порога входа.
Какие виды пассивного дохода существуют?
Основные варианты пассивного дохода: дивиденды, купоны по облигациям, проценты по вкладам, аренда недвижимости и REIT, цифровые продукты и роялти, доля в частном бизнесе и стейкинг. Они различаются порогом входа, риском и временем, которое требуют после запуска.
Сколько денег нужно, чтобы получать пассивный доход?
По правилу 4% капитал должен в 25 раз превышать желаемый годовой доход: для 1 000 долларов в месяц это около 300 000 долларов. Morningstar оценивает безопасную ставку изъятия на 2026 год в 3,9%, поэтому консервативный расчет дает чуть большую сумму.
Можно ли создать пассивный доход без вложений?
Без денег можно, но платить придется временем. Вопрос, как можно сделать пассивный доход без капитала, всегда сводится к созданию продукта: курса, книги, шаблонов, приложения. До первых продаж это сотни часов работы, и гарантии, что продукт найдет покупателя, нет.


