

Инвестиции для студентов часто откладывают, потому что страшно ошибиться. Уоррен Баффетт ошибся в первой же сделке. В 11 лет он уговорил старшую сестру Дорис вложиться вместе с ним и купил привилегированные акции Cities Service по 38,25 доллара. Бумаги быстро упали до 27, и по дороге в школу сестра каждый день напоминала брату, что ее деньги тают.
Когда цена вернулась к 40 долларам, Баффетт с облегчением продал и заработал около пяти долларов. Вскоре акции стоили 202 доллара. Позже он называл этот эпизод одним из важнейших в жизни и вынес из него правило не зацикливаться на цене покупки и не торопиться забирать мелкую прибыль.
Терпение он усвоил так хорошо, что по-настоящему большие деньги пришли к нему в том возрасте, когда большинство людей уже на пенсии. Морган Хаузел в книге «Психология денег» подсчитал: из 84,5 млрд долларов состояния Баффетта 81,5 млрд появились после его 65-летия. Капитал работал на него почти восемь десятилетий.
У двадцатилетнего нет денег Баффетта, но есть то, что сделало их огромными: несколько десятилетий впереди. Дальше по порядку разберем, с какой суммы начать, куда вложить первые деньги, как собрать простой портфель и какие ошибки обходятся новичкам дороже всего.
Почему студентам и молодежи стоит задуматься об инвестициях
История Баффетта держится на механизме, который называется сложным процентом: доход начисляется не только на вложенные деньги, но и на прибыль, которую они уже принесли. В первые годы эффект почти не виден, и многие бросают, так и не дождавшись момента, когда доход на доход начинает обгонять собственные пополнения. На отрезке в 30–40 лет он дает большую часть итоговой суммы, поэтому каждый год без инвестиций обходится дороже, чем кажется в 20.
Деньги на карте тем временем тоже не стоят на месте. Инфляция в 3% в год уменьшает их покупательную способность вдвое примерно за 24 года. Это легко проверить по правилу 72: разделите 72 на годовой процент и получите срок, за который сумма удваивается или обесценивается наполовину.
Есть и аргумент, о котором вспоминают реже: в молодости ошибки дешевы. Потеря 20% на счете в 500 долларов стоит 100 долларов, а та же ошибка с портфелем в 50 000 в сорок лет обойдется уже в 10 000. Ранний возраст позволяет набрать опыт, пока его цена сопоставима со стоимостью хорошего учебника.
Поколение это уже почувствовало. В исследовании FINRA Foundation и CFA Institute 56% американцев 18–25 лет сообщили, что владеют хотя бы одним инвестиционным активом, и 82% из них начали до 21 года. При этом 44% начинали с криптовалюты, а половина признала, что хотя бы раз покупала из страха упустить рост. Энтузиазм явно опережает систему, поэтому инвестирование для молодежи разумно начинать с правил и только потом выбирать активы.
С какой суммы можно начать инвестировать
Порог входа, который когда-то отпугивал новичков, остался в прошлом, и инвестиции для студентов сегодня начинаются с суммы, сопоставимой с ценой обеда. Многие брокеры открывают счет без минимального депозита и продают дробные акции, то есть часть одной бумаги, так что долю в Apple или в индексном фонде можно купить на 10–20 долларов.
Гораздо важнее порядок, в котором вы распоряжаетесь свободными деньгами. Сначала закрываются дорогие долги: если кредитная карта стоит 25% годовых, досрочное погашение приносит гарантированные 25%, чего не обещает ни один рыночный инструмент. Затем собирается подушка безопасности на депозите или в фонде денежного рынка.
Студенту, который живет с родителями, на старте хватит запаса на 2–3 месяца расходов, а тому, кто снимает жилье и обеспечивает себя сам, нужен резерв на 3–6 месяцев. И только после этого 10–15% каждого дохода регулярно уходят на брокерский счет. При стипендии и подработке на 600 долларов это 60–90 долларов в месяц.
На маленьких суммах внимательно смотрите на комиссии. Фиксированный доллар за сделку при покупке на 20 долларов съедает 5% еще до того, как рынок сдвинулся, поэтому выгоднее тариф с процентной или нулевой комиссией и одна покупка в месяц вместо нескольких мелких.
Поэтому инвестирование для студентов держится на привычке, и размер первого взноса почти ничего не решает. Пока на счете несколько сотен долларов, результат определяют пополнения, а доходность выходит на первый план позже, когда процент начисляется уже на тысячи.
Куда инвестировать молодому инвестору
Ответ на вопрос, куда инвестировать студенту, зависит от цели и срока, но стартовый набор у новичков похож. Ниже инструменты идут от основы портфеля к более рискованным дополнениям.
- Индексные фонды (ETF). Одна покупка дает долю в сотнях компаний из индекса вроде S&P 500, а годовая комиссия крупнейших фондов начинается от 0,03%. Для новичка это логичная основа портфеля: по данным SPIVA, почти 90% активных фондов крупных американских акций за 15 лет до конца 2025 года отстали от индекса, хотя ими управляли профессионалы.
- Облигации. Долговые бумаги государства или компаний с заранее известным купоном. Они спокойнее акций, смягчают просадки портфеля и подходят для денег, которые понадобятся через 1–3 года.
- Акции отдельных компаний. Больше потенциала и больше риска, поэтому на них разумно выделять 10–20% портфеля и покупать только бизнес, который вы можете объяснить сами. Отраслевые идеи требуют подготовки: прежде чем инвестировать в акции медицинских компаний, стоит понять, как результаты клинических испытаний двигают котировки, а решение инвестировать в акции ИИ требует трезвой оценки того, сколько будущего роста уже заложено в цену.
- Депозиты и фонды денежного рынка. Место для подушки безопасности и краткосрочных целей. Капитал здесь растет медленно, их задача в том, чтобы деньги были доступны в любой день.
- Золото. Защитный актив, который нередко дорожает в кризисы, но не платит ни дивидендов, ни купонов. Поэтому его держат небольшой долей, около 5–10% портфеля.
- Криптовалюта. Самый волатильный инструмент в списке: с ноября 2021 по ноябрь 2022 года биткоин подешевел более чем на 75%. Сюда идет только сумма, потерю которой вы спокойно переживете.
- Вложения в себя. Язык, профессия, навык, который повысит доход. В 20 лет у них самая высокая отдача, и каждая прибавка к зарплате превращается в дополнительный взнос на брокерский счет.
Если отвечать коротко, куда инвестировать деньги студенту с горизонтом от пяти лет, основой станет широкий индексный фонд, а остальные инструменты добавляются по мере опыта. Доходность и риски каждого варианта подробно разобраны в материале о том, куда выгодно инвестировать в 2026 году.
| «Не ищите иголку в стоге сена. Просто купите весь стог». — Джон Богл, основатель Vanguard и создатель первого индексного фонда для частных инвесторов |
Как выбрать инвестиционный инструмент
Один и тот же актив может идеально подходить для одной цели и оказаться ошибкой для другой, поэтому выбор начинается со срока. Деньги, которые понадобятся через год-два на ноутбук, магистратуру или переезд, в акциях не держат. В феврале и марте 2020 года индекс S&P 500 потерял около 34% за пять недель, и тому, кому деньги были нужны именно тогда, пришлось бы продавать на самом дне.
Следом идет отношение к риску. Представьте, что портфель за месяц подешевел на 30%. Если первое желание в этот момент продать все, долю акций лучше уменьшить, пока опыт не научит спокойнее переносить колебания.
Не менее важна понятность. Питер Линч, который 13 лет управлял фондом Fidelity Magellan, советовал всегда знать, чем вы владеете и почему. Если вы не можете в двух предложениях объяснить, как компания или фонд зарабатывает, покупать рано. К этому стоит добавить ликвидность: акции и ETF на крупных биржах продаются за секунды, тогда как доля в недвижимости или частном бизнесе может зависнуть на месяцы.
Последний фильтр, издержки, кажется мелочью, пока не посчитаешь его на длинной дистанции. Возьмем 100 долларов в месяц на 40 лет при доходности 7% годовых. С фондом, который берет 0,03% в год, получится около 262 000 долларов, а с комиссией управляющего 1% (то есть фактически при 6% годовых) около 199 000. Разница в 63 000 долларов, почти четверть результата, уйдет на оплату управления.
| Инструмент | Риск | Горизонт | Роль в портфеле |
| Индексный ETF на акции | Средний | От 5 лет | Основа |
| Облигации | Низкий или средний | 1–5 лет | Стабилизатор |
| Акции отдельных компаний | Высокий | От 5 лет | Дополнение до 10–20% |
| Депозит, фонд денежного рынка | Низкий | До 1 года | Подушка безопасности |
| Золото | Средний | От 3 лет | Защита, 5–10% |
| Криптовалюта | Очень высокий | От 5 лет | Небольшая доля, которую не жалко потерять |
Как начать инвестировать студенту: пошаговый план
Подготовка займет пару вечеров, дальше остается рутина на час в месяц.
- Посчитайте бюджет. Месяц записывайте все траты, чтобы увидеть сумму, которую сможете вносить даже в месяц с непредвиденными расходами.
- Закройте дорогие долги и соберите подушку. Без этого фундамента любая просадка заставит продавать активы в самый неудобный момент.
- Поставьте цель с цифрой и сроком. Формулировка «15 000 долларов на первый взнос за квартиру к 30 годам» работает лучше, чем «хочу больше денег», потому что от цели зависит выбор инструментов.
- Выберите брокера. Проверьте лицензию регулятора, защиту активов клиента, комиссии и доступ к нужным рынкам. Во многих странах есть счета с налоговыми льготами (ИИС в России, IKE и IKZE в Польше, Roth IRA в США), и их условия стоит изучить до открытия обычного счета.
- Соберите базовый портфель. Для горизонта от 10 лет часто используют схему из 70–80% в широком индексном фонде акций и 20–30% в облигациях. Это иллюстрация логики, персональной рекомендацией она не является.
- Настройте автопополнение. Покупайте на одну и ту же сумму в один и тот же день, например сразу после стипендии. Такой подход называется усреднением стоимости (DCA): на падающем рынке вы получаете больше паев за те же деньги, на растущем меньше.
- Ведите журнал решений и раз в год проводите ребалансировку. Записывайте, что купили и почему, а раз в год возвращайте доли к целевым значениям, если, например, акции после роста заняли 90% портфеля вместо 80%. Эта процедура и называется ребалансировкой.
Как снизить риски при первых инвестициях
Полностью убрать риск из инвестиций нельзя, поэтому задача в том, чтобы ни одна ошибка не стала критической. У трейдера для этого есть стоп-лосс и ограничение убытка по каждой позиции, у инвестора структура портфеля. Капитал распределяется между классами активов, отраслями и странами, отдельной акции достается не больше 5–10%, а подушка, краткосрочные цели и долгосрочные деньги хранятся на разных счетах. Заемные средства в эту схему не входят вовсе: кредит или маржинальное плечо превращают обычную просадку в долг, который придется возвращать с процентами.
Отдельная угроза для молодой аудитории связана с мошенничеством. Обещания «гарантированных 5% в месяц» и приглашения в «закрытые клубы инвесторов» в Telegram почти всегда означают схему, потому что легальный брокер доходность не гарантирует.
У молодого инвестора всегда должен быть план! Кризисы на рынке случаются регулярно. В 2008–2009 годах S&P 500 терял около 57% от пика, а весной 2020-го упал на треть за пять недель и уже в августе обновил максимум. Те, кто продолжал покупать по плану, получили качественные активы со скидкой, тогда как продавшие в марте зафиксировали убыток накануне восстановления. Как выстроить действия на такой случай, подробно описано в статье про инвестирование во время кризиса.
Падение рынка становится убытком в момент продажи. Для того, кто покупает каждый месяц, это период низких цен.
Частые ошибки начинающих молодых инвесторов
Вернемся к Баффетту. 🙂 Продав акции на 40 долларах ради быстрой прибыли, он совершил ошибку, которую поведенческие финансы позже назвали эффектом диспозиции: инвесторы слишком рано продают выросшие бумаги и слишком долго держат убыточные. Цену такого поведения хорошо видно в цифрах. Morningstar ежегодно сравнивает доходность фондов с тем, что фактически получают их владельцы.
По отчету 2026 года, средний доллар в американских фондах и ETF за 10 лет до конца 2025 года принес 8,7% годовых при доходности самих фондов 9,9%, то есть около 12% прибыли инвесторы потеряли из-за того, когда и как покупали и продавали.
- Покупки на волне ажиотажа. Актив, о котором говорят все, обычно уже успел вырасти. Совет: выдерживайте три дня между идеей и покупкой и запишите, почему бумага стоит своих денег.
- Все деньги в одну идею. Одна акция или одна монета способна обнулить годы накоплений. Совет: держите основу в широком индексе и выделяйте на отдельные идеи не больше 10–20% портфеля.
- Ежедневная проверка портфеля. Чем чаще вы смотрите на колебания, тем сильнее желание что-то предпринять. Совет: автоматизируйте покупки и открывайте приложение брокера раз в месяц.
- Обучение по роликам. 48% молодых американских инвесторов узнают об инвестициях из соцсетей, где алгоритм продвигает самые громкие обещания. Совет: проверяйте идеи по отчетности компаний, официальной статистике и книгам.
- Смешивание инвестиций и трейдинга. Молодой трейдер и молодой инвестор решают разные задачи. Инвестор годами держит долю в бизнесе, трейдер работает с движением цены на коротких отрезках, и это отдельная профессия со своей системой, статистикой и риск-менеджментом. Совет: не превращайте долгосрочный портфель в торговый счет, а если тянет к активной торговле, учитесь ей отдельно и на отдельном капитале, как это устроено в обучении GTE.
- Игнорирование налогов. Совет: до первой покупки выясните, как в вашей стране облагаются дивиденды и прибыль от продажи бумаг.
| «Главная проблема инвестора и даже его злейший враг – скорее всего, он сам». — Бенджамин Грэм, экономист и автор книги «Разумный инвестор» |
Сколько можно накопить, если начать инвестировать в молодом возрасте
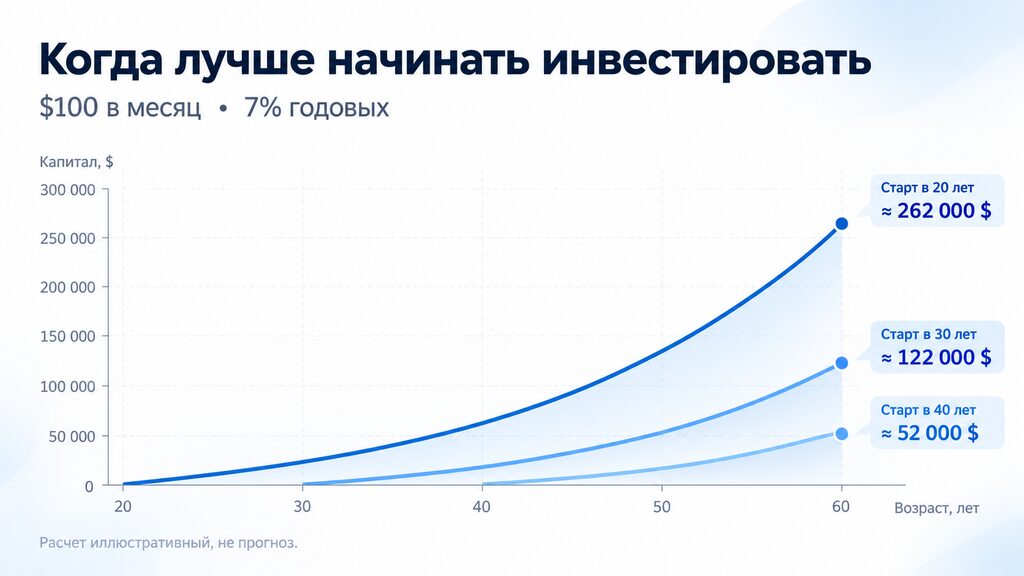
Посчитаем на простом примере: 100 долларов в месяц до 60 лет при доходности 7% годовых. Эта ставка близка к исторической доходности S&P 500 за вычетом инфляции (в номинале индекс с 1957 года давал в среднем около 10% в год), поэтому итоговые суммы можно читать примерно в сегодняшних деньгах.
| Возраст старта | Срок | Вложено за все время | Итог к 60 годам |
| 20 лет | 40 лет | 48 000 $ | около 262 000 $ |
| 30 лет | 30 лет | 36 000 $ | около 122 000 $ |
| 40 лет | 20 лет | 24 000 $ | около 52 000 $ |
Десять лет отсрочки сокращают итог более чем вдвое, хотя вложенная сумма уменьшается всего на четверть.
Еще нагляднее разница между двумя условными инвесторами. Анна вкладывает по 100 долларов в месяц с 20 до 30 лет, после чего перестает пополнять счет и просто держит портфель. Борис начинает в 30 и вносит те же 100 долларов каждый месяц до 60. Анна вложила 12 000 долларов, Борис втрое больше, 36 000. К 60 годам у Анны будет около 140 000, у Бориса около 122 000: деньги Анны росли на десять лет дольше, и этого хватило, чтобы обогнать втрое большие взносы. Так в цифрах выглядит преимущество старта в раннем возрасте.
Догнать двадцатилетнего можно, но дорого. Начав в 30, ради тех же 262 000 долларов придется вносить около 215 долларов в месяц, а в 40 уже около 500.
Эти расчеты показывают механику и прогнозом не являются. Реальная доходность неравномерна (за 2000–2009 годы S&P 500 даже с учетом дивидендов закончил десятилетие в небольшом минусе), а налоги и комиссии здесь не учтены. На длинном горизонте неудачные периоды исторически перекрывались удачными, хотя гарантировать этого не может никто.
| «Первое правило сложного процента: никогда не прерывайте его без необходимости».— Чарли Мангер, вице-председатель Berkshire Hathaway и многолетний партнер Уоррена Баффетта |
Как совмещать инвестиции с учебой и первой работой
Пассивная стратегия на индексных фондах отнимает около часа в месяц: проверить, что автопокупка прошла, и раз в год провести ребалансировку. Остальное время разумнее вкладывать в учебу, потому что главный актив студента – его человеческий капитал, то есть знания и навыки, от которых зависит будущий доход. Прибавка в 300 долларов в месяц за счет нового навыка приносит больше, чем годы удачного выбора акций на счете в пару тысяч.
Поэтому рост дохода и инвестиции лучше связать одним правилом: половина каждой прибавки уходит на счет, вторая половина на жизнь. Вы чувствуете, что зарабатываете больше, и доля сбережений при этом не падает. На первой работе сразу выясните, доплачивает ли компания к пенсионным взносам: отказ от такой программы равносилен отказу от части зарплаты. А в сессию автоматические покупки страхуют от импульсивных решений, которые плохо сочетаются со стрессом и недосыпом.
Для системного обучения хватит часа в неделю на книги и отчеты компаний, начать можно с «Разумного инвестора» Бенджамина Грэма и «Психологии денег» Моргана Хаузела. Если параллельно хочется попробовать себя в активной торговле, держите направления раздельно: портфель пополняется по плану, а на трейдинг выделяется отдельная сумма. Молодой трейдер, который сначала осваивает систему и риск-менеджмент на небольшом капитале, рискует несравнимо меньше того, кто учится на всех своих сбережениях.
Выводы
Баффетт продал свои первые акции по 40 долларов и потом не раз вспоминал, что они дошли до 202. Ошибка стоила ему около 500 долларов упущенной прибыли, а терпение, которому она научила, он сохранял следующие восемь десятилетий.
Инвестиции для молодежи строятся на том же принципе. Долги закрыты, подушка собрана, фиксированная доля дохода каждый месяц уходит в широкий индексный фонд и несколько понятных инструментов. Сто долларов в месяц, отложенные с 20 лет, к 60 могут вырасти до суммы, ради которой сорокалетнему пришлось бы вносить впятеро больше.
Рынок не гарантирует результата, и первые годы портфель будет расти в основном за счет ваших взносов. Опыт, дисциплина и система, которые вы наберете за это время, понадобятся позже, когда на счете появятся серьезные деньги и цена каждой ошибки вырастет.
Часто задаваемые вопросы
С какой суммы студенту можно начать инвестировать?
Технически от 10–20 долларов: многие брокеры не требуют минимального депозита и продают дробные акции и паи фондов. Важнее регулярность, поэтому ориентируйтесь на 10–15% дохода, которые можно откладывать каждый месяц без ущерба для бюджета.
Куда лучше инвестировать небольшую сумму денег?
Для горизонта от пяти лет основой обычно становится широкий индексный фонд акций, который одной покупкой дает долю в сотнях компаний. Деньги на ближайшие траты и подушку безопасности лучше держать на депозите или в фонде денежного рынка.
Можно ли инвестировать во время учебы без постоянного дохода?
Можно, если откладывать часть стипендии, подарков или разовых подработок. При нерегулярном доходе удобнее направлять в портфель процент от каждого поступления вместо фиксированной суммы. Главное условие: на счет попадают только деньги, которые не понадобятся в ближайшие несколько лет.
Какие риски существуют у инвестиций для начинающих?
Основные риски связаны с рыночными просадками, концентрацией капитала в одном активе, высокими комиссиями, мошенничеством и эмоциональными решениями. Их снижают диверсификация, длинный горизонт, отказ от заемных средств, проверка брокера и план действий на случай падения рынка, составленный до первой покупки.
Сколько нужно инвестировать каждый месяц, чтобы накопить капитал?
Все зависит от цели и срока. Для ориентира: 100 долларов в месяц при доходности 7% годовых за 40 лет могут вырасти примерно до 262 000 долларов, а за 30 лет примерно до 122 000. Чем позже старт, тем больше придется вносить ради того же результата.


