

В воскресенье, 20 сентября 1998 года, в офис хедж-фонда LTCM в Гринвиче приехали люди из Федерального резервного банка Нью-Йорка и Министерства финансов США. Партнеры показали им портфель, и гости поняли, что ждать нельзя: позиции фонда оказались намного больше, чем представлял себе рынок, а их вынужденная распродажа могла парализовать кредитные рынки далеко за пределами Уолл-стрит.
Четырьмя годами раньше эти же люди считались лучшими умами Уолл-стрит. Среди партнеров были два будущих нобелевских лауреата по экономике, бывший заместитель председателя ФРС и трейдеры, которые приносили Salomon Brothers почти всю прибыль. За четыре года фонд почти утроил деньги инвесторов, а в 1998-м потерял $4,6 млрд меньше чем за четыре месяца.
Крах фонда LTCM принято пересказывать как притчу о гордыне математиков, хотя для трейдера в нем интереснее механика. Фонд погубило кредитное плечо, а модели не видели в нем угрозы, потому что знали рынок только по нескольким спокойным годам. Разберем эту историю вместе с Владиславом Станкевичем, автором Gerchik Trading Ecosystem.
Что такое LTCM и почему этот фонд считался уникальным
LTCM – это Long-Term Capital Management, хедж-фонд, который в 1994 году основал Джон Меривезер. Хедж-фонд – частный фонд для состоятельных клиентов, которому разрешено занимать деньги, продавать активы без покрытия и почти без ограничений работать с производными инструментами.
Меривезер был вице-председателем Salomon Brothers и руководил группой облигационного арбитража, на которую с конца 1980-х приходилась основная часть прибыли банка. В 1991 году он ушел после скандала, в котором оказался замешан его трейдер, а когда задумал собственный фонд, за ним потянулись лучшие люди отдела: Ларри Хилибранд, Виктор Хагани, Эрик Розенфельд. К ним присоединились Роберт Мертон и Майрон Шоулз, авторы метода оценки опционов, и Дэвид Маллинз, недавний заместитель председателя ФРС.
Стартовые условия у фонда были исключительными:
- Капитал. В первый день торгов, 24 февраля 1994 года, у LTCM было чуть больше $1 млрд, исключительная сумма для новичка без истории.
- Клиенты. При минимальном входе $10 млн деньги принесли банкиры, частные инвесторы, университетские фонды, позднее Центральный банк Италии.
- Финансирование. Крупнейшие банки отказались от стандартного дисконта к залогу и кредитовали покупку облигаций почти на всю стоимость. PaineWebber, который на такое исключение не пошел, почти не получил от фонда заказов.
Вкладываться отказались только самые осторожные. В 1993 году Уоррен Баффетт и Чарли Мангер изучили предложение Меривезера и не стали вкладываться: план работы с плечом показался им слишком рискованным. Через пять лет Баффетт снова появится в этой истории, уже в роли покупателя.
Как LTCM зарабатывал на финансовых рынках
Основой стратегии был арбитраж схождения (convergence trading). Фонд находил два почти одинаковых актива с необычно большой разницей в цене, покупал дешевый, продавал дорогой и ждал, пока цены сблизятся. Куда пойдет рынок в целом, для такой сделки почти не имело значения.
Классическая сделка LTCM – казначейские облигации США. Самый свежий 30-летний выпуск торгуется активнее всех, и за его ликвидность покупатели доплачивают, хотя выпуск полугодовой давности почти ничем от него не отличается. В 1994 году облигация февраля 1993 года давала 7,36% годовых, а августовская – 7,24%. Разницу в 12 базисных пунктов (один пункт равен 0,01%) партнеры сочли аномальной: купили старый выпуск, продали без покрытия новый и стали ждать, пока надбавка за новизну растает.
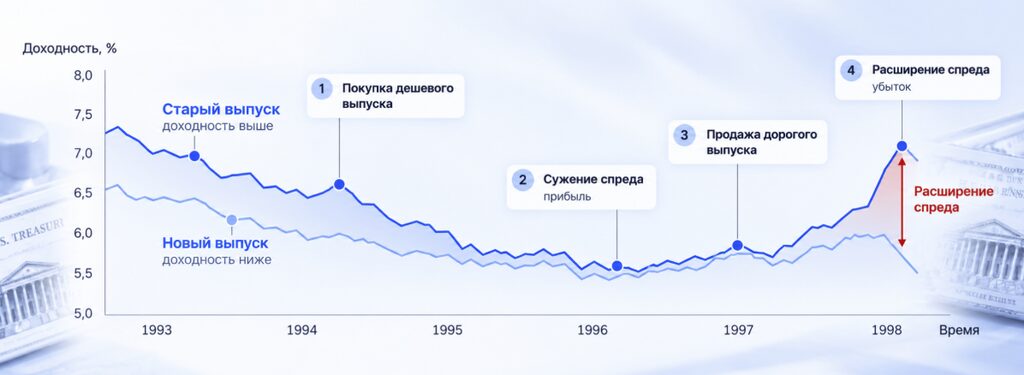
Такие сделки приносили доли процента, и выжать из них двузначную доходность можно было только одним способом: умножить объем за счет заемных денег. Поэтому кредитное плечо было встроено в стратегию изначально. Меривезер с самого начала планировал работать с плечом 20–30 к 1 и выше.
Со временем тот же подход перенесли на десятки рынков: процентные свопы, облигации Японии, Италии и развивающихся стран, арбитраж слияний, парные сделки с акциями. Отдельной ставкой стала продажа долгосрочной волатильности S&P 500. Фонд, по сути, продавал рынку страховку от падения и стал одним из крупнейших ее поставщиков.
| «Майрон как-то сказал мне, что они как пылесосом собирают пятицентовики по всему миру»– Мертон Миллер, нобелевский лауреат по экономике, The Wall Street Journal, ноябрь 1998 года |
Успех LTCM: от миллиардных прибылей до репутации гениев
После вычета комиссий клиенты получили около 20% в 1994-м, 43% в 1995-м и 41% в 1996-м. Доллар, вложенный на старте, к концу 1997 года превратился примерно в 2,8 доллара, а убыточные месяцы случались так редко, что фонд казался машиной, которая зарабатывает при любом рынке.
Пик пришелся на октябрь 1997 года: Мертон и Шоулз получили Нобелевскую премию по экономике за метод оценки производных инструментов. Банки соревновались за право кредитовать LTCM на условиях, которых не получал никто другой.
Однако в том же году у этой машины начались перебои. Конкуренты копировали сделки фонда, аномалии исчезали быстрее, и доходность упала до 17%, уровня рядового хедж-фонда. Партнеры ответили экспансией в акции, валюты и долги развивающихся стран. Когда LTCM открыл крупную позицию в норвежской кроне, Шоулз возражал: информационного преимущества на этом рынке у фонда нет.
В конце года фонд вернул сторонним клиентам $2,7 млрд, потому что не находил применения всему капиталу, а размер позиций оставил прежним. Собственных денег стало меньше, долгов столько же, и плечо выросло.
Репутация обеспечивала фонду дешевые деньги, и в поисках, куда их вложить, LTCM все дальше уходил от рынков, которые понимал лучше всех.
Главная проблема LTCM – огромное кредитное плечо
Кредитное плечо показывает, во сколько раз сумма позиций превышает собственный капитал. При плече 1 к 10 на каждый свой доллар приходится десять в рынке, и любое движение цены бьет по капиталу в десять раз сильнее.
К началу 1998 года LTCM держал активы примерно на $129 млрд при собственном капитале $4,7 млрд, то есть больше 25 долларов долга на каждый свой. Вне баланса находились деривативы, в основном процентные свопы, номиналом около $1,25 трлн.
Эту конструкцию легко перевести в одну цифру. Собственные деньги составляли около 3,6% активов, поэтому падения портфеля на те же 3,6% хватало, чтобы обнулить капитал. Партнеров это не пугало: каждая позиция была уравновешена противоположной, и такое падение казалось невозможным. Оно и было невозможным, пока связи между активами работали так же, как в предыдущие годы.
Цена такого плеча – зависимость от вещей, которые фонд не контролировал:
- от кредиторов, которые финансировали позиции через репо (краткосрочные займы под залог облигаций) и могли ужесточить условия в любой день;
- от маржинальных требований, когда при движении цены против позиции контрагенты требуют довнести обеспечение;
- от времени, ведь сделка, верная на горизонте года, не переживала полугодового расширения спреда.
| «Чтобы заработать деньги, которых у них не было и которые им были не нужны, они рисковали тем, что у них было и что им было нужно. Это глупо. Это просто глупо»– Уоррен Баффетт, выступление перед студентами Университета Флориды, октябрь 1998 года |
Как LTCM потерял миллиарды за несколько недель
Неприятности начались весной: в мае фонд потерял 6,4%, в июне 10,1%. В июле Salomon Brothers закрыл отдел облигационного арбитража и начал распродавать портфель, во многом похожий на портфель LTCM. Спреды расширялись, но партнеры считали это временным явлением с понятной причиной и, по признанию одного из них, только укреплялись в своей правоте.
17 августа Россия объявила девальвацию рубля и мораторий на выплаты по долгам. Дефолта государства по обязательствам в собственной валюте почти никто не допускал, и инвесторы по всему миру бросились из всего рискованного в самые надежные и ликвидные бумаги. Для LTCM это был худший сценарий: дорожало то, что фонд продал, дешевело то, что он купил, и так происходило почти на всех рынках сразу.
В пятницу 21 августа фонд потерял за один день $553 млн, около 15% капитала. По его расчетам, дневной убыток не должен был превышать $35 млн. Август LTCM закрыл с минусом 44%, а 2 сентября партнеры написали клиентам об убытке в 52% с начала года. За несколько дней содержание письма узнал весь рынок, и конкуренты начали торговать против фонда, рассчитывая заработать на его вынужденных продажах.
| «Было ощущение, что где-то есть кто-то с точно таким же портфелем, как у нас, только втрое больше, и он ликвидирует все разом»– Виктор Хагани, партнер LTCM |
К 25 сентября от $2,3 млрд, с которыми фонд встретил сентябрь, осталось $400 млн. Обязательства по-прежнему превышали $100 млрд, и плечо перевалило за 250 к 1.
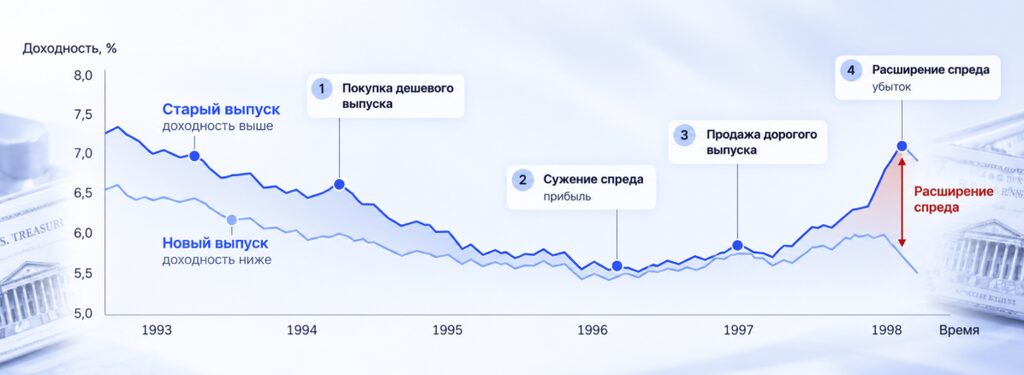
Всего фонд потерял 4,6 млрд, больше всего на процентных свопах (1,6 млрд) и проданной волатильности акций ($1,3 млрд). Самая наглядная потеря связана с Royal Dutch и Shell. Летом 1997 года фонд вложил в эту пару $2,3 млрд, когда Royal Dutch стоил на 8–10% дороже Shell, хотя денежные потоки двух бумаг были жестко связаны. Закрывать позицию пришлось в разгар паники, при разнице около 22%. Возможно, цены со временем и сошлись бы, но фонд до этого не дожил.
Почему математические модели LTCM не смогли предсказать катастрофу
Риск в LTCM измеряли через VaR (Value at Risk, стоимость под риском) – оценку убытка, который портфель не превысит с заданной вероятностью за определенный срок. Модель сводила риск портфеля на сотню миллиардов долларов к одной цифре, и эта цифра была верна ровно настолько, насколько верны допущения под ней.
В 1998 году отказали сразу несколько допущений:
- Короткая история. По оценке историка Найла Фергюсона, расчеты опирались примерно на пять лет данных, без обвала 1987 года и распродажи облигаций 1994-го. Августовский убыток выглядел для модели событием, которое не должно было случиться за всю жизнь Вселенной.
- Толстые хвосты. Резкие скачки цен модели считали почти невероятными, хотя на реальном рынке они случаются гораздо чаще, чем предполагает нормальное распределение.
- Скрытая корреляция. В спокойные годы сделки почти не зависели друг от друга. В кризис у них обнаружился общий знаменатель, цена ликвидности, и все позиции начали терять одновременно.
- Чужие позиции. Похожие сделки держали торговые отделы десятков банков. Когда все бросились к выходу, в ряде ниш, например в датских облигациях, покупателей почти не осталось.
| «Когда рынки по всему миру одновременно двинулись в одну сторону, диверсификация, на которую полагался Long-Term, полностью их подвела. Вместо того чтобы компенсировать друг друга, убытки сложились» – Уильям Макдоноу, президент Федерального резервного банка Нью-Йорка, выступление в Конгрессе США, 1 октября 1998 года |
Формально почти каждая позиция фонда была застрахована. Однако хеджирование в трейдинге защищает только от того риска, против которого его строили. LTCM закрывался от общего движения ставок и цен, а деньги потерял на расширении спредов, то есть на риске внутри каждой пары.
Меривезер позже признавал, что, переживи он Великую депрессию, ему было бы проще понять происходящее. Фергюсон выразился жестче: нобелевские лауреаты знали много математики и слишком мало истории.
Почему даже нобелевские лауреаты ошиблись
Нобелевскую премию Мертон и Шоулз получили за модель рынка, где цены движутся плавно, а позицию можно перестроить в любой момент. В сентябре 1998 года цены прыгали, покупатели исчезали, и ни одно из этих допущений не работало.
К тому же сами лауреаты не стояли у руля торговли: повседневные решения принимали прежде всего Хилибранд и Хагани. Ошибка была коллективной, и сила команды мешала ее разглядеть. Когда спред расширялся, модель показывала, что сделка стала еще выгоднее, и партнеры видели в этом подтверждение своей правоты.
Больше десяти лет успеха на одном типе сделок выглядели доказательством метода. Около $1,9 млрд личных денег партнеров в фонде укрепляли доверие клиентов, но превращали каждое сокращение позиции в фиксацию потерь собственного состояния. Предупреждения Пола Самуэльсона и Юджина Фамы, который еще в 1960-х показал, как часто акции совершают резкие скачки, остались без последствий.
Уильям Макдоноу сформулировал диагноз в Конгрессе дипломатично: возможно, успех вскружил им голову.
Высокий интеллект защищает от глупых ошибок, но делает человека особенно убедительным, когда он ошибается. Команда LTCM могла обосновать любую позицию лучше, чем кто-либо на рынке, поэтому остановить ее было некому.
Почему LTCM оказался слишком большим, чтобы просто обанкротиться
Вернемся в Гринвич, в воскресенье 20 сентября. Команда ФРБ Нью-Йорка во главе с Питером Фишером обнаружила, что у LTCM больше 75 контрагентов, среди них почти все крупнейшие банки мира. Их прямые потери регулятор считал переносимыми.
Пугала цепная реакция:
- Контрагенты одновременно закрывают сделки с фондом и продают залог.
- Продажи на сотни миллиардов долларов обрушивают цены на рынке, где покупателей и так почти нет.
- Убытки получают те, кто с LTCM никогда не работал, но держал похожие бумаги.
- Банки сокращают кредитование, деньги для компаний дорожают, и проблема одного фонда доходит до реальной экономики.
Макдоноу допускал, что часть кредитных рынков могла на время просто перестать работать. Отсюда выражение too big to fail (слишком большой, чтобы обанкротиться), хотя к LTCM точнее подходит формулировка ФРБ Ричмонда: слишком связан с остальными, чтобы рухнуть.
Что пошло не так в 1998 году
Макдоноу описал случившееся одной фразой: самоуверенность подготовила падение, а события августа стали подножкой. Подножкой были азиатский кризис 1997 года, российский дефолт и распродажа похожих позиций банками. Падение готовили решения самого фонда:
- рост плеча после возврата $2,7 млрд клиентам без сокращения позиций;
- уход в рынки, где у фонда не было преимущества;
- зависимость всего портфеля от одного скрытого фактора при внешней диверсификации;
- стресс-тесты, которые не учитывали одновременного движения всех рынков против фонда.
Свою долю вины несут и кредиторы. Сделки фонда были разбросаны по разным банкам, отчетность получали все, но сложить куски в общую картину не смог никто. Внешний юрист фонда Томас Белл позже назвал это неумением соединить точки. Главная ошибка рынка состояла в том, что LTCM годами давали деньги под репутацию.
Спасение LTCM: что произошло в сентябре 1998 года
После визита в Гринвич счет пошел на часы:
- 22 сентября. ФРБ Нью-Йорка собирает Goldman Sachs, Merrill Lynch, J.P. Morgan и UBS. Выясняется, что забрать позиции фонда на баланс банков не получится. Вечером в здании ФРБ сидят представители уже 13 компаний.
- 23 сентября, утро. Переговоры прерывает Уоррен Баффетт. Его группа (Berkshire Hathaway, AIG и Goldman Sachs) предлагает выкупить доли партнеров за $250 млн и влить в фонд $3,75 млрд. На ответ дают меньше часа, крайний срок – 12:30.
- 23 сентября, 12:30. Сделка не состоялась, официально из-за юридических сложностей.
- 23 сентября, около 18:00. 14 банков и брокеров договариваются вложить $3,625 млрд в обмен на 90% фонда.
Одиннадцать банков внесли по $300 млн, Société Générale – $125 млн, Lehman Brothers и Paribas – по $100 млн. Bear Stearns, через который фонд проводил расчеты, участвовать отказался. Через десять лет на грани краха окажется уже он сам, и его тоже будут спасать при участии ФРС.
ФРС выступила площадкой и посредником, но, как подчеркнул Макдоноу, не потратила ни цента государственных денег. Партнеры сохранили 10% фонда и остались управлять им без бонусов, под надзором комитета банков. Их личные вложения, около $1,9 млрд, практически обнулились.
Что произошло с LTCM после спасения
Новые владельцы распродавали портфель без паники, и за год после спасения фонд даже заработал около 10%. К 16 декабря 1999 года консорциум получил обратно все вложенное, а в начале 2000 года LTCM ликвидировали.
Многие спреды, на сближение которых ставил фонд, со временем действительно сузились. LTCM ошибся в другом: у него не хватило денег дождаться, пока рынок с ним согласится.
Крах Long-Term Capital Management оставил долгий след. UBS потерял около $780 млн на опционах, связанных с фондом, и председатель банка ушел в отставку. ФРС осенью 1998 года трижды снизила ставку, и вокруг спасения разгорелся спор о моральном риске, то есть о готовности рисковать сильнее в расчете на помощь государства. В апреле 1999 года Минфин, ФРС, SEC и CFTC выпустили доклад «Хедж-фонды, кредитное плечо и уроки Long-Term Capital Management».
Меривезер из профессии не ушел. В 1999 году он открыл JWM Partners с бывшими партнерами, похожими стратегиями и плечом поменьше. С сентября 2007 по февраль 2009 года основной фонд JWM потерял 44%, а в июле 2009-го компания закрылась. Меньшее плечо отсрочило развязку, но сами сделки по-прежнему требовали спокойного и ликвидного рынка.
7 главных уроков LTCM для современного инвестора и трейдера
Почти каждую ошибку LTCM можно встретить на обычном брокерском счете, просто с другим количеством нулей. Вот что из истории LTCM стоит перенести в собственную торговлю:
- Размер позиции важнее идеи. Многие сделки фонда в итоге сработали, но объем делал временное движение против позиции смертельным. Перед входом прикиньте, что станет со счетом, если цена уйдет против вас вдвое дальше ожидаемого.
- Кредитное плечо сокращает время, отведенное на правоту. Без плеча просадку можно пересидеть, с плечом 1 к 25 рынок закроет позицию раньше, чем цена вернется к норме. Плечо оправдано, только когда убыток по сделке ограничен стоп-приказом.
- Модель описывает прошлое. Проверяйте стратегию на самых тяжелых периодах, какие удастся найти, и добавляйте сценарий хуже исторического.
- В кризис корреляции растут. Разные активы могут зависеть от одного фактора, например от ликвидности. Если портфель акций страхуется продажей индексного фьючерса, хеджирование фьючерсами снимет рыночный риск, но не защитит от того, что ваши бумаги упадут сильнее индекса.
- Ликвидность исчезает первой. Не набирайте объем, который рынок не сможет быстро поглотить в панике.
- Убыточные позиции не усредняются. Для LTCM расширение спреда было поводом держать сделку дальше, и это та же ловушка, что докупка против позиции. Уровень, на котором вы признаете ошибку, определяется до входа.
- Интеллект не заменяет систему. Правила риск-менеджмента работают, только если соблюдать их без исключений, особенно в моменты абсолютной уверенности.
Выводы
Крах фонда LTCM не сводится к российскому дефолту. Фонд годами собирал небольшую стабильную прибыль с портфеля, который держался на одном условии: рынок остается ликвидным, а кредиторы спокойными. В августе 1998 года это условие исчезло, и плечо 25 к 1 за несколько недель превратило расширение спредов в потерю почти всего капитала.
Для трейдера главный вывод прост: выживание счета важнее точности прогноза. В Gerchik Trading Ecosystem управление риском разбирают как основу торговой системы, на которую потом накладывается стратегия. Начать с базы без вложений можно, если пройти бесплатное обучение трейдингу на мини-курсах GTE.
Часто задаваемые вопросы
Что такое LTCM и чем занимался этот фонд?
LTCM – это Long-Term Capital Management, американский хедж-фонд, который в 1994 году основал бывший вице-председатель Salomon Brothers Джон Меривезер при участии Роберта Мертона и Майрона Шоулза. Фонд зарабатывал на арбитраже схождения: покупал недооцененные бумаги, продавал похожие переоцененные и получал прибыль, когда разница в ценах сокращалась.
Какое кредитное плечо использовал LTCM?
В начале 1998 года при капитале $4,7 млрд фонд занимал более $124,5 млрд, то есть больше 25 долларов долга на каждый свой. К 25 сентября капитал сократился до $400 млн при обязательствах свыше $100 млрд, и плечо превысило 250 к 1.
Почему нобелевские лауреаты Роберт Мертон и Майрон Шоулз не смогли предотвратить крах фонда?
Модели фонда исходили из ликвидного рынка с плавным движением цен, а риск оценивали на коротком и спокойном отрезке истории. В 1998 году эти допущения не выполнились, и огромное плечо не оставило времени дождаться схождения цен. Крах Long-Term Capital Management показал, что научная репутация не защищает от рисков ликвидности и концентрации.
Кто спас LTCM от неконтролируемого банкротства и сколько денег было вложено в фонд?
Спасение организовал Федеральный резервный банк Нью-Йорка, но деньги вложили сами кредиторы. 23 сентября 1998 года 14 банков и брокеров внесли $3,625 млрд и получили 90% фонда, а к концу 1999 года консорциум вернул все вложенное.


