

Хедж фонды переживают лучший период в своей истории: в 2025 году они заработали для клиентов $543 млрд, а к середине 2026-го их капитал вырос до $5,6 трлн. При этом средний фонд в том же 2025-м принес 12,6% и проиграл обычному индексному фонду на S&P 500, который вырос на 17,9%.
Объяснение в устройстве отрасли. Хедж-фонд продает прежде всего защиту капитала, берет за нее дорого, а разница между лучшими и худшими управляющими измеряется десятками процентов в год. Разберем, что такое хедж фонды, на чем они зарабатывают, сколько стоит их работа и при каких условиях такое вложение имеет смысл для частного инвестора.
Что такое хедж-фонд простыми словами
Хедж-фонд – частный инвестиционный фонд, которому разрешено то, что запрещено обычным: короткие продажи (заработок на падении цены), кредитное плечо (торговля на заемные деньги), деривативы и любые активы. За эту свободу вход закрыт для массового инвестора: деньги принимают только у состоятельных и профессиональных клиентов.
Если объяснять хедж фонды простыми словами, это управляющий, которому платят за абсолютную доходность. Обычный фонд доволен, если индекс упал на 20%, а он на 15%. Для хедж-фонда минус 15% остается убытком.
Чтобы понять, что такое хедж-фонды, достаточно вспомнить первый из них. В 1949 году социолог Альфред Уинслоу Джонс покупал недооцененные акции и продавал в шорт переоцененные, поэтому падение рынка почти не било по результату. Отсюда название: hedge по-английски значит «страховка». Современные хедж фонды это партнерства, которые торгуют чем угодно и часто ничего не хеджируют. От идеи Джонса осталось главное: инвестор платит за навык управляющего, ведь рост рынка можно купить и через индексный фонд.
Как работают хедж-фонды
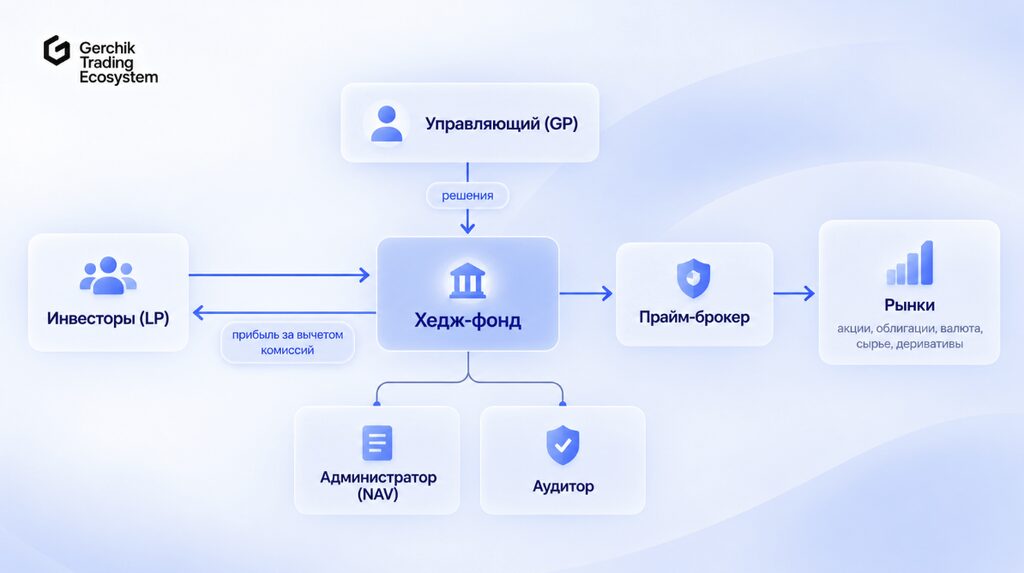
Юридически хедж-фонд почти всегда партнерство. Управляющая компания выступает генеральным партнером: принимает решения и получает комиссии. Инвесторы становятся ограниченными партнерами: вносят капитал и рискуют только своим вкладом.
Чтобы понять, как работают хедж фонды, добавим еще двух участников. Прайм-брокер дает фонду плечо и бумаги для шорта, независимый администратор ежемесячно считает стоимость чистых активов (NAV), чтобы управляющий не оценивал портфель сам.
Деньги входят в фонд раз в месяц, а выходят только в окна погашения с уведомлением за 30–90 дней. Первый год капитал часто заблокирован локапом.
Хедж фонды США с капиталом от $150 млн регистрируются в SEC, а американские хедж-фонды с портфелем акций больше $100 млн раскрывают позиции в квартальной форме 13F. Отчет выходит с опозданием до 45 дней и не показывает шорты, поэтому по нему видна половина картины, и та в прошлом.
Какие стратегии используют хедж-фонды
Стратегий десятки, но почти все укладываются в шесть типов. Больше всего денег, около $1,58 трлн по оценке HFR, работает в акциях.
- Long/short по акциям. Покупка сильных компаний и шорт слабых. В рыночно-нейтральной версии позиции уравновешены, и индекс на результат почти не влияет.
- Глобальная макро. Позиции по процентным ставкам, валютам и сырью на основе прогноза экономики. Классика жанра – Джордж Сорос с его миллиардом на девальвации фунта в 1992 году. В 2025 году Bridgewater Pure Alpha II принес 34%, рекорд за свою историю.
- Событийные стратегии. Заработок на слияниях и банкротствах. В арбитраже слияний фонд покупает акции компании, которую поглощают по $50, пока они стоят $47. Закроется сделка – 6,4% прибыли, запретит ее регулятор – цена может вернуться к $35. Убыток вчетверо больше прибыли, и вся работа сводится к оценке вероятности.
- Арбитраж относительной стоимости. Мелкие расхождения цен связанных инструментов, усиленные плечом. Здесь случился самый громкий провал отрасли: Long-Term Capital Management с двумя нобелевскими лауреатами среди партнеров в 1998 году потерял $4,6 млрд меньше чем за четыре месяца.
- Количественные стратегии. Решения принимают модели. Фонд Medallion компании Renaissance Technologies с 2005 года работает только с деньгами сотрудников.
- Мультистратегии. Millennium и Citadel раздают капитал сотням команд, и команда, потерявшая несколько процентов лимита, быстро его лишается. Это риск-менеджмент в промышленном масштабе, и он вывел такие платформы в лидеры отрасли.
Рейтинг хедж фондов: крупнейшие игроки
Рейтинг хедж фондов зависит от метрики: в отчетности для регулятора активы раздуты плечом, поэтому список хедж фондов ниже составлен по капиталу клиентов.
| Фонд | Основатель, год | Стратегия | Капитал клиентов |
| Bridgewater Associates | Рэй Далио, 1975 | глобальная макро | ≈ $102 млрд |
| Millennium Management | Израэль Энглендер, 1989 | мультистратегия | ≈ $97 млрд |
| D.E. Shaw | Дэвид Шоу, 1988 | мультистратегия | ≈ $90 млрд |
| Elliott Investment Management | Пол Сингер, 1977 | активизм | ≈ $76 млрд |
| Citadel | Кен Гриффин, 1990 | мультистратегия | ≈ $66 млрд |
| Two Sigma | Джон Овердек и Дэвид Сигел, 2001 | количественная | ≈ $51 млрд |
Оценки Bloomberg на сентябрь 2026 года (Bridgewater, Millennium, D.E. Shaw), LCH Investments на конец 2025 года (Citadel), With Intelligence на середину 2025 года (Elliott, Two Sigma).
Самые крупные хедж фонды не обязательно самые прибыльные. Рейтинг LCH Investments по прибыли для клиентов в 2025 году возглавила лондонская TCI Криса Хона: $18,9 млрд, рекорд для одного управляющего. При этом крупнейшие хедж фонды часто сами закрываются для новых денег: у любой стратегии есть предел емкости, и лишний капитал съедает доходность.
В какие активы инвестируют хедж-фонды
Ограничение одно – инвестиционная декларация фонда. В портфеле бывают:
- акции в длинных и коротких позициях;
- облигации, вплоть до долгов компаний на грани банкротства;
- валюты, сырье и ставки, обычно через фьючерсы;
- деривативы: опционы, свопы, кредитные дефолтные свопы;
- частный кредит, недвижимость, криптовалюты.
Виды инвестиций обычно сравнивают по риску, сроку и ликвидности, и по этим меркам хедж-фонд – самый гибкий и самый неликвидный инструмент одновременно. Нужен конкретный класс активов – проще зайти в него напрямую. Инвестиции в REIT, например, открывают коммерческую недвижимость через обычный брокерский счет.
Крипто хедж фонды
Крипто хедж фонды перестали быть экзотикой. По данным AIMA и PwC, в 2025 году цифровые активы держали 55% традиционных хедж-фондов, хотя у половины из них это не больше 2% капитала. Специализированные хедж фонды криптовалют вроде Pantera Capital и Polychain Capital растут быстрее: средний размер за год увеличился с $79 млн до $132 млн. Цена входа – волатильность: 10 октября 2025 года на криптобиржах за сутки ликвидировали позиции примерно на $19 млрд.
Чем хедж-фонды отличаются от ПИФов и ETF
Все три продукта собирают деньги инвесторов в общий портфель. Дальше начинаются различия:
| Параметр | Хедж-фонд | ПИФ (взаимный фонд) | ETF |
| Кто может вложиться | Аккредитованные и квалифицированные инвесторы | Любой инвестор | Любой инвестор с брокерским счетом |
| Минимальный вклад | Обычно от $100 тыс. до $1–2 млн | Небольшие суммы | Цена одной акции фонда |
| Стратегии | Любые: шорт, плечо, деривативы | В основном покупка активов | Обычно повторяет индекс |
| Ликвидность | Раз в месяц или квартал, возможен локап | Ежедневно по стоимости пая | В течение торговой сессии |
| Комиссии | В среднем около 1,3% в год и 16% от прибыли | Обычно 0,5–2% в год | От 0,03% в год |
| Цель | Абсолютная доходность | Обогнать бенчмарк | Повторить индекс |
Индексный ETF продает доходность рынка почти бесплатно. Хедж-фонд продает независимость от рынка и берет за нее кратно больше. Платить 1–2% в год и долю прибыли имеет смысл только за то, что нельзя купить дешевле.
Как инвестировать в хедж-фонд
На практике вопрос, как инвестировать в хедж фонды, упирается в статус и капитал. Сам процесс больше похож на частную сделку, чем на покупку акций:
- Статус. Аккредитованный инвестор в США, профессиональный клиент в ЕС, квалифицированный инвестор в странах СНГ.
- Сумма. Минимальный вклад обычно от $100 тыс. до $1–2 млн. Считайте эти деньги замороженными на несколько лет.
- Канал. Напрямую через управляющую компанию, через private banking или через фонд фондов, который распределяет капитал между несколькими хедж-фондами и берет за это второй слой комиссий.
- Проверка. Меморандум о размещении (PPM), аудированная отчетность минимум за три года, регистрация управляющего. Форма ADV любого американского управляющего бесплатно лежит в базе SEC.
- Подписка. Договор подписки, анкета KYC/AML, перевод к дате подписки. Выход планируйте сразу: заявку на погашение подают за 30–90 дней.
Можно ли частному инвестору инвестировать в хедж-фонды
Можно, если он проходит по формальным критериям. Логика регулятора простая: сложный продукт покупает тот, кто способен его оценить и пережить потерю. Поэтому инвестирование в хедж фонды открыто только при подтвержденном статусе:
- США. Доход больше $200 тыс. в год два года подряд, или чистые активы больше $1 млн без учета жилья, или лицензия Series 7, 65 либо 82.
- ЕС. Профессиональный клиент по MiFID II: два условия из трех – портфель больше €500 тыс., в среднем 10 значительных сделок в квартал, год работы в финансовом секторе.
- Страны СНГ. Статус квалифицированного инвестора, критерии в каждой стране свои.
Квалифицированный инвестор получает доступ к закрытым фондам, но статус не делает их безопаснее. Он лишь фиксирует, что ответственность за решение теперь на вас.
Инвестировать в хедж фонды без статуса нельзя, но их стратегии доступны через ETF. QAI повторяет сводную доходность нескольких стратегий, DBMF – результат крупнейших трендовых фондов. Расходы около 0,85–1% в год, продать долю можно в любой торговый день.
Куда вложить деньги при небольшом капитале, определяют цель и горизонт, и хедж-стратегии в таком портфеле идут последними, когда основа уже собрана.
Сколько можно заработать на хедж-фондах
Ориентир дает индекс HFRI Fund Weighted Composite, который отслеживает доходность фондов после комиссий. Последние четыре года хорошо показывают, за что им платят:
| Год | Средний хедж-фонд (HFRI) | S&P 500 с дивидендами |
| 2022 | около –4% | –18,1% |
| 2023 | около +8% | +26,3% |
| 2024 | около +10% | +25,0% |
| 2025 | +12,6% | +17,9% |
В 2022 году рынок упал на 18%, хедж-фонды потеряли около 4%. Следующие три года рынок рос, и фонды каждый раз отставали. Главный продукт хедж-фонда – мягкие просадки, а обгоняет индекс меньшинство управляющих.
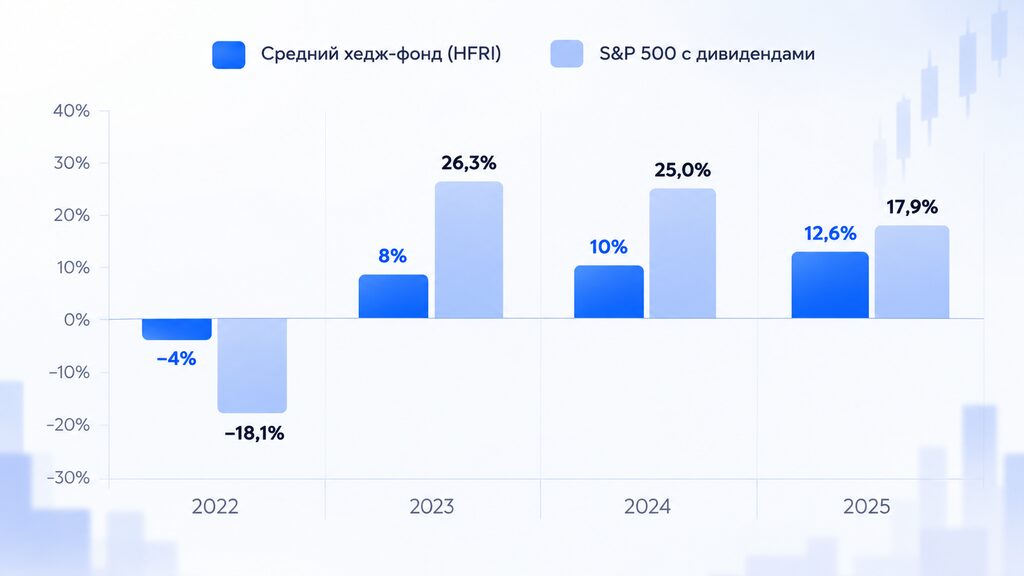
Разрыв между лучшими и остальными огромен: в 2025 году 10% лучших фондов заработали в среднем 62,7%, 10% худших потеряли 12,8%. На длинной дистанции средний фонд проигрывает. В 2008 году Уоррен Баффет поставил $1 млн на то, что индексный фонд на S&P 500 за десять лет обыграет пять фондов хедж-фондов от Protégé Partners. Фонды выиграли первый год и проиграли девять следующих, а индекс за десятилетие вырос на 125,8%.
Риски инвестирования в хедж-фонды
Источник рисков тот же, что и у преимуществ: свобода действий. Основные риски выглядят так:
- Плечо умножает и прибыль, и убыток. LTCM держал позиции примерно в 25 раз больше капитала, и в 1998 году его спасал консорциум из 14 банков, собранный ФРБ Нью-Йорка.
- Ликвидность. Кроме локапов, у фонда есть гейты – право ограничить выплаты при массовом выводе денег. В 2008 году многие фонды ими воспользовались, и инвесторы не смогли забрать капитал в самый нужный момент.
- Шорт и концентрация. Melvin Capital потерял 53% за январь 2021 года, в основном на короткой позиции в GameStop, и в 2022-м закрылся.
- Мошенничество. Схема Мэдоффа собирала деньги в том числе через хедж-фонды-посредники, которые годами не замечали, что сделок не существует.
- Скученность. Крупные платформы держат похожие позиции, и когда выходят из них одновременно, цены идут против всех.
Комиссии хедж-фондов
Классическая схема «2 и 20»: 2% в год от капитала (management fee) плюс 20% от прибыли (performance fee). Под давлением крупных клиентов она смягчилась: по данным HFR, в 2025 году средние ставки составляли около 1,3% и 16%.
Инвестора защищают два механизма. High-water mark разрешает брать плату за результат только с прибыли выше прошлого пика, поэтому отыгрыш просадки управляющему не оплачивается. Hurdle rate задает минимальную доходность, ниже которой плата за результат не начисляется. У мультистратегий своя модель, pass-through: клиенты оплачивают расходы фонда вплоть до бонусов трейдеров, и, по оценке Bloomberg, это 3–10% капитала в год.
Давайте посчитаем. Фонд заработал 15% на $1 млн, то есть $150 тыс. Управляющий берет $20 тыс. за управление и $26 тыс. за результат (20% от оставшихся $130 тыс.). Инвестору достается 10,4%. В слабый год с доходностью 5% он получит 2,4%, а управляющий заберет больше половины результата. Уоррен Баффет уложил эту арифметику в две фразы: «Результаты то приходят, то уходят. Комиссии не пропадают никогда».
Как выбрать хедж-фонд для инвестирования
Перед вложением проверьте шесть параметров:
- Стратегия. Вы можете за две фразы объяснить, на чем фонд зарабатывает.
- История. От пяти лет, включая хотя бы один кризисный год, например 2020-й или 2022-й.
- Риск. Максимальная просадка, срок выхода из нее и коэффициент Шарпа, то есть доходность на единицу риска (выше 1 считается хорошим уровнем).
- Чистый результат. Доходность после всех комиссий и наличие high-water mark.
- Выход и инфраструктура. Локап, частота окон погашения, независимый администратор и аудитор.
- Деньги управляющего. Чем больше собственного капитала команда держит в фонде, тем ближе ее интересы к вашим.
Преимущества и недостатки хедж-фондов
Преимущества
- Работа в любом рынке благодаря шортам и деривативам.
- Слабая связь с акциями: хороший фонд смягчает просадки портфеля, как в 2022 году.
- Стратегии, которых нет в публичных продуктах: арбитраж, активизм, проблемные долги.
- Интерес управляющего привязан к результату через плату за прибыль.
Недостатки
- Высокий порог входа и требования к статусу.
- Дорогие комиссии, особенно заметные в слабые годы.
- Низкая ликвидность и ограниченная прозрачность.
- Риск плеча и концентрации, вплоть до потери большей части вклада.
- Огромный разброс результатов: выбор фонда влияет на итог сильнее, чем выбор стратегии.
Хедж-фонд или ETF: что выбрать
Для большинства частных инвесторов вопрос решает арифметика. Без статуса и капитала остаются ETF. Для долгосрочного роста индексный ETF с расходами в сотые доли процента исторически выигрывал у среднего хедж-фонда, что и подтвердило пари Баффета.
Хедж-фонд оправдан при трех условиях: часть капитала можно заморозить на годы, задача этой части – снизить зависимость от акций, и у вас есть ресурс проверить управляющего. ETF с хедж-стратегиями служат компромиссом: они дешевле и ликвиднее, но лучших управляющих не повторяют, ведь их преимущество держится на навыке, который нельзя свести к формуле индекса.
Выводы
Хедж-фонд продает навык управляющего и независимость от рынка. Отрасль на пике, но средний фонд в растущем рынке уступает индексу, забирает заметную долю прибыли и закрыт для большинства частных инвесторов. Если доступ у вас есть, решение принимается как любая сделка: сначала риск, просадка и условия выхода, потом доходность.
В Gerchik Trading Ecosystem к инвестициям подходят с той же логикой, что и к трейдингу: результат определяют система и контроль риска, а громкие имена и прошлогодние проценты значат меньше, чем кажется.
Часто задаваемые вопросы
Что такое хедж-фонд простыми словами?
Частный инвестиционный фонд для состоятельных и профессиональных инвесторов, который может использовать почти любые стратегии: шорт, кредитное плечо, деривативы. Его цель – заработать при любом направлении рынка.
Как частному инвестору вложить деньги в хедж-фонд?
Получить статус аккредитованного, профессионального или квалифицированного инвестора, выбрать и проверить фонд, подписать договор подписки. Без статуса доступ к хедж-стратегиям дают ETF.
Сколько денег нужно для инвестирования в хедж-фонд?
Минимальный вклад обычно от $100 тыс. до $1–2 млн, плюс критерии статуса: в США это, например, чистые активы больше $1 млн без учета жилья.
Сколько можно заработать на инвестициях в хедж-фонды?
В 2025 году средний фонд по индексу HFRI заработал 12,6% после комиссий, а S&P 500 вырос на 17,9%. Лучшие 10% фондов принесли в среднем 62,7%, худшие потеряли 12,8%. Гарантий доходности нет.
Какие риски существуют при инвестировании в хедж-фонды?
Кредитное плечо, низкая ликвидность, концентрированные и короткие позиции, мошенничество и высокие комиссии. В худшем случае фонд теряет большую часть капитала или закрывается.


