

Квантовый трейдинг в своей самой успешной версии выглядит удивительно скромно. Фонд Renaissance Technologies, который математик Джим Саймонс превратил в легенду Уолл-стрит, по данным журналиста The Wall Street Journal Грегори Цукермана, остается в плюсе лишь немногим больше чем в половине сделок.
Саймонс, бывший взломщик шифров и профессор математики, набирал в команду ученых и доверил сделки компьютерам. Так работает любой квантовый трейдер: находит в ценах крошечный статистический перекос и повторяет сделку тысячи раз, пока небольшой перевес не превратится в устойчивый результат.
Повторить фонд Саймонса частному трейдеру невозможно, хотя сам метод стал общедоступным: Python, открытые данные и брокерские API уместились в обычный ноутбук. Ниже разбираем, как устроена квантовая торговля, сколько стоит старт и многое друго.
Что такое квантовый трейдинг?
Квантовый трейдинг – это торговля по правилам, которые выведены из данных и подтверждены статистикой. Сделку открывает модель, то есть формула или набор условий: она оценивает вероятность движения цены и сама определяет вход, объем позиции и выход.
Слово пришло из английского quantitative, «количественный»: на Уолл-стрит таких специалистов зовут quants, отсюда и русский квант-трейдер. С квантовой физикой подход не связан, хотя путаница дошла даже до русского издания книги Цукермана, где издательство пишет о «квантовой революции» Саймонса. Настоящие квантовые компьютеры в торговле пока только испытывают: в 2025 году HSBC и IBM проверили квантовый процессор на данных по сделкам с облигациями.
От ручной торговли такой подход отличает то, что у каждой идеи есть проверка на истории и заранее записанный критерий отказа.
Как работает квантовый трейдинг
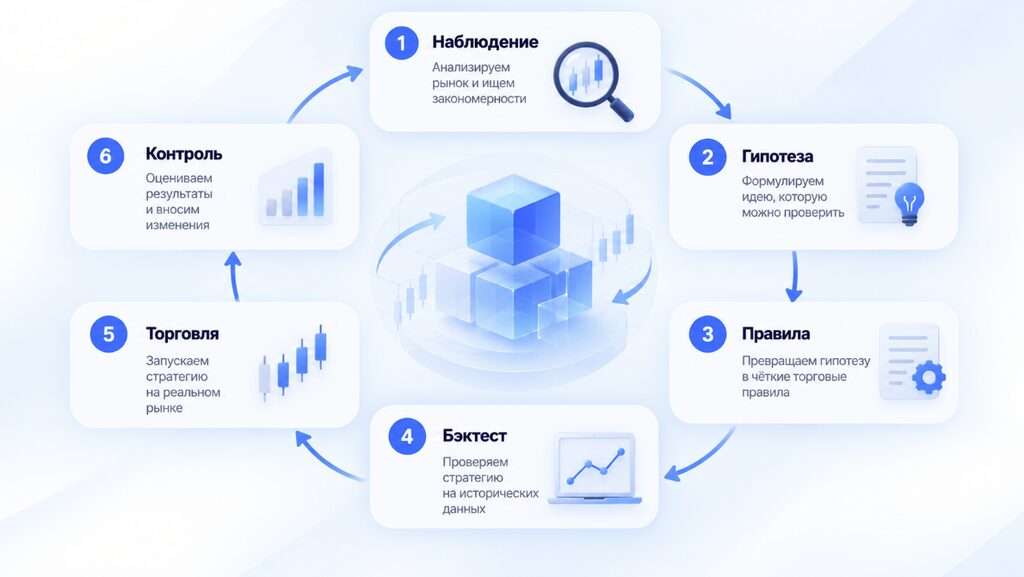
Работа начинается с наблюдения. Допустим, трейдер замечает, что акции крупных компаний, упавшие за день больше чем на 4% без новостей, затем частично отыгрывают падение. Наблюдение становится гипотезой, когда у него появляется объяснение: часть продаж была вынужденной, и цена ушла ниже справедливой.
Затем гипотезу переводят на язык правил (вход, выход, объем, фильтры) и прогоняют на истории с учетом комиссий. Такая проверка называется бэктестом. Выдержавшую ее стратегию запускают на реальном счете вручную по сигналам или через автоматизацию, когда программа сама отправляет заявки брокеру, и дальше постоянно сверяют реальные сделки с тестовыми.
Перевес, который находит модель, обычно мал. Роберт Мерсер, многолетний соруководитель Renaissance, сформулировал это так:
| «Мы правы в 50,75% случаев… но в этих 50,75% случаев мы правы на все 100%».Роберт Мерсер, бывший со-CEO Renaissance Technologies. Цитата по книге Грегори Цукермана «The Man Who Solved the Market» (2019) |
Реальную цифру фонда Мерсер, по оценке Цукермана, вряд ли назвал, но принцип понятен. Перевес измеряют через математическое ожидание, средний результат одной сделки на длинной дистанции. Стратегия, которая выигрывает в 45% случаев в среднем по $150 и проигрывает в 55% по $100, дает 0,45 × 150 − 0,55 × 100 = $12,5 на сделку. Она ошибается чаще, чем угадывает, и все равно остается в плюсе, потому что прибыльные сделки крупнее убыточных.
Какие данные используют квантовые трейдеры
Модель видит рынок только через данные. Основа большинства стратегий: цены и объемы, от дневных свечей до отдельных тиковых сделок. Поверх них добавляют биржевой стакан, отчетность компаний, макроэкономику и альтернативные данные вроде тональности новостей, спутниковых снимков и ончейн-показателей. Дневные цены частный трейдер получает бесплатно, тогда как история стакана и альтернативные данные стоят дорого и достаются в основном фондам.
Ошибки в данных опасны тем, что делают слабую стратегию красивой. Самая коварная из них ошибка выжившего: обанкротившиеся компании исчезли из базы вместе со своими убытками. Почти так же часто встречается заглядывание в будущее, когда модель опирается на информацию, которой в момент сделки еще не было, например входит по цене открытия по сигналу, рассчитанному на закрытии того же дня.
Основные стратегии квантового трейдинга
Квантовая торговля держится на нескольких рыночных явлениях, которые повторяются десятилетиями. У каждого есть условия, при которых оно перестает работать:
- Моментум. Инструменты, которые росли последние месяцы, склонны расти дальше. Стратегия теряет деньги в боковике и на резких разворотах.
- Возврат к среднему. После резкого отклонения цена тянется обратно к среднему. Это работает во флэте и ломается, когда отклонение вызвано новостью.
- Парная торговля. Две бумаги, которые исторически движутся вместе, одновременно покупают и продают, когда спред между ними расходится. Риск в том, что связь может разорваться.
- Факторные стратегии. Портфель собирают из акций с общим признаком, например с низкой волатильностью или дешевизной по мультипликаторам. Фактор способен годами отставать от рынка, и стратегия держится на терпении.
- Грид торговля. Сетка лимитных заявок внутри ценового диапазона отрабатывает колебания и накапливает убыток в сильном тренде. Количественной она становится, когда шаг и границы сетки рассчитаны по статистике волатильности.
Чем квантовый трейдинг отличается от алгоритмического
Термины часто путают, хотя речь о разных вещах. Алгоритмический трейдинг описывает исполнение: правила записаны в программу, и она торгует сама, откуда бы эти правила ни взялись. В квантовом подходе важнее происхождение правил, которые обязаны вырасти из анализа данных. Поэтому квантовую стратегию можно торговать руками, а робот способен годами исполнять правила, которые никто не проверял. Торговля с помощью робота сама по себе еще не делает подход количественным.
Как выглядит алгоритм без модели, рынок увидел 6 мая 2010 года. По данным отчета SEC и CFTC, крупная управляющая компания продавала 75 000 фьючерсов на S&P 500 стоимостью около $4,1 млрд через алгоритм, который держал продажи на уровне 9% минутного объема и не учитывал ни цену, ни время. На нервном рынке он распродал позицию примерно за 20 минут и запустил «флэш-крах». Программа безупречно исполнила правила, за которыми не стояло никакой модели рынка.
Можно ли заниматься квантовым трейдингом частному трейдеру
Можно, если не соревноваться с фондами в скорости. Еще в 2010 году председатель SEC Мэри Шапиро говорила, что на высокочастотные фирмы, по большинству оценок, приходится больше 50% дневного объема торгов акциями в США. В фонде квант-трейдер опирается на команду исследователей и дорогие данные, тогда как частному трейдеру все роли приходится совмещать самому.
У маленького счета при этом есть преимущество, которого фонд лишен: он может торговать малоликвидные акции и узкие ниши, где миллиардный капитал просто не наберет позицию. Реалистичный старт выглядит как систематическая торговля на дневных или часовых графиках, где модель отбирает инструменты и подает сигналы, а трейдер исполняет их по жестким правилам. Такой формат ближе к классической системной торговле, чем кажется.
Что нужно для создания собственной квантовой стратегии
Все начинается с гипотезы, у которой есть причина, например вынужденные продажи или особенности ликвидности. Закономерность без объяснения почти всегда оказывается случайным совпадением.
Из математики хватит базы: вероятность, корреляция, матожидание и просадка, то есть падение счета от максимума до минимума. Python с библиотеками pandas и backtrader закрывает работу с данными и тесты, а первые идеи можно проверить в тестерах MetaTrader 5 и TradingView. Для живой торговли понадобится брокер с API, программным интерфейсом, через который код получает котировки и отправляет заявки.
Остальное составляют правила риска и журнал, без которого реальную торговлю не с чем сравнивать. ИИ-ассистенты ускоряют написание кода, однако ошибку с заглядыванием в будущее пропускают так же легко, как новичок. Код, который вы не понимаете, нельзя считать проверенным.
Как протестировать квантовую торговую стратегию
Бэктест опасен тем, что при достаточном числе попыток красивый результат находится всегда. Дэвид Бейли, Маркос Лопес де Прадо и соавторы в 2014 году посчитали в журнале Американского математического общества: на пяти годах дневных данных перебор больше 45 вариантов стратегии почти гарантирует модель, которая блестяще выглядит на истории и ничего не стоит на новых данных. Это явление называют переобучением, и защищает от него строгая последовательность:
- Отложите последние 30% истории и не трогайте их до финальной проверки.
- Заложите комиссии, спред и проскальзывание, то есть разницу между ценой сигнала и ценой исполнения.
- Оценивайте сотни сделок: матожидание, максимальную просадку и коэффициент Шарпа, то есть доходность на единицу риска.
- Сдвиньте параметры на 10–20%. Если результат рассыпается, стратегия подогнана под прошлое.
- Проведите walk-forward анализ: настройте модель на одном отрезке и проверьте на следующем.
- Отторгуйте один-три месяца на демо-счете и сравните итог с бэктестом.
Проверка не заканчивается в день запуска, потому что модель стареет вместе с рынком.
Основные риски квантового трейдинга
Самые дорогие уроки отрасль получила на реальных деньгах:
- Переобучение. Модель идеально объясняет прошлое и не работает в будущем. Такова самая частая судьба первой стратегии.
- Смена режима рынка. Закономерность жила в эпоху низких ставок и исчезла вместе с ней.
- Технический сбой. 1 августа 2012 года после ошибки в обновлении кода роутер Knight Capital за 45 минут отправил на рынок более 4 млн заявок, пытаясь исполнить 212 клиентских ордеров. Убыток, по данным SEC, превысил $460 млн.
- Скученность. В неделю с 6 августа 2007 года ряд известных количественных фондов, по данным прессы, потерял от 5 до 30% с начала месяца. Исследователи MIT Амир Хандани и Эндрю Ло связали обвал с вынужденной распродажей крупных портфелей, построенных по похожим моделям.
- Издержки. Стратегия из примера выше с ожиданием $12,5 на сделку убыточна, если комиссии и проскальзывание стоят $13.
- Вмешательство трейдера. Отключить систему после серии убытков очень по-человечески, хотя убыточные серии входят в ее статистику так же, как прибыльные.
Искусственный интеллект и машинное обучение в квантовом трейдинге
Машинное обучение позволяет модели самой искать зависимости в данных, тогда как в классической стратегии правила задает человек. Его применяют для фильтрации сигналов, прогноза волатильности и анализа новостей. Сложность в самом материале: в финансовых рядах мало устойчивых закономерностей и много случайных колебаний, поэтому нейросеть быстрее запоминает прошлое, чем находит связи. Маркос Лопес де Прадо в книге «Advances in Financial Machine Learning» (2018) показывает, что даже учебная кросс-валидация на финансовых данных пропускает в модель информацию из будущего.
Языковые модели вроде ChatGPT и Claude помогают с кодом, но рынок за трейдера не прогнозируют. Разумная схема для частного трейдера: простая понятная стратегия, поверх которой машинное обучение работает фильтром, причем каждое усложнение подтверждается на отложенных данных.
Сколько стоит начать заниматься квантовым трейдингом
Главная статья расходов на старте измеряется в месяцах учебы, тогда как программы почти ничего не стоят. Python и его библиотеки бесплатны, MetaTrader 5 раздают брокеры, а облачная платформа QuantConnect дает бесплатный тариф для тестов и берет $84 в месяц за тариф с реальной торговлей (октябрь 2026 года). Минутные и тиковые данные обходятся от нескольких десятков долларов в месяц.
Дороже всего маленькому счету обходятся издержки. Стратегия на 300 сделок в год с комиссией $2 за круг платит брокеру $600: это 60% счета в $1000 и всего 6% счета в $10 000. На небольшом капитале частоту сделок подбирают под размер счета, иначе комиссии съедают все статистическое преимущество.
Пошаговый план для частного трейдера
- Освойте основу трейдинга: уровни, риск-менеджмент, ведение статистики. Обучение трейдингу в системном формате экономит месяцы самостоятельных проб.
- Ведите журнал и считайте матожидание и просадку собственной торговли.
- Изучите Python на уровне загрузки данных и таблиц pandas.
- Сформулируйте одну гипотезу с экономическим объяснением и понятным критерием отказа.
- Пройдите полный цикл проверки: бэктест с издержками, отложенная выборка, тест на устойчивость, демо-счет.
- Выходите на реальный счет минимальным объемом и наращивайте его, только когда реальная статистика совпадает с тестовой.
Александр Герчик советует новичкам закладывать на освоение профессии год, и для количественного подхода этот ориентир тоже реалистичен: первые стратегии почти всегда отправляются в архив.
Выводы
Квантовый трейдинг начинается с метода: гипотеза, проверка на данных, жесткие правила риска и контроль статистики. Скорость фондов частному трейдеру недоступна, однако количественный подход работает и на небольшом счете, если стратегия торгует там, где крупному капиталу тесно, и издержки не съедают преимущество.
Трейдер, который уже считает матожидание и просадку своей торговли, сделал первый шаг к этому подходу. В Gerchik Trading Ecosystem путь от базовых правил до собственного торгового алгоритма выстроен последовательно.
Часто задаваемые вопросы
Что такое квантовый трейдинг простыми словами?
Квантовый трейдинг – это торговля по правилам, которые найдены в данных и проверены на истории. Слово «квантовый» появилось из неточного перевода английского quantitative, то есть «количественный».
Чем квантовый трейдинг отличается от алгоритмического?
Алгоритмический трейдинг описывает исполнение: программа сама отправляет заявки. Квантовый описывает происхождение правил, которые выводятся из статистики, поэтому квантовую стратегию можно торговать и вручную.
Можно ли частному трейдеру заниматься квантовым трейдингом?
Да. Частный квантовый трейдер работает в нишах, где не решает скорость: систематические стратегии на дневных и часовых данных, портфельные модели, малоликвидные инструменты. Для старта хватает ноутбука и бесплатных данных.
Нужно ли знать программирование для создания квантовой стратегии?
Простые идеи можно проверить в тестерах TradingView и MetaTrader 5 с минимальным кодом. Для серьезной работы с данными и автоматизации понадобится Python, и логику кода трейдер должен понимать сам, даже если его пишет ИИ.
Какие риски есть у квантовых и алгоритмических торговых стратегий?
Переобучение на истории, смена рыночного режима, технические сбои, издержки и скученность, когда похожие модели одновременно выходят из позиций. Отдельный риск создает сам трейдер, если вмешивается в работу системы без правил.


