

В июне 2022 года инфляция в США достигла 9,1%, максимума за 40 лет, и инвестиции при инфляции стали практическим вопросом для любого частного инвестора. Привычные решения тот год не выдержали. Индекс S&P 500 с учетом дивидендов потерял 18,1%, а облигации, которые должны были смягчить удар, упали вместе с акциями.
Индекс Bloomberg US Aggregate закончил год с минусом 13%, худшим результатом с момента запуска в 1976 году. Портфель из 60% акций и 40% облигаций, который десятилетиями считали сбалансированным, подешевел на 16,1%.
Сейчас тема снова на повестке: в сентябре 2026 года инфляция в США ускорилась до 3,7% вслед за ценами на энергоносители, хотя ФРС ориентируется на 2%. Ниже разбираем, какие активы на почти столетней истории рынка действительно сохраняли покупательную способность, где у каждого из них слабое место и как собрать из них портфель без опоры на прогнозы.
Что происходит с деньгами при высокой инфляции
Александр Герчик в одном из интервью вспоминал, чем закончились для его семьи советские сбережения:
Гиперинфляция начала 1990-х – крайний случай, однако механизм работает при любом темпе роста цен. Инфляция – это устойчивое повышение общего уровня цен, и пока оно продолжается, каждая денежная единица покупает все меньше. При 8% в год через пять лет 100 000 условных единиц будут стоить в магазине как сегодняшние 68 000. При 15% покупательная способность за тот же срок сократится больше чем вдвое.
На рынке влияние инфляции на инвестиции передается через ставку. Центральный банк поднимает ее, чтобы охладить спрос: в 2022 году ФРС сделала это на 4,25 процентного пункта за двенадцать месяцев. Вслед за ставкой растут доходности облигаций и дешевеют старые выпуски с низким купоном. Компании платят больше за сырье и кредиты, их маржа сжимается, и инвесторы готовы платить за будущую прибыль меньше, чем вчера.
Первыми проигрывают владельцы наличных и фиксированных выплат. Выигрывает заемщик с фиксированной ставкой, потому что его долг обесценивается вместе с деньгами, и владелец актива, который умеет перекладывать рост цен в собственный доход. Поиск таких активов и составляет суть защиты капитала от инфляции.
Какие активы используют для защиты капитала от инфляции
Самый показательный массив данных по теме собрали Генри Невилл, Кэмпбелл Харви и их коллеги из Man Group и Университета Дьюка. В работе «The Best Strategies for Inflationary Times» (Journal of Portfolio Management, 2021) они нашли в истории США восемь периодов с 1926 года, когда инфляция разгонялась выше 5%, и посчитали, сколько в эти годы приносили разные активы после поправки на рост цен.
| Актив | Инфляционные периоды | Остальное время |
| Сырьевые товары (корзина фьючерсов) | +14% | +1% |
| Золото | +13% | −1% |
| Облигации TIPS | +2% | +3% |
| Жилая недвижимость | −2% | +2% |
| 10-летние казначейские облигации США | −5% | +4% |
| Портфель 60/40 | −6% | +8% |
| Акции США | −7% | +10% |
Среднегодовая реальная доходность, то есть доходность за вычетом инфляции. Данные по золоту и TIPS доступны с более поздних дат. Источник: Neville et al., 2021.
Таблица переворачивает привычную картину. Акции и обычные облигации, из которых состоит большинство портфелей, в такие периоды в среднем теряли в реальном выражении. Сырье прибавляло 14% годовых, но вне инфляционных эпизодов едва обгоняло рост цен. Актива, который одинаково хорош в любой обстановке, в таблице нет, поэтому защита от инфляции с помощью инвестиций всегда собирается из нескольких инструментов.
По механизму защиты их можно разделить на четыре группы: облигации с индексацией номинала, реальные активы вроде сырья, металлов и недвижимости, акции компаний с ценовой властью, то есть способностью поднимать цены без потери покупателей, и короткие инструменты денежного рынка, доходность которых быстро догоняет ставку. Если вы пока только решаете, куда вложить деньги, начните с общей структуры капитала: инфляционная защита надстраивается над ней.
Акции как защита от инфляции
У акций с инфляцией сложные отношения. На длинной дистанции они обгоняют рост цен, потому что за бумагой стоит работающий бизнес, выручка которого растет вместе с ценами. В моменты разгона инфляции картина обратная: рынок США в такие периоды терял в среднем 7% годовых в реальном выражении и проигрывал инфляции в шести эпизодах из восьми.
Уоррен Баффет еще в письме акционерам Berkshire Hathaway за 1981 год описал, кто выигрывает в такой среде: компании, которые легко поднимают цены без потери доли рынка и растут без крупных дополнительных вложений капитала. Сорок лет спустя 2022 год подтвердил его логику:
- Энергетика и сырье. Энергетический сектор S&P 500 принес 64%, тогда как индекс в целом потерял 18%. Выручка нефтегазовых и металлургических компаний растет вместе с ценами на их продукцию.
- Стоимостные акции (value), то есть бумаги с низкими мультипликаторами и стабильной текущей прибылью. Индекс S&P 500 Value потерял 5,2%, тогда как S&P 500 Growth упал на 29,4%.
- Компании с ценовой властью: сильные потребительские бренды, инфраструктура с индексируемыми тарифами. Рост издержек они перекладывают на покупателя, и маржа страдает меньше.
- Дорогие компании роста оказались слабым звеном. Их оценка держится на прибыли далекого будущего, и при росте ставок эта прибыль дисконтируется сильнее. У Невилла и соавторов софтверный сектор в инфляционные периоды терял в среднем 20% годовых в реальном выражении.
Еще одна деталь из того же исследования: сильнее всего акции страдают от инфляции в собственной стране. Американские бумаги во время инфляционных эпизодов в Великобритании и Японии приносили плюс 6–9% годовых. Поэтому диверсификация по странам работает как отдельный слой защиты, и часть капитала разумно инвестировать в развивающиеся рынки, учитывая их собственную инфляцию и валютный риск.
Облигации и инструменты с защитой от инфляции
Обычная облигация с фиксированным купоном при разгоне цен проигрывает дважды: купон обесценивается, а цена падает вслед за ростом ставок. В 2022 году индекс длинных казначейских облигаций США Bloomberg 20+ Year потерял 31,1%, больше, чем рынок акций.
Инвестиции в облигации с защитой от инфляции устроены иначе. У американских TIPS номинал пересчитывается по индексу потребительских цен, а фиксированный купон начисляется на уже выросшую сумму. Вы купили бумагу номиналом $1000 с купоном 1,5%, инфляция за год составила 4%: номинал стал $1040, годовой купон вырос с $15 до $15,6. При погашении Минфин США выплачивает больший из двух номиналов, индексированный или исходный, так что даже дефляция не опустит выплату ниже первоначальной суммы.
Похожие бумаги выпускают Великобритания, страны еврозоны и Россия, где ОФЗ-ИН индексируются по инфляции Росстата с лагом в три месяца и платят 2,5% годовых.
Есть у линкеров и ловушка. Их рыночная цена зависит от реальной доходности, то есть доходности сверх инфляции, и падает, когда ставки растут быстрее инфляционных ожиданий. В 2022 году, при инфляции 9,1%, индекс TIPS от Bloomberg потерял почти 12%. Линкер защищает того, кто держит его до погашения или подбирает срок бумаги под дату своей цели.
Деньгам, которым нужна гибкость, в период растущих ставок подходят короткие облигации и фонды денежного рынка, облигации с плавающим купоном, привязанным к ключевой ставке, и лестница облигаций. Так называют набор выпусков с погашением через год, два, три и далее: каждый год часть денег возвращается и вкладывается по новым ставкам.
Золото и драгоценные металлы во время инфляции
Репутацию главной защиты от инфляции золоту сделали 1970-е. После того как в 1971 году США перестали обменивать доллар на золото по фиксированному курсу, унция подорожала с официальных $35 до $850 в январе 1980 года, на пике инфляции.
Продолжение этой истории вспоминают реже. Номинальный рекорд 1980 года металл обновил только в 2008-м, через 28 лет. С поправкой на инфляцию покупатель на пике вышел в ноль в сентябре 2025 года, спустя 45 лет. Экономисты Клод Эрб и Кэмпбелл Харви показали, что статистическая слава золота как защиты от инфляции во многом держится на одном 1979 годе.
Последние годы добавили примеров. В 2022 году, при инфляции 6,5% по итогам года, золото закончило год почти на месте. В январе 2026-го металл впервые поднялся выше $5500 за унцию, а к концу октября вернулся примерно к $4000, хотя инфляция в США к осени снова ускорилась.
| «Золото имеет два существенных недостатка: от него мало практической пользы, и оно ничего не производит (…) Если вы будете владеть унцией золота вечно, в конце у вас по-прежнему будет одна унция».– Уоррен Баффет, письмо акционерам Berkshire Hathaway за 2011 год |
Сила золота в другом. Центральные банки в 2022 году купили 1136 тонн, больше, чем в любой год с 1967-го, и объясняют покупки прежде всего поведением металла в кризис. Золото страхует портфель от потрясений в финансовой системе, тогда как прямой защиты от инфляции на горизонте нескольких лет оно не гарантирует.
Отсюда и правила обращения с ним. Металл держат ограниченной долей, покупают через фонды на физическое золото или слитки с минимальной наценкой и не наращивают позицию после резкого роста. Серебро и платина двигаются еще резче, потому что сильнее зависят от промышленного спроса.
Недвижимость как способ сохранить капитал
Квартира защищает от инфляции понятным способом. Аренда пересматривается вслед за ценами, а новое строительство дорожает вместе с материалами и зарплатами и тянет за собой готовое жилье. Цифры при этом скромнее ожиданий: в инфляционные периоды жилая недвижимость в США теряла в среднем 2% в год в реальном выражении. Это лучше акций и облигаций, но заметно хуже сырья.
Тормозит ее ставка. Дорогая ипотека снижает спрос, а доходность аренды начинает конкурировать с госбумагами. Биржевая недвижимость реагирует еще резче: REIT, фонды, которые владеют объектами и раздают акционерам большую часть арендного дохода, в 2022 году потеряли 24,95% по индексу FTSE Nareit All Equity REITs, глубже рынка акций.
Прежде чем покупать объект ради защиты от инфляции, посчитайте чистую доходность аренды после налогов, ремонта и простоя и сравните ее с доходностью госбумаг. Проверьте ставку по кредиту: фиксированная в инфляцию работает на заемщика, плавающая может съесть весь арендный доход. Учтите и ликвидность. Продажа занимает месяцы, так что в недвижимость кладут деньги, которые не понадобятся в ближайшие годы.
Сырьевые активы и другие реальные активы
Сырье оказалось единственным классом активов, который в исследовании Невилла приносил реальную прибыль во всех восьми инфляционных эпизодах. В среднем это плюс 14% годовых, у энергоносителей 41%, у промышленных металлов 19%. Объяснение лежит на поверхности: нефть, газ и продовольствие сами формируют инфляцию и дорожают первыми. 2022 год прошел по тому же сценарию, и индекс Bloomberg Commodity вырос на 16,1%, когда падало почти все остальное.
За эту защиту платят в спокойные годы, когда сырье приносит около 1% сверх инфляции. Добраться до него частному инвестору тоже непросто. Фонды на сырьевые индексы держат фьючерсы и регулярно переносят их на следующий месяц, теряя на разнице цен, если дальние контракты дороже ближних. Такая структура рынка называется контанго. Акции производителей повторяют движение сырья лишь частично: энергетический сектор в инфляционные периоды давал около 1% реальной доходности против 41% у самих энергоносителей.
Сильнейший результат в исследовании показали трендовые стратегии на фьючерсах, которые следуют за устойчивым движением цены. Инфляционные шоки растягиваются на месяцы и годы и создают затяжные тренды на рынках сырья, облигаций и валют. Речь о профессиональных системах с диверсификацией по десяткам рынков, и прошлые результаты ничего не гарантируют. Но эти данные показывают, что трейдинг по проверенной системе с жестким контролем убытков способен дополнить портфель в периоды, когда пассивные вложения буксуют.
Искусство, вино и марки в те же периоды приносили 5–9% годовых сверх инфляции. Низкая ликвидность и комиссии аукционов оставляют их нишей для коллекционеров.
Какие активы могут терять стоимость при высокой инфляции
Список проигравших полезен не меньше списка защитников:
- Наличные и вклады под ставку ниже инфляции. При инфляции 10% и ставке 7% вы теряете около 2,7% покупательной способности в год, хотя сумма на счете растет.
- Длинные облигации с фиксированным купоном. 30-летние казначейские облигации США в инфляционные периоды теряли в среднем 8% годовых в реальном выражении.
- Корпоративные облигации, включая высокодоходные. К инфляции добавляется риск дефолтов при замедлении экономики, и итог составлял минус 7% годовых.
- Производители товаров длительного пользования. Автомобили, техника и мебель первыми попадают под сокращение расходов, и сектор терял в среднем 15% годовых.
- Криптовалюты. Биткоин называют цифровым золотом, однако в 2022 году он подешевел на 64% и двигался вместе с рискованными активами.
Если инфляция перетекает в рецессию и рынки падают вместе, главное – не распродавать активы на минимумах. Как действовать в такой фазе, мы разбирали в материале о том, как инвестировать в кризис.
Как собрать портфель для периода высокой инфляции
Универсального инфляционного портфеля не существует, потому что у разных денег разные сроки. Накопления на квартиру через два года и пенсионный капитал на двадцать лет требуют противоположных решений. Инвестиционный горизонт определяет, какую просадку вы переживете без вынужденной продажи, и с него начинается сборка:
- Резерв. Сумму на 3–6 месяцев расходов держите в коротких облигациях и фондах денежного рынка, чтобы не продавать активы в неудачный момент.
- Цели до трех лет. Короткие инструменты и линкеры с погашением к нужной дате. Акциям и сырью на таком сроке может не хватить времени на восстановление после просадки.
- Цели на 3–10 лет. Основу дают линкеры под срок цели, к ним добавляются стоимостные и дивидендные акции.
- Капитал на 10 лет и дольше. Акции компаний с ценовой властью из разных стран и секторов плюс ограниченная доля реальных активов: золото, сырьевой фонд, недвижимость.
- Правила ребалансировки. Раз в полгода или год возвращайте доли к целевым, продавая подорожавшее и докупая подешевевшее. Дисциплина здесь заменяет попытки угадать пик инфляции.
2022 год показал предел классической диверсификации: акции и облигации упали одновременно, потому что обоих били одни и те же ставки. При высокой инфляции капитал распределяют по источникам риска, и в портфеле обязательно должно быть что-то, что выигрывает от роста цен.
Самое трудное в этом плане – выдержка. Инфляционные годы приходят с тревожными заголовками, и желание перетряхнуть портфель возникает каждый месяц.
В том же интервью Александр Герчик разделяет инвестиции и трейдинг, называя трейдинг работой. Активная торговля ведется на отдельной части капитала, со своими лимитами убытка и статистикой, и не смешивается с долгосрочным портфелем.
Как оценить реальную доходность инвестиций
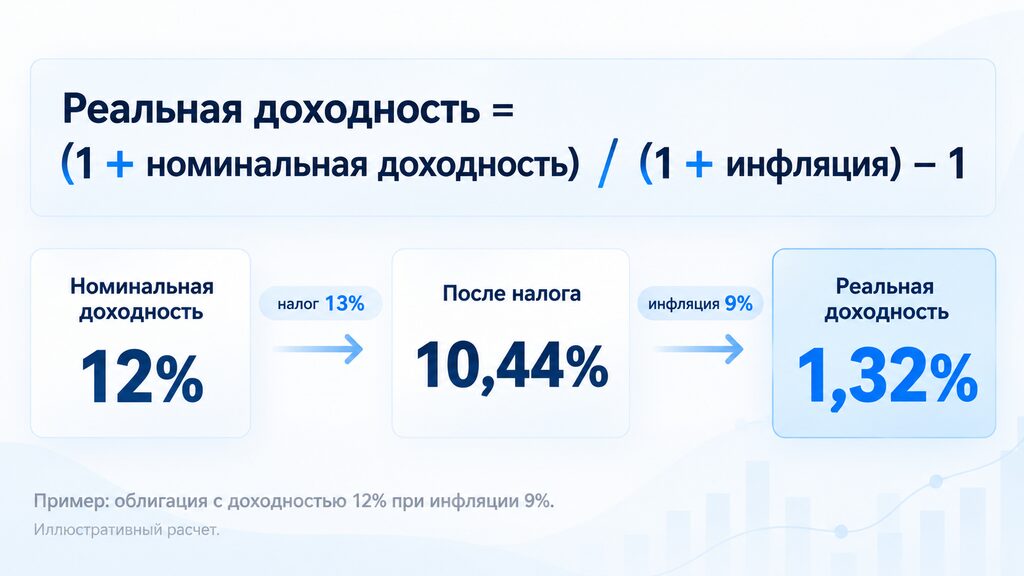
В статье для Fortune 1977 года Баффет разбирал пример вдовы со вкладом под 5%. Для нее нет разницы, платит ли она 100% налога на проценты при нулевой инфляции или не платит налогов вовсе при инфляции 5%: в обоих случаях реального дохода у нее не остается. Поэтому результат вложений измеряют реальной доходностью, то есть приростом покупательной способности. Точный расчет дает формула Фишера:
Реальная доходность = (1 + номинальная доходность) / (1 + инфляция) − 1
Пример. Облигация приносит 12% годовых при инфляции 9%. Простое вычитание дает 3%, формула 2,75%. После налога 13% на купон номинальная доходность снижается до 10,44%, реальная до 1,32%. Налог берется со всего номинального дохода, включая ту часть, которая лишь компенсирует рост цен, и при высокой инфляции съедает большую часть реального результата.
| «Арифметика ясно показывает, что инфляция является налогом куда более разрушительным, чем любой из принятых нашими законодателями. Инфляционный налог обладает фантастической способностью просто поглощать капитал».– Уоррен Баффет, статья «How Inflation Swindles the Equity Investor», журнал Fortune, май 1977 |
Инфляцию для расчета берите в той валюте, в которой у вас расходы. Ориентиром рыночных ожиданий служит инфляция безубыточности, разница доходностей обычной гособлигации и линкера с тем же сроком. Если 10-летние казначейские облигации дают 4,5%, а TIPS 2%, рынок закладывает инфляцию около 2,5% в год. Если вы ждете большего, линкер выгоднее.
Частые ошибки при инвестировании во время высокой инфляции
Инвестиции в период инфляции чаще всего портят решения, принятые под влиянием заголовков:
- Все в наличных из осторожности. Отсутствие колебаний на счете оборачивается гарантированной потерей покупательной способности.
- Оценка по номинальной доходности. Вклад под 12% при инфляции 13% приносит убыток, хотя сумма на счете выросла.
- Ставка на один защитный актив. Золото, недвижимость и сырье по отдельности могут годами отставать от инфляции.
- Покупка на пике. Сырье и золото резко дорожают в начале инфляционного шока, и вход после громких новостей оставляет мало запаса хода.
- Линкеры на несколько месяцев. Защита работает при удержании до погашения, тогда как на коротком отрезке цену может обвалить рост реальных ставок.
- Кредитное плечо, чтобы догнать инфляцию. Заемные деньги дорожают вместе со ставкой, и просадка с плечом способна обнулить счет.
- Распродажа при первом сильном падении, которая фиксирует убыток перед восстановлением.
Выводы
Высокая инфляция переоценивает активы неравномерно. За почти сто лет наблюдений в США акции и обычные облигации в периоды разгона цен в среднем отставали от инфляции. Покупательную способность в такие годы сохраняли прежде всего сырье и облигации с индексацией номинала, тогда как золото и недвижимость защищали капитал неровно, с долгими перерывами.
Рабочая стратегия держится на расчете: горизонт для каждой суммы, линкеры под конкретные цели, акции с ценовой властью в основе, ограниченная доля реальных активов и оценка результата после инфляции, налогов и комиссий. Инвестиции при инфляции подчиняются тем же правилам риск-менеджмента, что и в спокойные годы, просто цена ошибки в такие периоды выше.
Программы Gerchik Trading Ecosystem по инвестициям и трейдингу построены на системном подходе к рынку и управлении рисками. Подробнее о курсах и менторах можно узнать, перейдя на сайт Герчика.
Часто задаваемые вопросы
Какие активы лучше всего защищают деньги от инфляции?
Исторически лучше всего держались сырьевые товары и облигации с индексацией номинала, такие как TIPS. Сырье в периоды высокой инфляции приносило в среднем 14% годовых сверх нее, однако в спокойные годы почти ничего не зарабатывало. Поэтому надежнее сочетать линкеры, акции компаний с ценовой властью и небольшую долю реальных активов.
Помогают ли акции сохранить капитал при высокой инфляции?
На длинной дистанции акции обгоняют инфляцию, но в момент ее резкого ускорения рынок обычно падает: в США в такие периоды реальная доходность акций составляла в среднем минус 7% годовых. Устойчивее других бумаги энергетических и сырьевых компаний, стоимостные акции и бизнесы, которые поднимают цены без потери покупателей.
Защищает ли золото от инфляции?
Только на очень длинных отрезках и с большими перерывами. Купившим металл на пике 1980 года понадобилось 45 лет, чтобы вернуть покупательную способность, а в 2022 году золото почти не изменилось в цене при инфляции 6,5%. Его держат ограниченной долей как страховку от финансовых потрясений.
Какие облигации подходят для инвестирования во время высокой инфляции?
Облигации с индексируемым номиналом (TIPS в США, ОФЗ-ИН в России и их аналоги), бумаги с плавающим купоном и короткие выпуски, которые быстро реинвестируются по новым ставкам. Линкеры лучше подбирать по сроку под вашу цель и держать до погашения. Длинные облигации с фиксированным купоном в такие периоды страдают сильнее всего.
Как рассчитать реальную доходность инвестиций с учетом инфляции?
По формуле Фишера: реальная доходность = (1 + номинальная доходность) / (1 + инфляция) − 1. При доходности 12% и инфляции 9% она составит 2,75%. Перед расчетом вычтите из номинальной доходности налоги и комиссии, иначе результат окажется завышенным.


