Методы Ганна в трейдинге: Гайд от А до Я
Методы Ганна в трейдинге

Ремарка редакцииМенторы и студенты GTE не используют методы Ганна в своей торговле. В работе мы опираемся на уровни и риск-менеджмент, эффективность которых можно проверить статистикой на истории и в реальных сделках. Этот материал носит обзорный характер: разбираем, как устроена теория Ганна, почему она до сих пор популярна и где проходят границы ее применения. Теория Ганна – один из самых обсуждаемых разделов технического анализа. Уильям Ганн пытался описать рынок через связь цены и времени, и за сто лет вокруг его работ сложилось целое направление со своими терминами, программами и последователями. Интерес к ней держится на двух вещах. Первая – наглядные инструменты: углы и сетки Ганна встроены почти в каждый торговый терминал. Вторая – репутация самого Ганна, которого называли трейдером, предсказывавшим развороты с точностью до дня. Инструменты стоит понимать, а к легенде относиться осторожно. Вместе с Владиславом Станкевичем, автором Gerchik Trading Ecosystem, разберем, на чем построен метод Ганна, как работают углы и Квадрат Девяти, как выглядит торговая стратегия на их основе и какие ограничения у этого подхода нужно учесть до того, как применять его на реальном счете. Кто такой Уильям Ганн и в чем суть его подхода Уильям Делберт Ганн родился 6 июня 1878 года в Лафкине, штат Техас, в семье фермера. Детство прошло рядом с хлопковыми складами, и первую сделку он совершил именно на рынке хлопка в 1902 году. Годом позже Ганн переехал в Нью-Йорк, работал брокером, а затем открыл собственную фирму. Широкую известность ему принесла публикация в журнале The Ticker and Investment Digest в декабре 1909 года. Издание, которым руководил Ричард Вайкофф, сообщало: в октябре 1909-го за 25 торговых дней Ганн совершил 286 сделок с акциями, из них 264 закрылись в плюс и 22 – в минус. Этот эпизод до сих пор остается главным аргументом его сторонников. С 1919 года Ганн выпускал рыночные бюллетени, продавал аналитику и обучающие курсы, написал несколько книг. Самые известные из них – Truth of the Stock Tape (1923), роман The Tunnel Thru the Air (1927) и 45 Years in Wall Street (1949). Умер Ганн 18 июня 1955 года. Биография Ганна обросла мифами. Сторонники приписывают ему огромное состояние и точность прогнозов «до 90%», хотя независимых подтверждений этому нет. Ларри Вильямс, много лет изучавший наследие Ганна, приводил мнение людей из его окружения: они считали Ганна прежде всего сильным продавцом собственных курсов и прогнозов. Поэтому исторические цифры разумно воспринимать как часть легенды, а инструменты – как гипотезы, которые нужно проверять. В основе подхода лежит убеждение, что движение цены подчиняется природным законам и повторяется во времени. Ганн считал цену и время взаимосвязанными величинами и полагал, что разворот чаще всего наступает в момент, когда они приходят в равновесие. Писал он намеренно туманно, поэтому часть его идей до сих пор трактуют по-разному. Что такое теория Ганна в трейдинге Теория Ганна в трейдинге – это набор правил, по которым трейдер ищет на графике ключевые уровни цены и даты возможных разворотов. Ганн исходил из того, что у рыночного движения есть скорость, а у циклов – повторяющаяся длительность. Отсюда несколько базовых принципов. На практике теория сводится к поиску зон, где сходятся несколько расчетов: наклонная линия, горизонтальный уровень и временной цикл. Чем больше совпадений в одной точке, тем выше ее значимость. Так рассуждал сам Ганн, и так работают его последователи. Основные инструменты и методы Ганна В арсенал Ганна входят как геометрические построения, доступные в любом терминале, так и астрологические техники, которые развивали его последователи. Основные из них: Больше всего споров вызывают астрологические техники. У космограммы и истинного затмения нет статистического подтверждения, а их сигналы легко находятся на истории задним числом. Если вы решите изучать эти методы, воспринимайте их как исторический контекст теории, но не как основание для входа в сделку. Углы Ганна: как использовать их в трейдинге Угол Ганна – это наклонная линия, которая показывает, с какой скоростью цена должна двигаться от опорной точки. Базовый угол 1×1 означает одну единицу цены за одну единицу времени, например 1 доллар за день. На правильно масштабированном графике он проходит под 45°, и Ганн считал его линией равновесия между ценой и временем. Угол Соотношение Что показывает 8×1, 4×1, 3×1, 2×1 8, 4, 3 или 2 единицы цены за единицу времени Крутые углы. Цена выше них – признак ускоренного, сильного тренда 1×1 1 единица цены за 1 единицу времени Равновесие цены и времени, главный ориентир 1×2, 1×3, 1×4, 1×8 1 единица цены за 2, 3, 4 или 8 единиц времени Пологие углы. Если цена держится только над ними, тренд слабый Читать углы помогают несколько правил из курсов Ганна: Главная техническая сложность связана с масштабом. Формула «одна единица цены за одну единицу времени» ничего не значит, пока вы не определили, сколько пунктов приходится на один бар. Стоит растянуть или сжать график, и линия 1×1 уйдет с 45°. Жесткого правила выбора масштаба Ганн не оставил, поэтому трейдеры задают единицу цены по-своему: круглым шагом (1 доллар для акции, 10 пунктов для индекса) или через ATR. ATR – индикатор волатильности, он показывает, сколько цена в среднем проходит за один бар. Порядок построения выглядит так: Квадрат Девяти: как применять инструмент на практике Квадрат 9 – это таблица чисел, закрученных по спирали. В центре стоит единица, дальше числа идут по кругу: первый виток заканчивается на 9, второй на 25, третий на 49. Каждый полный виток соответствует 360°, и в его углу оказываются квадраты нечетных чисел: 9, 25, 49, 81. На квадрате Ганн выделял два креста. Кардинальный образуют горизонталь и вертикаль, проходящие через центр, диагональный – две диагонали. Числа на этих линиях считаются сильными уровнями цены или важными датами. Для расчетов используют простое правило: полный оборот по спирали примерно соответствует прибавлению 2 к квадратному корню числа, пол-оборота – прибавлению 1, четверть оборота – 0,5. Отсюда формула: извлекаем корень из опорной цены, прибавляем или вычитаем шаг и снова возводим результат в квадрат. Например, акция развернулась вверх от минимума 64 доллара. Корень из 64 равен 8, значит, уровни сопротивления будут такими: Уровни поддержки от максимума считают так же, только шаг вычитают. От цены 100 долларов поворот на 90° вниз дает 9,5² = 90,25 доллара, на 180° – 81 доллар. Квадрат Девяти применяют и ко времени. Числа на спирали читают как количество дней от значимого экстремума: если прошедший срок … Читать далее
Овертрейдинг: почему трейдеры торгуют слишком часто и как это остановить

Овертрейдинг

Открыть позицию занимает секунду. Терминал не спрашивает, есть ли у тебя сигнал, и не напоминает, что это уже двенадцатая сделка за утро. Поэтому овертрейдинг встречается у трейдеров любого уровня: у новичка, который только пополнил первый счет, и у опытного спекулянта после тяжелой недели. Коварство проблемы в том, что изнутри она выглядит как работа. Ты сидишь у графиков, что-то анализируешь, держишь руку на пульсе рынка. А в конце месяца выясняется, что половина сделок не имела отношения к стратегии, комиссии забрали ощутимую часть депозита, а сама система так и не получила шанса показать, на что она способна. В этой статье разберем, откуда берется частая торговля, по каким признакам ее распознать на своем счете и какие правила помогают перестать открывать лишние позиции. Большую часть из них можно внедрить уже на следующей торговой сессии. Что такое овертрейдинг простыми словами Если отвечать на запрос «овертрейдинг что это» одной фразой, получится так: это сделки, которые трейдер открывает сверх собственной стратегии. Термин пришел из английского (overtrading), а в русскоязычной среде то же явление называют словом переторговка. Суть в обоих случаях одна: позиций на счете становится больше, чем рынок дает по твоим же правилам. Многие считают, что овертрейдинг это просто большое количество сделок. Определение неточное. Для скальпера тридцать входов за сессию могут быть рабочей нормой, а для свинг-трейдера на дневных графиках пять сделок за неделю уже повод насторожиться. Значение имеет не абсолютная цифра, а разница между тем, сколько сделок предусматривает система, и тем, сколько ты открываешь на самом деле. У переторговки две формы. Первая касается частоты: трейдер входит слишком часто, на слабых или додуманных сигналах. Вторая касается объема: сделок немного, но каждая открыта с риском больше допустимого. Например, правило ограничивает риск 1% депозита на позицию, а после пары стопов человек начинает ставить по 3-4%, чтобы отыграться быстрее. На практике обе формы обычно идут рядом и подпитывают друг друга. Есть и третья разновидность, о которой говорят реже: торговля без остановки. Позиция закрыта, а через минуту трейдер уже ищет следующую, потому что время вне рынка ощущается как упущенный заработок. Почему трейдер начинает торговать слишком часто Переторговка редко начинается с осознанного решения. У нее почти всегда есть конкретный спусковой крючок, и если присмотреться к своему журналу, его обычно удается найти. Размытые правила входа. Когда критерии звучат как «цена выглядит сильной» или «похоже на разворот», под них подходит почти любое движение. Трейдер искренне уверен, что торгует по системе, просто система допускает слишком много толкований. Поэтому торговый план трейдера должен описывать вход так, чтобы его мог проверить посторонний человек: конкретный уровень, конкретная модель, конкретное подтверждение. Желание отыграться. После стопа включается потребность вернуть деньги, причем сегодня и желательно на том же инструменте. В англоязычной литературе это называют revenge trading. Сделка открывается без сигнала, часто с увеличенным объемом, и в большинстве случаев превращает один убыток в серию. Страх упустить движение. Цена ушла на 80 пунктов без тебя, и кажется, что рынок раздает деньги всем, кроме тебя. Вход вдогонку почти всегда происходит ближе к концу импульса, стоп приходится ставить далеко, а соотношение риска к прибыли оказывается хуже, чем в любой нормальной сделке по плану. Скука и потребность в действии. Многие воспринимают трейдинг как работу с почасовой оплатой: раз я сижу у монитора с девяти утра, значит, должен что-то сделать. Рынок так не работает. Он платит за правильно выбранные моменты, и узкий азиатский флэт не становится интереснее от того, что ты смотришь на него третий час. Эйфория после серии прибылей. Пять плюсов подряд создают ощущение, что ты «чувствуешь рынок». Требования к сигналам незаметно снижаются, объем растет, и часть заработанного уходит обратно в течение пары дней. Нереалистичная финансовая цель. Установка «зарабатывать 100 долларов в день» превращает трейдинг в план продаж. Если к обеду цифра не выполнена, появляется давление, и человек начинает искать сделки там, где их нет. Слишком много графиков. Двадцать валютных пар на минутном таймфрейме дают непрерывный поток «сигналов», большая часть которых обычный рыночный шум. Чем больше экранов, тем выше шанс найти повод для входа, который при спокойном анализе ты бы отбросил. Основные признаки овертрейдинга По одной сделке переторговку не диагностировать. Ее видно по повторяющимся привычкам, и если у тебя совпадает хотя бы три-четыре пункта из списка, стоит внимательно пересмотреть журнал за последний месяц. Чем опасен овертрейдинг Первое, что бьет по счету, это издержки. Допустим, полный круг по одному лоту EUR/USD обходится тебе примерно в 8-10 долларов на спред и комиссию. Пятнадцать сделок в день за 20 торговых дней дают 300 сделок и 2400-3000 долларов расходов в месяц. Эти деньги стратегия должна заработать сверху, прежде чем ты выйдешь хотя бы в ноль. Влияние издержек хорошо видно и в исследованиях. Брэд Барбер и Терренс Один изучили счета 66 465 американских семей за 1991-1996 годы. Пятая часть самых активных участников зарабатывала в среднем 11,4% годовых, тогда как широкий рынок за тот же период давал 17,9%, а наименее активные инвесторы получали 18,5%. До вычета издержек результаты групп почти не различались. Разницу создавала именно частота сделок и плата за нее. Вторая проблема менее заметна: размывание преимущества. Положительное математическое ожидание у стратегии есть только на ее собственных сетапах. Каждая сделка вне правил добавляет в статистику случайный результат, который с учетом издержек в среднем отрицательный. Если из 100 сделок 40 открыты «по ощущению», они вполне способны съесть весь плюс оставшихся 60. Третье последствие: искаженная статистика. Журнал заполнен сделками, которые к системе не относятся, и любые выводы по нему ложные. Трейдер решает, что стратегия перестала работать, и меняет ее, хотя на самом деле проблема была в исполнении. Так можно годами перебирать системы, ни одну не проверив честно. Наконец, овертрейдинг почти всегда усиливает просадку. Убыток рождает желание отыграться, увеличенный объем дает новый убыток, и за один день уходит то, что зарабатывалось месяц. К этому добавляется усталость: после нескольких часов непрерывной торговли внимание падает, и трейдер начинает видеть сигналы там, где их нет, пропуская при этом настоящие. Как остановить overtrading Одной силой воли переторговку не победить. В момент, когда хочется войти, аргументы разума проигрывают, поэтому нужны правила, которые срабатывают раньше, чем импульс доберется до кнопки «Купить». Лучше всего работает комбинация из нескольких ограничений. Лимит сделок на день. Посчитай по журналу или по истории тестов, сколько сетапов твоя стратегия дает в среднем за сессию, и зафиксируй … Читать далее

Nonfarm Payrolls: как отчет по рынку труда США влияет на трейдеров

Nonfarm Payrolls

Nonfarm Payrolls показывает, сколько рабочих мест создала экономика США за месяц вне сельского хозяйства. Отчет выходит один раз в месяц, но за первые минуты после публикации доллар, золото, американские индексы и биткоин нередко проходят расстояние, на которое в обычный день уходят часы. Для трейдера это особый день. Спреды расширяются, стоп-приказы исполняются с проскальзыванием, а первое движение после цифры часто разворачивается раньше, чем новичок успевает разобраться в данных. Трейдер, который понимает механику отчета, получает из него ориентиры на несколько недель вперед, тогда как вход наугад в первые секунды чаще всего заканчивается оплатой проскальзывания. Ниже разберем, что такое нонфарм и из чего состоит отчет, когда выходит Nonfarm Payrolls, как читать цифры относительно прогноза и как выстроить торговлю в день публикации, чтобы один релиз не перечеркнул результат целого месяца. Что такое Nonfarm Payrolls (NFP) Nonfarm Payrolls это изменение числа занятых в несельскохозяйственном секторе США за прошедший месяц. Payrolls дословно означает «платежные ведомости»: данные собирают по зарплатным записям работодателей. Значение публикуется в тысячах, и «+150K» значит, что число людей на зарплатных ведомостях выросло за месяц на 150 тысяч. Отрицательная цифра говорит о том, что экономика теряла рабочие места. Нонфарм это трейдерское сокращение английского названия. В русскоязычных чатах и аналитике пишут «нонфарм» или NFP, а полное название встречается в основном в официальных обзорах. Источник цифры – ежемесячный опрос работодателей Current Employment Statistics (CES): около 119 тысяч компаний и госучреждений, за которыми стоит примерно 622 тысячи площадок по всей стране. Расчетным считается платежный период, на который приходится 12-е число месяца. В расчет не входят работники ферм, домашняя прислуга, самозанятые и военнослужащие. Сельское хозяйство исключили из-за сильной сезонности: посевная и уборочная искажали бы картину по экономике в целом. Сама цифра NFP – только первая строка отчета The Employment Situation. Рынок читает его целиком: Опросы работодателей и домохозяйств проводятся независимо и иногда расходятся: число рабочих мест растет, а безработица одновременно ползет вверх. Такое расхождение показывает, что для выводов одного заголовка мало. Кто публикует отчет NFP и когда он выходит Отчет готовит Бюро статистики труда США (Bureau of Labor Statistics, BLS), подразделение Министерства труда. Публикация выходит в 8:30 по нью-йоркскому времени, за час до открытия основной сессии на фондовых биржах США. Самый частый ответ на вопрос, когда нонфарм, – первая пятница месяца. Формально BLS выпускает отчет на третью пятницу после расчетной недели, поэтому релиз иногда приходится на вторую пятницу: в 2026 году так было 9 января и 8 мая. Праздники меняют даже день недели: отчет за июнь 2026 года вышел в четверг, 2 июля. Сдвиги бывают и серьезнее. Осенью 2025 года из-за шатдауна сентябрьский отчет вышел 20 ноября вместо 3 октября. Чтобы точно знать, когда выходит Nonfarm Payrolls в вашем часовом поясе, учитывайте переход на летнее время: Надежнее всего сверяться с официальным расписанием на сайте BLS. Экономический календарь дополнительно переводит время в ваш часовой пояс и показывает три цифры, без которых отчет невозможно оценить: Почему Nonfarm Payrolls так важен для финансовых рынков Это одна из первых крупных цифр по экономике США за прошедший месяц, и она напрямую влияет на решения Федеральной резервной системы. Потребительские расходы дают около двух третей ВВП США, а тратят люди в первую очередь заработанное. Если рабочие места создаются быстро и зарплаты растут, спрос остается высоким, а вместе с ним сохраняется риск инфляции. Если найм замедляется, экономика остывает, и у ФРС появляются основания снижать ставку. У ФРС двойной мандат: максимальная занятость и стабильные цены. Нонфарм отвечает сразу на обе части, потому что число рабочих мест описывает занятость, а динамика зарплат подсказывает, куда пойдет инфляция. Отсюда цепочка, которую полезно держать в голове: Один из недавних примеров – релиз 4 сентября 2026 года. Аналитики ждали около 55 тысяч новых рабочих мест, а вышло 162 тысячи. Июльскую цифру к тому же пересмотрели с минус 23 тысяч до плюс 21 тысячи. Доходность двухлетних облигаций поднялась до максимума с января 2025 года, индекс доллара укрепился, золото потеряло около процента, а биткоин и американские индексы снизились. Вероятность повышения ставки на сентябрьском заседании ФРС, по рыночным оценкам, выросла примерно до 60%. Сама по себе цифра рабочих мест рынку почти безразлична. Значение имеет то, насколько сильно она сдвигает ожидания по ставке. Как Nonfarm Payrolls влияет на различные финансовые рынки Направление реакции зависит от того, что сейчас волнует рынок сильнее: инфляция или риск рецессии. Базовые связи при этом стоит знать до релиза, чтобы не разбираться в них по ходу движения. Валютный рынок (Forex) Быстрее всего на отчет реагирует доллар. Данные выше прогноза обычно его укрепляют, потому что ставка дольше остается высокой, слабые данные действуют в обратную сторону. Сильнее остальных двигаются EUR/USD, GBP/USD, USD/JPY и USD/CAD. С USD/CAD сложнее: Канада нередко публикует свою статистику занятости в ту же минуту, и пара получает два импульса сразу. Золото Золото не приносит процентного дохода, поэтому дешевеет, когда растут ставки и доллар. Сильный нонфарм обычно давит на металл, слабый поддерживает. Стоп, привычный для обычного дня, в день релиза на золоте часто оказывается внутри случайного всплеска. Фондовый рынок США С акциями связь сложнее. Сильный рынок труда означает крепкую экономику, но отодвигает снижение ставки. Когда главная тема рынка – инфляция, работает принцип «хорошие новости – плохие новости»: сильные данные давят на индексы, особенно на Nasdaq. Когда рынок боится рецессии, тот же отчет поддерживает S&P 500. Основная сессия открывается через час после публикации, поэтому первую реакцию видно по фьючерсам на индексы. Облигации Доходности казначейских облигаций США реагируют первыми и задают тон остальным рынкам. Двухлетние бумаги точнее всего отражают ожидания по ставке, поэтому многие трейдеры держат их график открытым рядом с графиком валюты или золота. Криптовалюты Биткоин с 2022 года заметно реагирует на ожидания по ставке ФРС и часто движется вместе с Nasdaq. Крипторынок работает круглосуточно, поэтому реакция на нонфарм видна сразу, а плечи на деривативных площадках ее усиливают: резкий импульс запускает каскад ликвидаций, и цена уходит дальше, чем оправдывают сами данные. Типичную первую реакцию удобно свести в таблицу: Актив Отчет сильнее прогноза Отчет слабее прогноза Доллар (индекс DXY) Чаще растет Чаще снижается EUR/USD, GBP/USD Снижаются Растут USD/JPY Растет Снижается Доходности облигаций США Растут Снижаются Золото Под давлением Получает поддержку Индексы США Снижаются, если рынок боится инфляции Снижаются, если рынок боится рецессии Биткоин Чаще под давлением Чаще растет Таблица описывает только первый импульс. … Читать далее

Money Flow Index (MFI): суть индекса и как его использовать

Money Flow Index

Money Flow Index (MFI) – осциллятор, который оценивает давление покупателей и продавцов сразу по двум параметрам: цене и объему торгов. Поэтому он помогает ответить на вопрос, который обычный график оставляет открытым: стоят ли за движением цены реальные деньги. Ситуация знакома многим трейдерам. Цена пробивает максимум, свеча выглядит уверенно, позиция открыта, а через час котировки уже под уровнем. Задним числом выясняется, что пробой прошел на слабом объеме и крупного покупателя за ним не было. Индекс денежного потока помогает заметить такие расхождения раньше, пока решение о сделке еще не принято. Вместе с Владиславом Станкевичем, автором Gerchik Trading Ecosystem, разберем, как устроен индикатор, как его считать и читать, чем он отличается от RSI и в каких стратегиях он действительно полезен. Отдельно поговорим об ограничениях: MFI дает много информации, но без уровней и риск-менеджмента ее легко истолковать в пользу желаемого сценария. Что такое индекс денежного потока (MFI) Индекс денежного потока (Money Flow Index, MFI) – технический осциллятор, который измеряет силу притока и оттока денег в инструменте за выбранный период. Его значения колеблются от 0 до 100: чем выше линия, тем сильнее давление покупателей, чем ниже, тем активнее продают. Индикатор разработали технические аналитики Джин Квонг и Аврум Судак в конце 1980-х. За основу они взяли логику RSI и добавили в расчет объем. Поэтому MFI часто называют RSI, взвешенным по объему: движение на крупном объеме влияет на показатель сильнее, чем такое же движение на вялых торгах. Смысл объемной составляющей легко понять на простом примере. Рост цены на 1% при обычных оборотах и тот же рост при объеме втрое выше среднего на графике выглядят одинаково. Для рынка это разные события: во втором случае в бумагу действительно зашли деньги, и индикатор денежного потока это зафиксирует. Если сформулировать коротко, описание индикатора MFI сводится к нескольким практическим функциям: Индикатор MFI Билла Вильямса: откуда путаница В поиске регулярно встречается запрос «индикатор MFI Билла Вильямса», и здесь важно не перепутать инструменты. У Билла Вильямса есть собственный индикатор с той же аббревиатурой: Market Facilitation Index, или индекс облегчения рынка (BW MFI). Он считается как разница между максимумом и минимумом бара, деленная на объем, и показывает, на сколько сдвигается цена в расчете на единицу объема. BW MFI выводится цветной гистограммой и читается вместе с изменением объема, шкалы от 0 до 100 и зон перекупленности у него нет. В MetaTrader оба индикатора доступны в одном терминале, поэтому их легко спутать. Все, что описано дальше, относится к Money Flow Index Квонга и Судака. Как работает индикатор Money Flow Index Индикатор Money Flow Index оценивает каждую свечу по двум признакам. Сначала он определяет направление: если типичная цена текущего бара выше, чем у предыдущего, весь денежный поток бара считается положительным, если ниже – отрицательным. Затем учитывается вес бара: чем больше объем, тем сильнее этот бар влияет на итоговое значение. Типичная цена – среднее между максимумом, минимумом и ценой закрытия свечи. Она точнее отражает, где на самом деле шла торговля в течение бара, чем одно закрытие. Дальше индикатор складывает положительные и отрицательные потоки за период (по умолчанию 14 баров), сравнивает их и переводит результат в шкалу от 0 до 100: У этой логики есть важное следствие: один бар с аномальным объемом способен сдвинуть MFI сильнее, чем несколько спокойных сессий подряд. Новость, отчет компании или крупный блок мгновенно отражаются на линии индикатора, и это нужно учитывать при чтении сигналов. Как рассчитывается индекс денежного потока (формула) В терминале Money Flow Index строится автоматически, но понимать расчет полезно: так проще разобраться, почему индикатор повел себя именно так. Формула состоит из четырех шагов. Пример расчета Чтобы не перегружать таблицу, возьмем период 5 вместо стандартных 14. Типичная цена бара перед началом периода – 99. Бар Типичная цена Объем Денежный поток Направление 1 100 1 000 100 000 положительный 2 102 1 500 153 000 положительный 3 101 3 000 303 000 отрицательный 4 103 800 82 400 положительный 5 102 2 000 204 000 отрицательный Положительный поток: 100 000 + 153 000 + 82 400 = 335 400. Отрицательный: 303 000 + 204 000 = 507 000. Денежное отношение: 335 400 / 507 000 ≈ 0,66. Индекс: 100 − 100 / 1,66 ≈ 40. Обратите внимание на результат. За пять баров типичная цена выросла с 99 до 102, а индикатор ниже 50. Причина в объеме: оба снижения прошли на самых крупных оборотах периода, а самый сильный рост, на четвертом баре, случился при минимальном объеме. Цена шла вверх, деньги при этом уходили из инструмента, и именно такое расхождение MFI показывает раньше графика. Как читать сигналы Money Flow Index Сигналы MFI различаются по надежности. Разберем их от самых простых к самым информативным. Зоны перекупленности и перепроданности Классические границы – 80 и 20. Выход линии выше 80 говорит о перекупленности, ниже 20 – о перепроданности. Часть трейдеров использует более строгие уровни 90 и 10: сигналов меньше, зато они отражают действительно экстремальные состояния. Главная ошибка новичков – продавать сразу, как только MFI пересек 80. В сильном тренде индикатор может держаться в зоне перекупленности неделями, и каждый такой шорт оказывается против рынка. Само по себе значение выше 80 говорит только о силе покупателей. Сигналом оно становится, когда линия возвращается из зоны и это совпадает с реакцией цены на уровень. Дивергенции Дивергенция – расхождение между направлением цены и индикатора. Это самый ценный сигнал MFI, потому что он фиксирует ослабление движения до того, как цена развернется. Точного времени разворота дивергенция не дает. Она может сохраняться несколько волн подряд, поэтому служит предупреждением и поводом присмотреться к ближайшему уровню. Разворот неудавшегося движения В англоязычной литературе этот сигнал называют failure swing. Для продажи он выглядит так: MFI поднимается выше 80, опускается обратно, делает новую попытку роста, но до 80 уже не дотягивает и пробивает предыдущий локальный минимум. Для покупки схема зеркальная, с зоной 20. Такой рисунок показывает, что вторая волна давления оказалась слабее первой. Пересечение уровня 50 Уровень 50 разделяет преобладание покупок и продаж. Устойчивое закрепление MFI выше 50 подтверждает восходящее движение, ниже 50 – нисходящее. Это вспомогательный фильтр: он помогает не открывать сделки против текущего денежного потока. [ИЗОБРАЖЕНИЕ 2: схема медвежьей дивергенции у сопротивления. На ценовом графике три подхода к горизонтальному уровню сопротивления, последний с небольшим обновлением максимума. На панели MFI три … Читать далее

Стрэддл: как и когда использовать опционную стратегию

Стрэддл

Стрэддл – опционная стратегия для ситуации, в которой сильное движение цены почти неизбежно, а его направление остается открытым вопросом. Перед отчетом компании, заседанием ФРС или после долгого сжатия цены у сильного уровня трейдер часто понимает, что рынок сдвинется, но не готов ставить на конкретную сторону. Опционная стратегия стрэддл решает эту задачу: позиция зарабатывает на размере хода, куда бы он ни пошел. Сложность в цене входа. Перед важными событиями опционы дорожают, и рынок заранее закладывает в них ожидаемое движение. Поэтому конструкция, которая на графике выплат выглядит беспроигрышной, в реальной торговле регулярно приносит убытки тем, кто не умеет оценивать волатильность. Разбираем механику длинного и короткого стрэддла, расчет точек безубыточности, выбор страйка и экспирации, а также алгоритм, который помогает отделить обоснованную сделку от переплаты за событие. Что такое стратегия стрэддл Если коротко объяснять, что такое стрэддл: это одновременная покупка или продажа опциона колл и опциона пут на один базовый актив с одинаковым страйком и одной датой экспирации. Страйк – цена, по которой опцион дает право купить или продать актив. Экспирация – дата истечения контракта. Премия – цена самого опциона, которую покупатель платит продавцу. Колл дорожает вместе с ростом базового актива, пут – при его снижении. В связке они взаимно гасят зависимость от направления, и итог позиции определяет только амплитуда движения. Опцион стрэддл как отдельный контракт на бирже не торгуется. Это всегда комбинация из двух опционов, которые трейдеры называют ногами, и каждую ногу можно закрыть независимо. Опционы устроены сложнее акций, потому что их цену определяют сразу три фактора: движение актива, время до экспирации и ожидаемая волатильность. Без понимания этой механики переходить к связкам рано. Опционы и фьючерсы часто изучают в одном курсе, хотя для стрэддла принципиально их различие. Фьючерс обязывает стороны исполнить сделку, тогда как опцион дает покупателю право без обязательства его использовать. Поэтому риск покупателя ограничен премией, и максимальный убыток по длинному стрэддлу известен еще до входа. В русскоязычных источниках встречаются разные написания: стрэддл, стреддл, страддл, а в поисковых запросах и «стредл опционы». В англоязычной литературе стратегия называется Straddle. Базовые расчеты по длинному стрэддлу: Из этих формул следует главное: стрэддл зарабатывает только на той части движения, которая превышает ожидания, уже оплаченные в премии. Сам факт сильного движения ничего не гарантирует. Виды стратегии стрэддл На практике используют две базовые конструкции и несколько производных от них. Ближайший родственник стрэддла – стрэнгл: колл и пут в нем покупают на разных страйках вне денег. Связка обходится дешевле, но для выхода в плюс цене нужно пройти больше. Как работает стрэддл на практике Возьмем условный пример. Акция стоит $150, через три дня компания отчитывается за квартал. Трейдер ждет сильной реакции, но направление оценить не может. Он покупает опционы со страйком $150 и экспирацией через неделю после отчета: Точки безубыточности на экспирации: $162 и $138. Чтобы сделка хотя бы окупилась, цене нужно уйти от страйка на 8% в любую сторону. Эти 8% и есть ожидаемое движение, которое рынок уже заложил в стоимость связки. На следующий день после отчета подразумеваемая волатильность (изменчивость цены, которую рынок закладывает в стоимость опционов) резко падает, потому что главная неопределенность снята. Этот эффект называют IV crush. Дальше все решает то, как далеко ушла цена: Второй сценарий показательнее остальных. Плюс 4% за день для крупной компании – заметное движение, однако рынок закладывал вдвое больше, и связка подешевела почти наполовину. При падении до $144 итог был бы тем же: у стрэддла направление не влияет на результат, решает только амплитуда. Поведение связки описывают греки – показатели чувствительности опциона к отдельным факторам. Для работы со стрэддлом достаточно четырех: Профессиональные участники рынка часто сопровождают длинный стрэддл дельта-хеджированием: после заметного движения продают или покупают базовый актив, возвращая дельту позиции к нулю. Прибыль при этом фиксируется по ходу колебаний, а итог сделки зависит от соотношения реализованной волатильности (фактической изменчивости цены) и подразумеваемой, оплаченной при покупке. Для частного трейдера это сложная техника, но она точно передает суть стратегии: покупатель стрэддла платит за ожидаемую волатильность и зарабатывает, только если фактическая оказывается выше. Короткий стрэддл работает зеркально. Продавец той же связки получает $1 200. В третьем сценарии он выкупает позицию за $380 и сохраняет $820. Но если акция после отчета откроется гэпом до $180, выкуп обойдется примерно в $3 000, и убыток составит $1 800, то есть полторы полученные премии. При более сильном гэпе убыток продолжит расти. Когда стоит использовать стратегию Straddle Длинный стрэддл оправдан при двух условиях: впереди есть катализатор, то есть событие, способное резко сдвинуть цену, и у вас есть основания считать, что рынок недооценивает его эффект. Чаще всего это: Само событие сделку не оправдывает: о нем знают все, и опционы дорожают заранее. Перед входом нужна проверка: Отдельная тактика: покупка стрэддла за одну-две недели до события с закрытием накануне публикации. По мере приближения отчета подразумеваемая волатильность обычно растет, и связка может подорожать даже без движения цены. Трейдер работает на росте ожиданий и не держит позицию через их обвал. Срабатывает это не всегда: если опционы уже дорогие, роста может не случиться, а тета продолжит списывать стоимость. Короткий стрэддл применяют в обратной ситуации. Такая стратегия стрэддл оправдана, когда подразумеваемая волатильность заметно выше реализованной, а значимых событий до экспирации нет. Плюсы стратегии стрэддл Минусы и риски опционной стратегии стреддл Как выбрать страйк и срок экспирации Классический стрэддл строят на деньгах: на страйке, ближайшем к текущей цене, где дельта колла близка к 0,50, а дельта пута к –0,50. Если цена находится между страйками, берут ближайший. Даже небольшое смещение добавляет позиции направленный уклон, поэтому сдвигать страйк стоит только осознанно. Следующий шаг – ликвидность. Торговля опционами на тонких страйках съедает часть результата еще до того, как цена сдвинется. Минимальный чек-лист: Срок экспирации подбирают под сценарий. Короткие опционы дешевле в абсолютных цифрах и сильнее реагируют на движение, но быстрее теряют стоимость и тяжелее переносят IV crush. Длинные дороже, распадаются медленнее и дают сценарию время развиться. Без явного катализатора не покупайте связки за несколько дней до экспирации. Тета в этот период максимальна, и даже верный сценарий может не успеть реализоваться. Управление рисками при торговле стрэддлом Ограниченный риск длинного стрэддла создает иллюзию безопасности, и трейдеры систематически берут слишком большой объем. Позиция, которая может обнулиться, требует такого же строгого расчета, как стоп в обычной сделке. Базовый алгоритм: Покупателю обязателен временной стоп. Если движения … Читать далее

Стрэнгл: опционная стратегия для волатильного рынка

Стрэнгл

Опционная стратегия стрэнгл строится под ситуацию, когда сильное движение цены вероятно, а его направление неизвестно. Отчетность, решение по ставке, данные клинических испытаний: после таких событий рынок нередко переоценивает актив за одну сессию, и ставка на конкретную сторону в этот момент мало чем подкреплена. Стрэнгл решает задачу через комбинацию колла и пута. Длинная версия дает результат при сильном движении в любую сторону, короткая при его отсутствии. Различие между ними принципиальное: покупатель знает свой максимальный убыток заранее, у продавца такого предела нет. Ниже разберем, как работает стратегия стрэнгл на конкретных цифрах, в каких условиях она оправдана, как подбирать страйки и срок, а также правила риск-менеджмента для обеих версий. Что такое стратегия стрэнгл? Стрэнгл – это комбинация двух опционов на один базовый актив с общей датой экспирации: опциона колл (право купить) и опциона пут (право продать) с разными страйками. Оба контракта обычно берут «вне денег»: страйк колла выше текущей цены, страйк пута ниже. Страйком называют цену, по которой опцион дает право совершить сделку, экспирацией – дату истечения контракта. Цену самого опциона называют премией. Опционы вне денег при немедленном исполнении ничего бы не принесли: внутренняя стоимость опционов такого типа равна нулю, и премия целиком состоит из временной стоимости. Покупатель платит за время и за вероятность того, что до экспирации цена дойдет до одного из страйков и пройдет дальше. Название пришло из английского (strangle – «сжимать», «душить»): позиция охватывает цену с двух сторон. В русскоязычных материалах встречается и написание стренгл. Стрэнгл снимает вопрос направления, но ставит другой, более тонкий: насколько сильным будет движение по сравнению с тем, что уже заложено в цену опционов. Ожидания рынка выражены в подразумеваемой волатильности (implied volatility, IV). Чем она выше, тем дороже оба контракта и тем дальше от цены отодвигаются точки безубыточности. Покупатель стрэнгла выигрывает, когда рынок недооценил предстоящее движение, продавец выигрывает, когда переоценил. Виды стратегии стрэнгл В базовом виде стратегия стрэнгл существует в двух зеркальных вариантах. Третий вариант появился как ответ на главный недостаток короткой версии. В терминах опционных метрик длинный стрэнгл означает покупку волатильности. Позиция выигрывает от роста IV и от резких движений, но каждый день теряет на распаде временной стоимости. Короткий стрэнгл устроен наоборот. Покупатель рискует только премией, тогда как продавец принимает обязательство исполнить контракт по требованию второй стороны. На этом разделении между правом и обязательством построены и отличия опционов от фьючерсов: во фьючерсе обязательства несут обе стороны. Как работает стрэнгл на примере Акция торгуется по 100 долларов, через три недели выходит квартальный отчет. Вы ждете сильной реакции, но направление предсказать не беретесь. Один контракт покрывает 100 акций, цифры условные, комиссии не учтены. Длинный стрэнгл с экспирацией через месяц собирается из двух сделок: Совокупная премия составляет 3,5 доллара на акцию, или 350 долларов за позицию. Это и есть максимальный риск сделки. Точки безубыточности считаются от страйков: к страйку колла премия прибавляется, из страйка пута вычитается. Верхняя граница: 110 + 3,5 = 113,5 доллара. Нижняя: 90 − 3,5 = 86,5 доллара. Между ними на дату экспирации позиция убыточна. Результат на экспирации: Короткий стрэнгл на тех же страйках дает зеркальный результат. Продавец получает 350 долларов и сохраняет их полностью, если на экспирации цена находится между 90 и 110 долларами. При цене 125 долларов его убыток составит 1150 долларов, более чем втрое больше максимального дохода. По сути, продавец стрэнгла получает небольшую фиксированную сумму за то, что принимает на себя редкий, но крупный риск. Результат длинного и короткого стрэнгла на дату экспирации. Условный пример: страйки 90 и 110 долларов, общая премия 350 долларов. На практике позицию редко ведут до экспирации. Покупатель закрывает стрэнгл после события, пока у опционов сохраняется временная стоимость. Продавец забирает часть премии досрочно, чтобы не держать позицию в последние дни, когда она наиболее чувствительна к движению цены. Когда стоит использовать стратегию стрэнгл Решение зависит от двух оценок: какого движения вы ждете и сколько это движение уже стоит в опционах. Верный сценарий не окупит сделку, если волатильность куплена слишком дорого, поэтому вторая оценка влияет на результат не меньше первой. Длинный стрэнгл оправдан, когда: Короткий стрэнгл оправдан в обратных условиях: У продажи волатильности есть статистическая основа. Подразумеваемая волатильность в среднем выше реализованной, потому что участники рынка готовы переплачивать за страховку. Эту разницу называют премией за риск волатильности. Продавец опционов получает ее регулярно, а расплачивается за нее редкими крупными убытками. Покупателю стоит учитывать обратную сторону того же механизма. До отчета IV растет, после публикации неопределенность исчезает, и опционы дешевеют за минуты. Этот эффект называют IV crush. Из-за него длинный стрэнгл нередко закрывается в минус даже после заметного движения, если оно оказалось меньше заложенного в цену. Преимущества стратегии стрэнгл Недостатки и риски стратегии стрэнгл Чем стрэнгл отличается от стрэддла Стрэддл также состоит из колла и пута с одной экспирацией, но оба опциона имеют общий страйк, как правило на деньгах, то есть у текущей цены. Стрэддл выбирают, когда движение ожидается в ближайшее время и за эту уверенность трейдер готов заплатить. Стрэнгл обходится дешевле и рассчитан на редкий, но сильный выход за пределы ожидаемого диапазона. Как выбрать страйки и срок экспирации Каждый шаг страйка от текущей цены удешевляет конструкцию. Покупатель расплачивается за это более далекими точками безубыточности, продавец меньшей премией, которую компенсирует больший запас до зоны убытка. Для выбора страйков используют три ориентира: Срок подбирают под сценарий. Под конкретное событие берут ближайшую экспирацию после его даты с запасом в несколько дней на развитие реакции. Под выход из консолидации нужен срок от полутора до трех месяцев: дата движения неизвестна, а на дальних сериях временная стоимость тает медленнее. Короткий стрэнгл обычно открывают за 30–60 дней до экспирации и закрывают раньше нее. В последние недели у опционов около денег растет гамма (скорость изменения дельты), и даже умеренное движение цены резко меняет результат позиции. Алгоритм подбора: Управление рисками при использовании стрэнгла Риск в стрэнгле распределен асимметрично. Покупатель теряет часто и понемногу, продавец долго получает небольшой доход и изредка несет крупный убыток. Обе версии чаще всего ломаются на психологии: покупатель бросает систему после серии мелких минусов, продавец перестает считать риск после серии плюсов. Правила для длинного стрэнгла: Правила для короткого стрэнгла: Обе версии требуют журнала сделок: IV на входе, обоснование, страйки, результат. Через 20–30 записей становится видно, в каких условиях стратегия дает результат и где она стабильно теряет. … Читать далее

Покрытый колл (Covered Call): суть инвестиционной стратегии и как ее использовать

Покрытый колл

Стратегия покрытый колл (Covered Call) – способ получать дополнительный доход с акций, которые уже есть в портфеле. Инвестор продает колл-опцион на свои бумаги, сразу получает премию и берет на себя обязательство продать акции по заранее оговоренной цене, если рынок до нее дойдет. За премию приходится платить потенциалом роста. Пока акция стоит на месте или растет умеренно, стратегия приносит больше, чем простое владение. Когда бумага резко уходит вверх, прибыль выше оговоренной цены забирает покупатель опциона. Иными словами, инвестор продает часть будущего роста своих акций и получает за нее деньги сегодня. Дальше разбираем механику стратегии, расчет сделки на цифрах, критерии отбора акций и ошибки, на которых чаще всего теряют деньги. Разбор комментирует Владислав Станкевич, автор Gerchik Trading Ecosystem. Что такое покрытый колл? Колл-опцион – контракт, который дает покупателю право купить актив по фиксированной цене до определенной даты. За это право покупатель платит премию, и продавец получает ее в момент открытия сделки. Для продавца право покупателя оборачивается обязательством: при исполнении опциона он должен поставить акции по оговоренной цене, где бы ни торговался рынок. Колл называют покрытым, когда акции под это обязательство у продавца уже есть. При исполнении он отдает бумаги со своего счета, и выкупать их на рынке по текущей цене ему не нужно. Непокрытый, или «голый», колл продается без акций, и риск по нему теоретически не ограничен: цена может расти сколько угодно. Опцион покрытый колл обеспечен бумагами на счете, поэтому худший исход при сильном росте известен заранее. Инвестор продаст акции по страйку и не получит прибыль от движения выше него. Для расчетов понадобятся пять базовых понятий: Из чего состоит стратегия Covered Call Стратегия складывается из двух позиций: длинной в акциях и короткой в колл-опционе на тот же актив. Опцион покрытый колл привязан к конкретному объему бумаг, поэтому на каждый проданный контракт на счете должно быть не меньше 100 акций. Если акции покупаются одновременно с продажей колла, сделку называют buy-write. Чаще инвестор продает коллы против бумаг, которые давно держит в портфеле. Затем выбираются страйк и срок. Эти два параметра определяют размер премии, вероятность исполнения и ту часть будущего роста, которую инвестор оставляет себе. Выбор страйка, по сути, – решение о том, сколько роста вы готовы уступить и за какую цену. По положению страйка относительно текущей цены коллы делят на три группы: Со сроком связан временной распад, или тета: опцион дешевеет каждый день, и ближе к экспирации этот процесс ускоряется. Поэтому продавцы коллов часто работают с сериями на 30–45 дней. Премия за такой срок еще существенна, а распад уже заметно работает на продавца. Недельные опционы приносят больше премий за год, но требуют постоянного контроля и чаще исполняются на резких движениях. Серии на полгода и дольше дают крупную разовую премию и надолго фиксируют потолок цены. Как работает Covered Call на практике Условия примера: инвестор владеет 100 акциями, купленными по $50, позиция стоит $5000. Он продает один колл со страйком $55 и экспирацией через 45 дней. Премия составляет $1,50 за акцию, или $150 за контракт, и зачисляется на счет сразу. Параметры сделки известны еще до входа: Результат к дате экспирации при трех вариантах цены: Цена акции на экспирации Что происходит с коллом Результат с покрытым коллом Результат без опциона $44 Истекает без исполнения −$600 по акциям + 150премии=-450 −$600 $53 Истекает без исполнения +$300 по акциям + 150премии=+450 +$300 $62 Исполняется по $55 +$500 по акциям + 150премии=+650 +$1200 При цене $44 и $53 покрытый колл опережает простое владение ровно на сумму премии. Акции остаются на счете, и против них можно продать колл на следующий период. При $62 инвестор получает свой максимум, $650, тогда как держатель акций без опциона заработал бы $1200. Разница в $550 и есть реальная цена стратегии, и проявляется она только тогда, когда рынок уходит вверх сильнее ожиданий. Управлять позицией можно и до экспирации. Если акция быстро подошла к страйку, а расставаться с ней инвестор не готов, колл роллируют: выкупают проданный опцион и продают новый, с более поздней экспирацией или более высоким страйком. Если колл подешевел на 70–80% задолго до срока, его обычно выгоднее выкупить досрочно, потому что оставшаяся премия уже не оправдывает риск, который продавец продолжает нести. Каждая такая операция стоит комиссий и спреда. Правила роллирования лучше задать до открытия позиции: решения, принятые в моменте ради спасения сделки, почти всегда обходятся дороже. Когда стоит использовать стратегию Covered Call Покрытый колл эффективен, когда сильного роста в ближайшие недели инвестор не ждет. В боковом или умеренно растущем рынке акции прибавляют немного, и премия становится основной частью результата. В сильном тренде проданный колл, скорее всего, отрежет самую доходную часть движения. Стратегия покрытый колл оправдана в нескольких типичных ситуациях: Неудачный момент для продажи коллов – период перед отчетностью и крупными корпоративными событиями. Высокая премия в эти дни отражает реальный риск резкого движения, направление которого заранее не знает никто. На широком падении рынка премия тоже мало что меняет: она компенсирует несколько процентов, тогда как акции в кризис теряют десятки. Как работать с капиталом в такие периоды, разобрано в материале Инвестиции во время кризиса. Недостатки и риски стратегии покрытый колл Стратегию считают консервативной, и среди опционных конструкций это справедливо. При этом у нее есть риски, которые нужно учесть до первой сделки: «Премия не защищает от падения, она лишь немного сдвигает точку безубыточности. Решение о покупке акции принимается по тем же правилам, что и без опциона: где выход из позиции и какой убыток по ней допустим. Проданный сверху колл плохую покупку не исправит».Владислав Станкевич, автор Gerchik Trading Ecosystem Как выбрать акции для стратегии Covered Call Анализ начинается с самой компании, опционы оцениваются во вторую очередь. Подходящая акция для покрытого колла – та, которую вы готовы держать годами и при этом готовы без сожаления продать по страйку. Если не выполняется хотя бы одно из этих условий, стратегия будет противоречить вашим же целям. Основные критерии отбора: Чаще всего стратегию применяют к акциям крупных компаний из S&P 500 и к биржевым фондам на широкий рынок: торговля опционами на них идет активно, а колебания в среднем спокойнее, чем у бумаг второго эшелона. С акциями развивающихся стран сложнее. Опционный рынок по ним часто тонкий, спреды шире, страновой риск выше. Особенности этого сегмента разобраны в статье Инвестиции в развивающиеся рынки. Страйк удобно подбирать по … Читать далее

Контанго и бэквордация: что это такое на фьючерсном рынке

Контанго и бэквордация

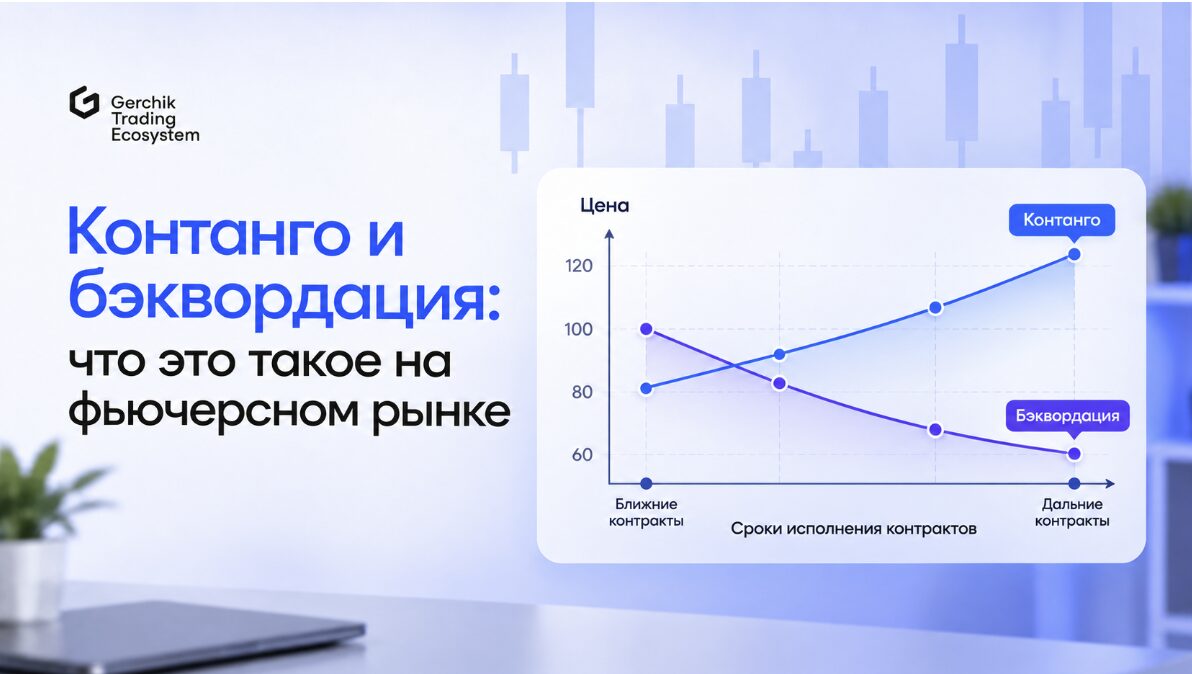
Контанго и бэквордация описывают, как цена фьючерса с поставкой через месяц, квартал или год соотносится с ценой актива сегодня. От этого зависит, во что обходится перенос позиции на следующий контракт и почему сырьевой ETF может отставать от нефти, даже когда сама нефть стоит на месте. Трейдеры обычно сталкиваются с этим эффектом раньше, чем узнают термин. Позиция по фьючерсу на нефть открыта в сторону движения, график спота идею подтверждает, а после двух-трех переходов на новый контракт результат оказывается заметно скромнее расчетного. Причина кроется в форме фьючерсной кривой. Вместе с Владиславом Станкевичем, автором Gerchik Trading Ecosystem, разберем, что такое контанго и бэквордация, откуда берется разница между спотом и фьючерсом, как эти состояния проявлялись на рынках нефти, золота и меди и как учитывать их в трейдинге. Что такое фьючерсная кривая и почему цены фьючерсов отличаются от спота Фьючерс – биржевой контракт на покупку или продажу актива в будущем по цене, зафиксированной сегодня. По одному активу одновременно торгуются контракты с разными датами исполнения: на нефть WTI их выпускают на каждый месяц на несколько лет вперед. Если отложить цены этих контрактов на графике, где по горизонтали сроки исполнения, а по вертикали цена, получится фьючерсная кривая (ее также называют срочной структурой рынка). Ценовой график показывает историю одного контракта, тогда как кривая фиксирует один момент: сколько рынок готов платить сегодня за поставку в каждом из будущих месяцев. По ее наклону и определяют состояние рынка. Спотовая цена vs цена фьючерса Спотовая цена – стоимость актива при немедленной поставке. Цена фьючерса – стоимость той же поставки через месяц, квартал или год. Разницу между ними в первую очередь объясняет стоимость владения (cost of carry). Тот, кто покупает товар сегодня, чтобы поставить его через три месяца, платит за: Против этих расходов работает выгода от физического владения, convenience yield. Нефтеперерабатывающему заводу баррель в резервуаре сегодня нужнее барреля через полгода, потому что простой обходится дороже любой премии. При дефиците эта выгода способна перекрыть все издержки хранения. Пример расчета. Баррель на споте стоит условные 70 долларов, хранение обходится в 0,5 доллара в месяц, ставка финансирования – 5% годовых. Справедливая цена трехмесячного фьючерса: 70 + 0,5 × 3 + 70 × 5% × 3/12 ≈ 72,4 доллара Если контракт торгуется заметно дороже, участник с доступом к хранилищу купит нефть и продаст фьючерс. Такой арбитраж и удерживает цену возле расчетного уровня. К дате экспирации цена фьючерса сходится со спотом, потому что контракт превращается в обычную поставку. Это свойство называют конвергенцией, и на нем строится вся механика переноса позиций. Базис (basis) и его роль в формировании кривой Базис – разница между спотовой ценой и ценой фьючерса. На товарных рынках его считают как спот минус фьючерс. В криптовалютах и на фондовом рынке чаще используют обратную формулу и пересчитывают результат в проценты годовых, поэтому в чужой аналитике формулу стоит уточнять сразу. По классической формуле базис читается так: Базис сужается по мере приближения экспирации и резко расширяется, когда на рынке возникает дефицит или избыток. Для хеджера, например авиакомпании, которая страхует стоимость топлива, изменение базиса порой опаснее изменения самой цены. Из базисов по всем срокам и складывается кривая. Что такое контанго Контанго – состояние рынка, при котором дальние фьючерсы стоят дороже ближних, а фьючерс торгуется выше спота. Кривая поднимается слева направо. Чтобы понять, что такое контанго во фьючерсах, достаточно вернуться к стоимости владения. Если товара хватает и хранить его есть где, поставка через полгода должна стоить дороже сегодняшней на величину хранения, страховки и стоимости денег. Поэтому умеренное контанго естественно для металлов и для сырья в периоды избытка. Как выглядит кривая в состоянии контанго Условный пример: контанго фьючерса на нефть при спокойном рынке. Небольшие ступени между месяцами отражают издержки хранения и финансирования. Когда разница многократно их превышает, говорят о супер-контанго: хранилища заполняются, и товар становится физически некуда девать. Состояние контанго определяют по конкретному участку кривой. Ближние месяцы могут быть в контанго, а дальние – в бэквордации, и тогда структуру называют смешанной. Трейдеру важнее всего участок между текущим контрактом и следующим, на который придется переходить. Причины возникновения контанго Примеры контанго на реальных рынках Нефть WTI, апрель 2020 года. Самый известный случай супер-контанго. Пандемия обрушила спрос, а хранилища в Кушинге (штат Оклахома), где исполняются контракты WTI, стремительно заполнялись. 20 апреля майский контракт закрылся на уровне минус 37,63 доллара за баррель, тогда как июньский стоил 20,43 доллара, а июльский – 26,28. Владельцы длинных позиций доплачивали, чтобы выйти из истекающего контракта, потому что принимать нефть было некуда. Под удар попал крупнейший нефтяной фонд USO, который держал ближние контракты и регулярно перекладывался в следующие. Во второй половине апреля его потери с начала года превысили 80%. Управляющая компания перевела часть позиций в более дальние месяцы и провела обратный сплит акций 1 к 8. Золото. Металл почти всегда в контанго: хранить его дешево, и премия дальних контрактов в основном отражает процентную ставку за срок. Бэквордация здесь редкость и обычно указывает на краткосрочную нехватку физического металла. Фьючерсы на VIX. Большую часть времени кривая индекса волатильности в контанго. Поэтому биржевые ноты на краткосрочные фьючерсы VIX на длинной дистанции дешевеют и неоднократно проводили обратные сплиты. Что такое бэквордация Бэквордация фьючерса – это состояние рынка, при котором ближние контракты стоят дороже дальних, а спот дороже фьючерса. Кривая опускается слева направо. Бэквордация простыми словами – ситуация, когда товар нужен рынку прямо сейчас и покупатели готовы за это переплачивать. Издержки хранения никуда не деваются, но выгода от немедленного владения их перекрывает. Заводу, которому завтра нечего перерабатывать, сегодняшний баррель важнее барреля через полгода, и он платит за срочность. Как выглядит кривая в состоянии бэквордации Условный пример бэквордации на нефтяном рынке в период дефицита: Крутизна ближнего участка показывает остроту дефицита прямо сейчас. Пологая бэквордация на дальнем конце встречается чаще и отражает ожидание, что высокие цены со временем привлекут дополнительное предложение. Причины возникновения бэквордации На криптовалютном рынке бэквордация обычно возникает в моменты паники, когда фьючерсы продают массово и они ненадолго уходят ниже спота. Примеры бэквордации на реальных рынках Медь на LME, октябрь 2021 года. Самая наглядная бэквордация фьючерса последних лет. Запасы на складах Лондонской биржи металлов упали до минимума с 1974 года, и 18 октября разница между наличной медью и трехмесячным контрактом достигла 1 053,5 доллара за тонну. В конце сентября этот спред составлял 6–10 долларов. Бирже … Читать далее

Коэффициент Сортино: чем он отличается от Sharpe Ratio

Коэффициент Сортино

Коэффициент Сортино попадается в отчетах фондов, в описаниях торговых систем и в статистике сервисов автоследования. Цифра стоит рядом с доходностью и выглядит убедительно, но мало кто может объяснить, что она измеряет и почему у соседней стратегии она вдвое выше при такой же просадке. Сразу обозначу позицию. Это профессиональный инструмент сравнения, созданный под задачи управляющих: отобрать десять фондов из ста, проверить модель после правки параметров, обосновать решение перед комитетом. Но если цифра уже стоит перед глазами, читать ее нужно правильно. Дальше разберем устройство расчета, разницу с Sharpe Ratio и ситуации, где Сортино честнее. Что такое коэффициент Сортино Коэффициент Сортино это отношение избыточной доходности к риску падения. Он показывает, сколько доходности приносит портфель или стратегия на каждую единицу «плохой» волатильности, то есть тех колебаний, которые уводят результат ниже приемлемого для вас уровня. Название идет от Фрэнка Сортино, который занимался измерением риска в Pension Research Institute в 1980-х годах. Логика простая: классические метрики записывают в риск любое отклонение от среднего, включая рост. Но инвестора не расстраивает месяц, в котором счет прибавил 8% вместо ожидаемых 2%, расстраивает обратное. Значит, и в знаменатель формулы должны попадать только отклонения вниз. Отсюда вторая деталь. У Сортино есть точка отсчета: минимально приемлемая доходность, MAR (minimum acceptable return). Вы задаете ее сами исходя из того, что считаете провалом. Для одного инвестора это ноль, для другого ставка по депозиту, ниже которой затея с рынком теряет смысл. Если разбирать, что такое коэффициент Сортино, без академических определений, то это ответ на один вопрос: оправдали ли полученные проценты те просадки, через которые пришлось пройти. В англоязычных отчетах коэффициент Sortino обозначают как Sortino Ratio. Формула коэффициента Сортино Формула коэффициента Сортино записывается коротко: Sortino = (Rp − MAR) / DD Здесь Rp это доходность портфеля за период, MAR минимально приемлемая доходность, DD это downside deviation, отклонение вниз. Числитель считается за минуту, вся работа приходится на знаменатель. Порядок расчета downside deviation: Возведение в квадрат здесь не техническая условность. Из-за него один провал на 15% весит в знаменателе тяжелее, чем пять провалов по 3%: 225 против 45. Формула наказывает за глубину убытка сильнее, чем за его частоту. Есть нюанс, из-за которого два калькулятора выдают разные результаты по одной истории. На четвертом шаге сумму квадратов можно делить на общее число периодов, а можно только на число убыточных. Первый вариант ближе к исходной работе Сортино и не дает знаменателю схлопнуться, когда убытков мало. Второй встречается в брокерских отчетах и занижает итоговый коэффициент. Прежде чем сравнивать две стратегии, убедитесь, что обе посчитаны одним методом. Что такое Sharpe Ratio Sharpe Ratio старше на два десятилетия. Уильям Шарп описал его в 1966 году в работе о результатах взаимных фондов, позже за вклад в теорию портфеля получил Нобелевскую премию. Устроен коэффициент так же, только знаменатель другой: Sharpe = (Rp − Rf) / σ Rf здесь безрисковая ставка, обычно доходность коротких гособлигаций США. σ это стандартное отклонение доходностей по всем периодам без исключения. Слабое место видно сразу. Стандартное отклонение считает риском любое отклонение от среднего, поэтому месяц с прибавкой 15% ухудшает коэффициент так же, как месяц с потерей 15%. Трендовая система, которая девять месяцев топчется около нуля, а в десятый забирает крупное движение, по Шарпу получит посредственную оценку. Зато счет, который равномерно сдает по полпроцента в месяц, эта же метрика посчитает спокойным. Sortino Ratio vs Sharpe Ratio: в чем разница Параметр Sharpe Ratio Sortino Ratio Что стоит в знаменателе Стандартное отклонение всех доходностей Отклонение только тех периодов, что ниже MAR Как учитывается рост Как риск, наравне с убытком Не учитывается вообще База отсчета в числителе Безрисковая ставка Минимально приемлемая доходность, задает инвестор Автор и год Уильям Шарп, 1966 Фрэнк Сортино, 1980-е Устойчивость оценки Выше: по всем наблюдениям Ниже: только по убыточным периодам Где работает корректно Симметричное распределение доходностей Асимметричное, с редкими крупными плюсами Основное применение Скрининг и сравнение фондов Трендовые, опционные, криптовалютные стратегии Отсюда правило, которое нарушают чаще всего. Сортино и Шарп нельзя сопоставлять друг с другом: на одних и тех же данных Сортино почти всегда выше просто потому, что знаменатель у него меньше. Если один фонд показывает Sharpe 0,9, а второй Sortino 1,8, это не говорит о превосходстве второго. Как рассчитать Sortino Ratio на практике Разберем расчет на конкретных цифрах. Берем портфель с месячной доходностью за год и принимаем MAR равным нулю, то есть провалом считаем любой убыточный месяц. Доходности по месяцам, %: +4,2; −2,1; +6,8; +1,3; −5,4; +3,0; +7,5; −1,2; +2,6; −3,8; +5,1; +0,8. Числитель. Сумма за год 18,8%, средняя месячная доходность 1,57%. Знаменатель. Убыточных месяцев четыре: −2,1; −5,4; −1,2; −3,8. Сумма квадратов 49,45, делим на 12 периодов и получаем 4,12, корень равен 2,03%. Месячный коэффициент: 1,57 / 2,03 = 0,77. Годовой: 0,77 × 3,46 = 2,67. По этим же данным Sharpe дает 1,39 при стандартном отклонении 3,92%. Разрыв почти двукратный, и объясняется он двумя месяцами: +6,8% и +7,5%. Sortino их игнорирует, Sharpe записывает в риск. Здесь же проверяется нюанс со знаменателем: разделите 49,45 не на 12 периодов, а на 4 убыточных, и годовой коэффициент упадет с 2,67 до 1,54. Одни и те же сделки, другой метод, другой вывод. Уточните в запросе три вещи: какую MAR использовать, на что делить сумму квадратов и за какой период считать. Иначе получите цифру, которую не с чем сравнивать. Как интерпретировать коэффициент Сортино Вопрос, какой должен быть коэффициент Сортино, возникает сразу после первого расчета. Ориентиры, принятые в отрасли: Норма коэффициента Сортино в отрыве от условий расчета не существует. На шести месяцах растущего рынка, где убыточных месяцев не было вовсе, знаменатель стремится к нулю, а коэффициент к бесконечности. Формально цифра получится выдающейся, ценности в ней не будет никакой. Чтобы оценка что-то значила, период должен включать хотя бы одну серьезную просадку рынка, выборка быть достаточной (от 36 месячных наблюдений для портфеля, от сотни сделок для торговой системы), а сравниваемые варианты посчитаны на одном отрезке и с одной MAR. И держите в голове, чего коэффициент не показывает: он молчит о максимальной просадке и о том, сколько месяцев счет из нее выбирался, не видит плечо, концентрацию в одной бумаге и риск ликвидности. Преимущества и недостатки Sortino Ratio Сильные стороны: Слабые стороны: Последний пункт стоит развернуть. Коэффициент считается по кривой капитала и внутрь портфеля не заглядывает. Если вы покупаете акцию, … Читать далее

Криптовалютные фьючерсы vs спот: отличия, риски и что выбрать новичку

Спот vs криптовалютные фьючерсы

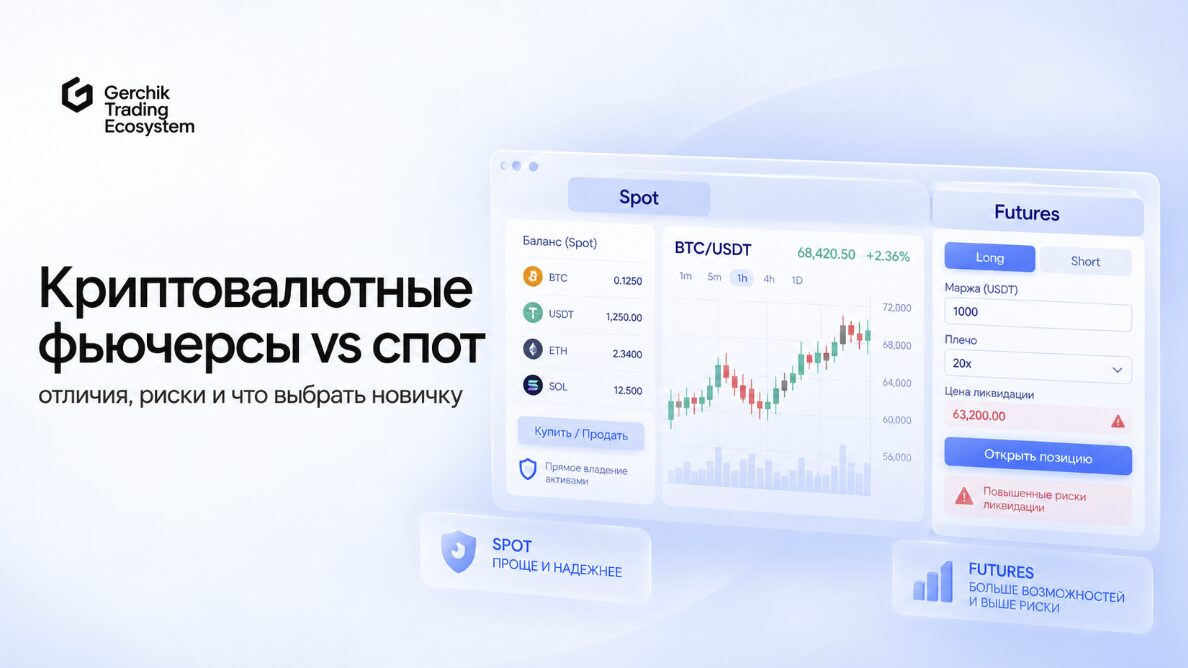
Спот и фьючерс открываются на бирже из одного интерфейса и строятся по одному графику, но экономически это разные инструменты. Спотовая сделка заканчивается поставкой монеты на баланс, фьючерсная – обязательством по контракту, номинал которого кратно превышает внесенную маржу. Оборот по бессрочным фьючерсам на крипторынке давно превосходит спотовый, а плечо до 100x доступно сразу после регистрации и первого депозита. Разница между спотом и фьючерсом поэтому имеет прикладное значение: она определяет, чем вы владеете после сделки, какой максимальный убыток заложен в позицию и по какому сценарию биржа закроет ее без вашего участия. Ниже разобрано, что такое спот и фьючерс с точки зрения механики расчетов, как устроены маржа, фандинг и ликвидация и в какой последовательности считается сделка с плечом. Автор материала – Павел Носков, ментор Gerchik Trading Ecosystem по криптовалютам, поэтому к описанию инструментов добавлен подход практика. Что такое спотовая торговля криптовалютой Спот (spot, «на месте») – рынок немедленной поставки. Сделка и расчет по ней происходят одновременно: после исполнения заявки монета зачисляется на баланс покупателя, средства – на баланс продавца, право собственности переходит сразу и без отложенных обязательств. Спотовая позиция полностью обеспечена собственным капиталом. Объем сделки ограничен размером депозита, убыток ограничен стоимостью покупки, принудительного закрытия не существует, поскольку биржа не принимает на себя кредитного риска по такой позиции. Торги ведутся в парах вида BTC/USDT, ETH/BTC, SOL/USDC, где первый актив является торгуемым, второй – расчетным. Основной оборот сосредоточен в парах со стейблкоинами, что делает результат сделки сопоставимым с долларовой оценкой и упрощает учет позиций. Как работает торговля на споте Исполнение проходит через биржевой стакан по принципу непрерывного двустороннего аукциона: встречные заявки сводятся по приоритету цены и времени поступления. Трейдер управляет исполнением через тип ордера. Рыночный снимает ликвидность по лучшим доступным ценам и исполняется немедленно, лимитный встает в стакан и срабатывает только по указанной цене или лучше, стоп-ордер активируется при достижении заданного уровня и служит защитным механизмом. Издержки складываются из комиссии и качества исполнения. Тариф тейкера у большинства площадок выше мейкерского, поскольку первый забирает ликвидность из стакана, второй ее поставляет. На инструментах с тонкой книгой заявок к комиссии добавляется проскальзывание: крупный рыночный ордер проходит по нескольким ценовым уровням, и средняя цена исполнения оказывается хуже котировки на экране. Платы за срок удержания на споте нет, чем он и отличается от маржинальных и производных инструментов, где перенос позиции оплачивается процентом по займу или фандингом. Типы ордеров и прикладные стратегии спот-рынка разобраны в отдельном материале: Спотовая торговля. Преимущества спотовой торговли Прикладные преимущества спота вытекают из полного обеспечения позиции: Риски спотовой торговли Отсутствие плеча снимает кредитный риск, но не рыночный. Ключевые риски здесь такие: Что такое криптовалютные фьючерсы Фьючерс – производный контракт, стоимость которого привязана к цене базового актива. Держатель не получает монету на баланс, а принимает обязательство по разнице цен между открытием и закрытием позиции. Расчет денежный: поставки базового актива в подавляющем большинстве криптовалютных контрактов не происходит. На срочном рынке обращаются контракты с датой экспирации, чаще квартальные, и бессрочные фьючерсы (perpetual), на которые приходится основной оборот. У бессрочного контракта нет даты исполнения, поэтому связь со спотовой ценой поддерживается не экспирацией, а фандингом – регулярным платежом между сторонами рынка. Экономическая функция инструмента шире спекулятивной. Фьючерс позволяет открыть короткую позицию без владения активом и захеджировать спотовый портфель от снижения, не продавая сами монеты. Механику страхования разбирает отдельный материал о хеджировании фьючерсами. Сравнение с другим классом деривативов приведено в статье о фьючерсах и опционах. Как работают фьючерсные контракты на криптовалюту Позиция открывается под залог – начальную маржу, которую биржа блокирует под номинал контракта. Финансовый результат начисляется на весь номинал, а списывается с маржи, поэтому доходность и убыток в процентах от вложенных средств кратно превышают движение самой котировки. Ключевую роль в расчетах играет маркировочная цена (mark price). Она формируется по индексу спотовых цен нескольких бирж с поправкой на премию срочного рынка и используется для переоценки позиции и расчета ликвидации. Последняя цена сделки на конкретной площадке для этих целей не применяется, что защищает участников от принудительного закрытия на локальных выбросах котировки и манипуляциях в тонком стакане. Фандинг (funding rate) – периодический платеж между держателями противоположных позиций, удерживающий цену бессрочного контракта вблизи спотовой. Ставка складывается из премии срочного рынка к индексу и процентной составляющей. Когда фьючерс торгуется дороже спота, ставка положительная и длинные позиции платят коротким. Когда контракт уходит ниже индекса, ставка становится отрицательной и платят уже держатели шортов. Знак ставки показывает, какая сторона рынка перегружена, а ее величина – насколько дорого обходится удержание этой стороны. Платеж проходит между участниками, площадка его не получает. Стандартный интервал начисления на большинстве бирж составляет 8 часов, при сильном дисбалансе он может сокращаться до 4 или 2 часов. В спокойном рынке ставка держится около 0,01% за период, в моменты ажиотажа вырастает до десятых долей процента, а в экстремальных ситуациях – до нескольких процентов за одно начисление. Для позиции с плечом это заметная статья издержек, поскольку фандинг и комиссия считаются от номинала контракта, а не от внесенной маржи. Ставка 0,05% каждые 8 часов на номинал $10 000 дает около $15 в сутки независимо от направления движения цены. Кредитное плечо во фьючерсах Плечо выражает отношение номинала позиции к внесенной марже и задает требование к начальному обеспечению: 10x соответствует марже в 10% от номинала, 50x – 2%, 100x – 1%. Соответственно меняется и чувствительность депозита к цене: движение котировки на 1% при плече 10x дает 10% результата на маржу, при 50x – 50%. Биржи ограничивают плечо ступенчато. Чем крупнее номинал позиции, тем ниже доступный множитель и выше требование к поддерживающей марже, поэтому заявленные в интерфейсе 100x работают только на небольших объемах. Издержки при этом растут пропорционально номиналу: комиссия за вход и выход, фандинг и проскальзывание рассчитываются от полного размера контракта. Сам по себе множитель нейтрален, пока объем позиции определяется заранее заданным риском. Проблемы начинаются, когда сделка строится от доступного обеспечения: трейдер открывает максимальный объем, который позволяет маржа, а затем добавляет к убыточной позиции, рассчитывая улучшить среднюю цену входа. Плечо занимает последнее место в расчете сделки. Сначала фиксируется допустимый убыток, затем уровень стопа и объем позиции, и только после этого становится понятно, какое обеспечение требуется. При корректном расчете множитель обычно оказывается в диапазоне 2x–5x, хотя терминал предлагает кратно больше. Что такое ликвидация позиции Ликвидация – принудительное закрытие позиции, когда собственные средства на … Читать далее