

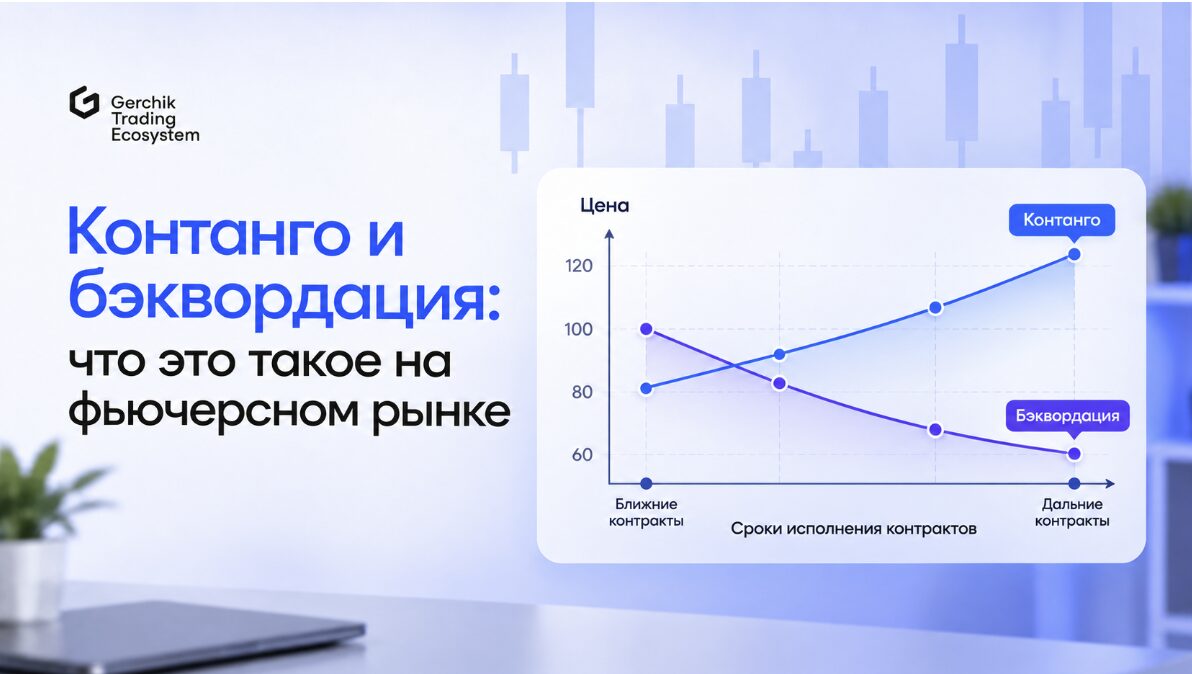
Контанго и бэквордация описывают, как цена фьючерса с поставкой через месяц, квартал или год соотносится с ценой актива сегодня. От этого зависит, во что обходится перенос позиции на следующий контракт и почему сырьевой ETF может отставать от нефти, даже когда сама нефть стоит на месте.
Трейдеры обычно сталкиваются с этим эффектом раньше, чем узнают термин. Позиция по фьючерсу на нефть открыта в сторону движения, график спота идею подтверждает, а после двух-трех переходов на новый контракт результат оказывается заметно скромнее расчетного. Причина кроется в форме фьючерсной кривой.
Вместе с Владиславом Станкевичем, автором Gerchik Trading Ecosystem, разберем, что такое контанго и бэквордация, откуда берется разница между спотом и фьючерсом, как эти состояния проявлялись на рынках нефти, золота и меди и как учитывать их в трейдинге.
Что такое фьючерсная кривая и почему цены фьючерсов отличаются от спота
Фьючерс – биржевой контракт на покупку или продажу актива в будущем по цене, зафиксированной сегодня. По одному активу одновременно торгуются контракты с разными датами исполнения: на нефть WTI их выпускают на каждый месяц на несколько лет вперед.
Если отложить цены этих контрактов на графике, где по горизонтали сроки исполнения, а по вертикали цена, получится фьючерсная кривая (ее также называют срочной структурой рынка). Ценовой график показывает историю одного контракта, тогда как кривая фиксирует один момент: сколько рынок готов платить сегодня за поставку в каждом из будущих месяцев. По ее наклону и определяют состояние рынка.
Спотовая цена vs цена фьючерса
Спотовая цена – стоимость актива при немедленной поставке. Цена фьючерса – стоимость той же поставки через месяц, квартал или год. Разницу между ними в первую очередь объясняет стоимость владения (cost of carry). Тот, кто покупает товар сегодня, чтобы поставить его через три месяца, платит за:
- хранение и страховку товара;
- деньги, которые заморожены в товаре и не приносят процент;
- доставку до точки исполнения контракта, если она нужна.
Против этих расходов работает выгода от физического владения, convenience yield. Нефтеперерабатывающему заводу баррель в резервуаре сегодня нужнее барреля через полгода, потому что простой обходится дороже любой премии. При дефиците эта выгода способна перекрыть все издержки хранения.
Пример расчета. Баррель на споте стоит условные 70 долларов, хранение обходится в 0,5 доллара в месяц, ставка финансирования – 5% годовых. Справедливая цена трехмесячного фьючерса:
70 + 0,5 × 3 + 70 × 5% × 3/12 ≈ 72,4 доллара
Если контракт торгуется заметно дороже, участник с доступом к хранилищу купит нефть и продаст фьючерс. Такой арбитраж и удерживает цену возле расчетного уровня.
К дате экспирации цена фьючерса сходится со спотом, потому что контракт превращается в обычную поставку. Это свойство называют конвергенцией, и на нем строится вся механика переноса позиций.
Базис (basis) и его роль в формировании кривой
Базис – разница между спотовой ценой и ценой фьючерса. На товарных рынках его считают как спот минус фьючерс. В криптовалютах и на фондовом рынке чаще используют обратную формулу и пересчитывают результат в проценты годовых, поэтому в чужой аналитике формулу стоит уточнять сразу.
По классической формуле базис читается так:
- отрицательный – фьючерс дороже спота, рынок в контанго;
- положительный – фьючерс дешевле спота, рынок в бэквордации;
- около нуля – до экспирации осталось мало времени или издержки владения минимальны.
Базис сужается по мере приближения экспирации и резко расширяется, когда на рынке возникает дефицит или избыток. Для хеджера, например авиакомпании, которая страхует стоимость топлива, изменение базиса порой опаснее изменения самой цены. Из базисов по всем срокам и складывается кривая.
Что такое контанго
Контанго – состояние рынка, при котором дальние фьючерсы стоят дороже ближних, а фьючерс торгуется выше спота. Кривая поднимается слева направо.
Чтобы понять, что такое контанго во фьючерсах, достаточно вернуться к стоимости владения. Если товара хватает и хранить его есть где, поставка через полгода должна стоить дороже сегодняшней на величину хранения, страховки и стоимости денег. Поэтому умеренное контанго естественно для металлов и для сырья в периоды избытка.
Как выглядит кривая в состоянии контанго
Условный пример: контанго фьючерса на нефть при спокойном рынке.
- спот – 70 долларов за баррель;
- ближний месяц – 70,8 доллара;
- через 3 месяца – 72,1 доллара;
- через 6 месяцев – 73,9 доллара;
- через 12 месяцев – 76,5 доллара.
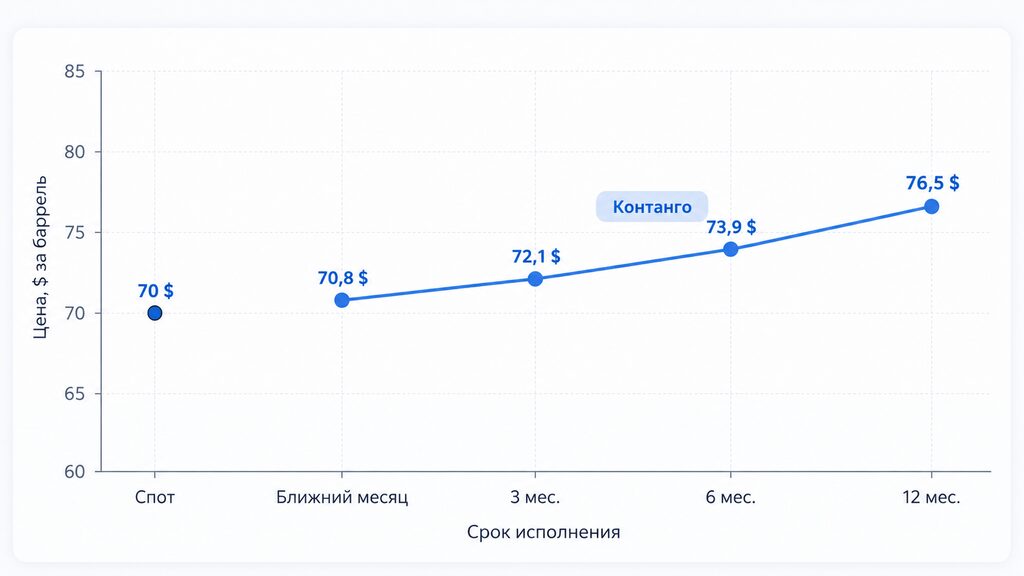
Небольшие ступени между месяцами отражают издержки хранения и финансирования. Когда разница многократно их превышает, говорят о супер-контанго: хранилища заполняются, и товар становится физически некуда девать.
Состояние контанго определяют по конкретному участку кривой. Ближние месяцы могут быть в контанго, а дальние – в бэквордации, и тогда структуру называют смешанной. Трейдеру важнее всего участок между текущим контрактом и следующим, на который придется переходить.
Причины возникновения контанго
- Избыток предложения. Добыча превышает потребление, запасы растут, и ближняя поставка дешевеет относительно будущих.
- Хранение и процентные ставки. Чем дороже хранить товар и чем дороже деньги, тем выше премия дальних контрактов. Для золота ставка – главный компонент этой премии.
- Временное падение спроса. Рынок дисконтирует ближние месяцы и закладывает восстановление потребления в будущем.
- Сезонность. Природный газ традиционно дороже в контрактах на зиму, поэтому его кривая год за годом повторяет похожие волны.
- Премия за неопределенность. У фьючерсов на индекс волатильности VIX хранить нечего, но дальние контракты обычно дороже ближних: в них заложен риск будущих потрясений.
Примеры контанго на реальных рынках
Нефть WTI, апрель 2020 года. Самый известный случай супер-контанго. Пандемия обрушила спрос, а хранилища в Кушинге (штат Оклахома), где исполняются контракты WTI, стремительно заполнялись. 20 апреля майский контракт закрылся на уровне минус 37,63 доллара за баррель, тогда как июньский стоил 20,43 доллара, а июльский – 26,28. Владельцы длинных позиций доплачивали, чтобы выйти из истекающего контракта, потому что принимать нефть было некуда.
Под удар попал крупнейший нефтяной фонд USO, который держал ближние контракты и регулярно перекладывался в следующие. Во второй половине апреля его потери с начала года превысили 80%. Управляющая компания перевела часть позиций в более дальние месяцы и провела обратный сплит акций 1 к 8.
Золото. Металл почти всегда в контанго: хранить его дешево, и премия дальних контрактов в основном отражает процентную ставку за срок. Бэквордация здесь редкость и обычно указывает на краткосрочную нехватку физического металла.
Фьючерсы на VIX. Большую часть времени кривая индекса волатильности в контанго. Поэтому биржевые ноты на краткосрочные фьючерсы VIX на длинной дистанции дешевеют и неоднократно проводили обратные сплиты.

Что такое бэквордация
Бэквордация фьючерса – это состояние рынка, при котором ближние контракты стоят дороже дальних, а спот дороже фьючерса. Кривая опускается слева направо.
Бэквордация простыми словами – ситуация, когда товар нужен рынку прямо сейчас и покупатели готовы за это переплачивать. Издержки хранения никуда не деваются, но выгода от немедленного владения их перекрывает. Заводу, которому завтра нечего перерабатывать, сегодняшний баррель важнее барреля через полгода, и он платит за срочность.
Как выглядит кривая в состоянии бэквордации
Условный пример бэквордации на нефтяном рынке в период дефицита:
- спот – 90 долларов за баррель;
- ближний месяц – 89,2 доллара;
- через 3 месяца – 86,5 доллара;
- через 6 месяцев – 83,8 доллара;
- через 12 месяцев – 80 долларов.
Крутизна ближнего участка показывает остроту дефицита прямо сейчас. Пологая бэквордация на дальнем конце встречается чаще и отражает ожидание, что высокие цены со временем привлекут дополнительное предложение.
Причины возникновения бэквордации
- Дефицит предложения. Сбои добычи, аварии, санкции, неурожай или логистические проблемы сокращают объем товара, доступного сейчас.
- Низкие запасы. Когда склады пусты, ничто не сглаживает разрыв между текущим спросом и будущими поставками.
- Ценность немедленного владения. Потребители переплачивают, чтобы не останавливать производство.
- Геополитические шоки. Рынок платит премию за товар, доступный сегодня, и закладывает в дальние контракты постепенную нормализацию.
- Хеджирование производителей. Добывающие компании продают дальние фьючерсы, чтобы зафиксировать цену будущей добычи, и давят на дальний конец кривой.
На криптовалютном рынке бэквордация обычно возникает в моменты паники, когда фьючерсы продают массово и они ненадолго уходят ниже спота.
Примеры бэквордации на реальных рынках
Медь на LME, октябрь 2021 года. Самая наглядная бэквордация фьючерса последних лет. Запасы на складах Лондонской биржи металлов упали до минимума с 1974 года, и 18 октября разница между наличной медью и трехмесячным контрактом достигла 1 053,5 доллара за тонну. В конце сентября этот спред составлял 6–10 долларов. Бирже пришлось ввести экстренные меры, включая лимит на бэквордацию.
Нефть Brent, март 2022 года. На фоне опасений за поставки российской нефти шестимесячный спред Brent 8 марта достиг рекордных 21,58 доллара за баррель. Средний уровень на длинной истории – около 20 центов.
Нефть Brent, апрель 2026 года. После закрытия Ормузского пролива покупатели бросились замещать выпавшие поставки, и, по данным EIA, в начале апреля спотовая цена Dated Brent превышала ближайший фьючерс более чем на 25 долларов за баррель. В обычных условиях эта разница узкая.
Контанго и бэквордация: в чем принципиальная разница
Формально разница сводится к знаку базиса, но из него следует целый набор практических последствий для трейдера.
| Параметр | Контанго | Бэквордация |
| Соотношение цен | Дальние фьючерсы дороже ближних, фьючерс дороже спота | Ближние фьючерсы дороже дальних, спот дороже фьючерса |
| Наклон кривой | Вверх | Вниз |
| Базис (спот минус фьючерс) | Отрицательный | Положительный |
| О чем говорит | Избыток предложения, заполненные хранилища, дорогие деньги | Дефицит, низкие запасы, срочный спрос |
| Где встречается чаще | Золото, серебро, VIX, сырье в периоды избытка | Нефть и металлы в периоды дефицита, агросырье после неурожая |
| Роллирование лонга | Убыток при неизменном споте | Доход при неизменном споте |
| Роллирование шорта | Доход при неизменном споте | Убыток при неизменном споте |
| Сырьевые ETF на фьючерсах | Отстают от спота | Могут опережать спот |
Ни одно из состояний не держится вечно. Структура меняется вслед за запасами и спросом, иногда за несколько недель. Brent прошел этот путь в обе стороны: весной 2020 года рынок был в глубоком контанго, с начала 2021-го перешел в бэквордацию, а в марте 2022-го она достигла рекордных значений.
Как контанго и бэквордация влияют на трейдеров и инвесторов
У каждого фьючерса есть дата экспирации, поэтому позицию, рассчитанную на месяцы, приходится переносить: закрывать истекающий контракт и открывать следующий. На этой операции, роллировании, форма кривой и превращается в прибыль или убыток.
Как это работает в контанго. Спот стоит 70 долларов, контракт следующего месяца – 71. Вы покупаете фьючерс за 71. Если за месяц спот не изменился, к экспирации контракт сойдется к 70, и вы потеряете доллар на баррель, около 1,4%. При переходе в новый контракт вы снова платите премию, и цикл повторяется. За 12 переходов при неподвижной нефти позиция потеряет около 15% стоимости.
Как это работает в бэквордации. Ситуация зеркальная: контракт покупается дешевле спота и к экспирации дорожает до его уровня. Длинная позиция при неизменной цене получает положительную доходность роллирования, короткая за нее платит.
Насколько это важно, зависит от горизонта сделки:
- Внутридневные трейдеры. Контанго на фьючерсах внутри дня почти незаметно. Зато нужно знать дату, когда ликвидность переходит на следующий контракт, чтобы не остаться в опустевшем месяце.
- Свинг- и позиционные трейдеры. При удержании на недели и месяцы роллирование становится статьей расходов или дохода, сопоставимой по размеру со стопом.
- Инвесторы в сырьевые ETF. Фонд роллирует позиции за них, и в затяжном контанго отстает от спота даже при растущей цене товара.
- Хеджеры. Производитель, который продает дальние фьючерсы в бэквордации, фиксирует цену ниже текущей. В контанго та же операция выгоднее.
Отдельный риск связан с поставочными контрактами. Фьючерс на WTI исполняется физической поставкой, поэтому брокеры, как правило, принудительно закрывают позиции частных клиентов до начала периода поставки. Если не следить за календарем, позицию закроют в момент, который вы не выбирали.
Похожая механика есть и на валютном рынке. Если вы разбираетесь, с чего начать торговлю на Форекс, обратите внимание на свопы: перенос позиции через ночь там тоже стоит денег, а размер платы зависит от разницы процентных ставок двух валют. Та же разница формирует контанго или бэквордацию на валютных фьючерсах.
Как использовать контанго и бэквордацию в торговых стратегиях
Форма кривой сама по себе не дает точку входа. Она добавляет торговой системе контекст: какую сторону рынка дешевле удерживать, что происходит с физическим предложением и во что обойдется перенос позиции.
- Выбор стороны и срока удержания. Лонг в крутом контанго требует, чтобы спот рос быстрее, чем контракт сползает к нему. Шорт в бэквордации сталкивается с той же проблемой в зеркальном виде. Для долгосрочных сделок структура кривой подсказывает, какую сторону удерживать дешевле.
- Календарные спреды. Трейдер покупает один месяц и одновременно продает другой, торгуя разницей между ними. Если ожидается усиление дефицита, покупают ближний месяц и продают дальний, если рост запасов – наоборот. Риск направления цены здесь частично нейтрализован, и гарантийное обеспечение по спредам обычно ниже. При этом в момент шока спред движется так же резко, как сама цена, что наглядно показала медь в октябре 2021 года.
- Cash-and-carry. Вопрос, как заработать на контанго, на практике чаще всего сводится к этой стратегии. Ситуация контанго, при которой премия фьючерса к споту превышает стоимость хранения и финансирования, позволяет купить актив на споте, продать фьючерс и зафиксировать разницу к экспирации. На товарных рынках так работают компании с доступом к хранилищам и дешевым деньгам. Частному трейдеру доступнее вариант с покупкой биткоина на споте и продажей фьючерса, который торгуется с премией. Риски у схемы реальные: при росте цены короткий фьючерс требует пополнять маржу, премия может временно расшириться, а комиссии и стоимость денег съедают заметную часть спреда.
- Кривая как индикатор баланса рынка. Бэквордация в трейдинге – это еще и способ оценить соотношение спроса и предложения без отраслевых отчетов. Переход из бэквордации в контанго нередко предупреждает о накоплении избытка раньше, чем это видно по цене. Углубление бэквордации при стоящей на месте цене говорит о том, что физический рынок напряжен сильнее, чем показывает график.
- Выбор инструмента для длинной позиции. В затяжном контанго стоит смотреть на дальние контракты с более пологим участком кривой или на фонды, которые распределяют позицию по нескольким месяцам. Издержки роллирования сохраняются, но становятся заметно ниже.
Чек-лист перед открытием позиции по фьючерсу
- Посмотрите на спред между текущим и следующим контрактом: его знак и размер в процентах от цены.
- Проверьте календарь контракта: последний торговый день, начало периода поставки и дату, когда объем торгов переходит на следующий месяц.
- Посчитайте, сколько переходов придется сделать за планируемый срок удержания и во что они обойдутся при неизменном споте.
- Сравните эту сумму со стопом и целью. Соотношение прибыли к риску должно сохраняться после учета роллирования.
- Стройте уровни по графику контракта, которым торгуете, и учитывайте гэпы склейки на непрерывном графике.
- Зафиксируйте эти параметры заранее. Торговый план трейдера, который работает с фьючерсами, включает даты перехода так же обязательно, как стоп-лосс.
Еще одна ловушка связана с восприятием убытка. Потери от роллирования не похожи на сработавший стоп: позиция медленно тает при стоящем рынке, и трейдер начинает усреднять или отодвигать стоп, чтобы дождаться движения. Психология в трейдинге проявляется здесь в полной мере, и защищает от нее только правило, принятое до входа: сколько переходов вы готовы оплатить и при каком результате позиция закрывается.
Выводы
Контанго и бэквордация показывают, сколько рынок готов платить за товар сегодня по сравнению с поставкой в будущем. Контанго обычно говорит об избытке предложения и дорогом хранении, бэквордация – о дефиците и срочном спросе. Для внутридневной торговли это фон, для позиций на недели и месяцы – статья расходов или дохода, которую нужно посчитать до входа: спред между ближними месяцами, даты экспирации и влияние роллирования на соотношение прибыли к риску.
Учет структуры кривой хорошо встраивается в системный подход, на котором строится обучение в GTE: уровни, статистика и управление риском до входа в сделку. Выстроить такую систему под руководством практикующих трейдеров помогают курсы по трейдингу, а для первого знакомства с методикой подойдет бесплатное обучение торговле на бирже в формате мини-курсов.
Часто задаваемые вопросы
В чем разница между контанго и бэквордацией простыми словами?
При контанго будущая поставка стоит дороже сегодняшней: фьючерсы дороже спота, дальние контракты дороже ближних. При бэквордации картина обратная, потому что товар нужен сейчас и спот с ближними контрактами дороже дальних. Контанго обычно указывает на избыток предложения, бэквордация – на дефицит.
Может ли рынок переходить из контанго в бэквордацию и обратно?
Да, и довольно регулярно. Структура меняется вслед за запасами и спросом: когда склады пустеют, контанго уступает место бэквордации, когда наполняются – происходит обратный переход. Иногда на это уходит несколько недель. Кривая бывает и смешанной, когда ближний участок в бэквордации, а дальний в контанго.
Почему нефтяные ETF теряют в доходности при контанго?
Фонд держит фьючерсы и перед экспирацией перекладывается в следующий контракт. В контанго он каждый раз продает более дешевый ближний месяц и покупает более дорогой дальний, который затем снижается к споту по мере приближения экспирации. При неизменной цене нефти стоимость доли падает, поэтому на длинной дистанции такие фонды заметно отстают от спота.
Как контанго и бэквордация влияют на прибыль при удержании фьючерсов?
При удержании дольше одного контракта к изменению цены добавляется доходность роллирования. Лонг в контанго и шорт в бэквордации платят за каждый переход, лонг в бэквордации и шорт в контанго получают доход. Для позиций на месяцы этот эффект может перевесить само движение цены, поэтому его стоит закладывать в расчет соотношения прибыли к риску до входа.


