

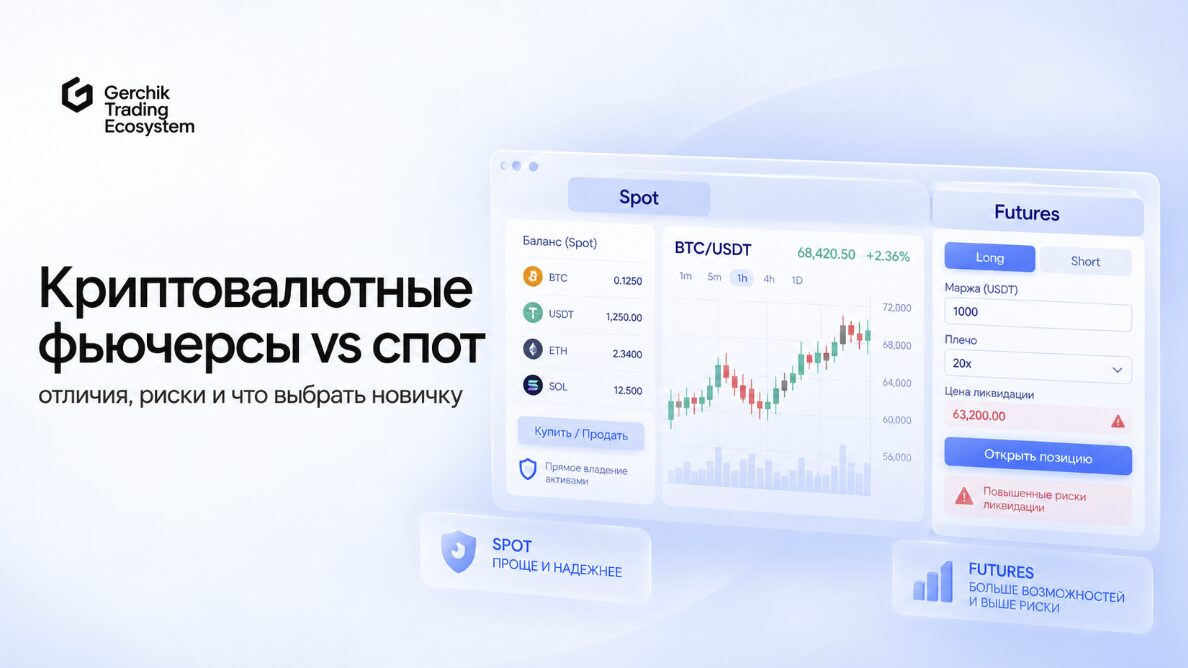
Спот и фьючерс открываются на бирже из одного интерфейса и строятся по одному графику, но экономически это разные инструменты. Спотовая сделка заканчивается поставкой монеты на баланс, фьючерсная – обязательством по контракту, номинал которого кратно превышает внесенную маржу.
Оборот по бессрочным фьючерсам на крипторынке давно превосходит спотовый, а плечо до 100x доступно сразу после регистрации и первого депозита. Разница между спотом и фьючерсом поэтому имеет прикладное значение: она определяет, чем вы владеете после сделки, какой максимальный убыток заложен в позицию и по какому сценарию биржа закроет ее без вашего участия.
Ниже разобрано, что такое спот и фьючерс с точки зрения механики расчетов, как устроены маржа, фандинг и ликвидация и в какой последовательности считается сделка с плечом. Автор материала – Павел Носков, ментор Gerchik Trading Ecosystem по криптовалютам, поэтому к описанию инструментов добавлен подход практика.
Что такое спотовая торговля криптовалютой
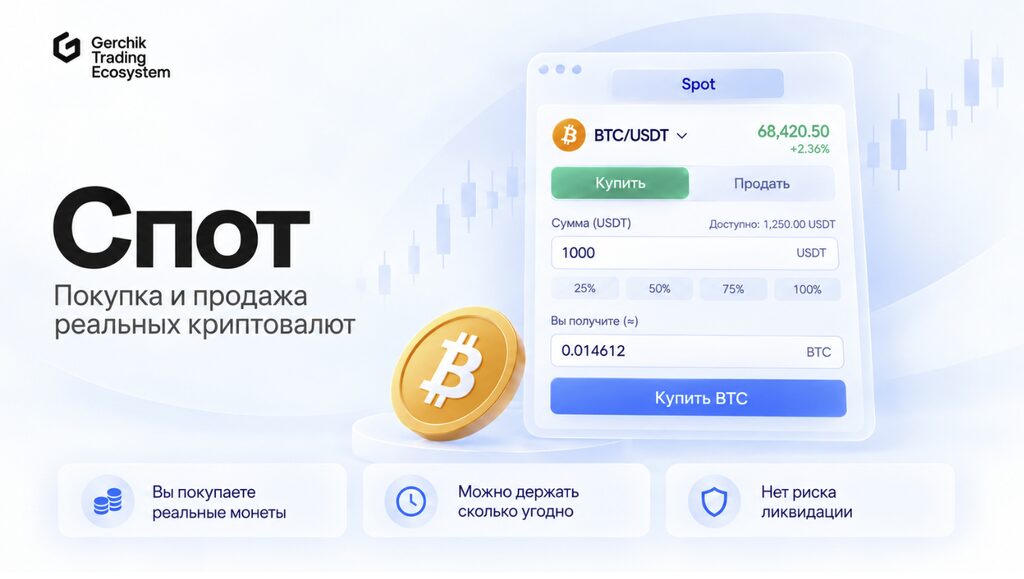
Спот (spot, «на месте») – рынок немедленной поставки. Сделка и расчет по ней происходят одновременно: после исполнения заявки монета зачисляется на баланс покупателя, средства – на баланс продавца, право собственности переходит сразу и без отложенных обязательств.
Спотовая позиция полностью обеспечена собственным капиталом. Объем сделки ограничен размером депозита, убыток ограничен стоимостью покупки, принудительного закрытия не существует, поскольку биржа не принимает на себя кредитного риска по такой позиции.

Торги ведутся в парах вида BTC/USDT, ETH/BTC, SOL/USDC, где первый актив является торгуемым, второй – расчетным. Основной оборот сосредоточен в парах со стейблкоинами, что делает результат сделки сопоставимым с долларовой оценкой и упрощает учет позиций.
Как работает торговля на споте
Исполнение проходит через биржевой стакан по принципу непрерывного двустороннего аукциона: встречные заявки сводятся по приоритету цены и времени поступления. Трейдер управляет исполнением через тип ордера. Рыночный снимает ликвидность по лучшим доступным ценам и исполняется немедленно, лимитный встает в стакан и срабатывает только по указанной цене или лучше, стоп-ордер активируется при достижении заданного уровня и служит защитным механизмом.
Издержки складываются из комиссии и качества исполнения. Тариф тейкера у большинства площадок выше мейкерского, поскольку первый забирает ликвидность из стакана, второй ее поставляет. На инструментах с тонкой книгой заявок к комиссии добавляется проскальзывание: крупный рыночный ордер проходит по нескольким ценовым уровням, и средняя цена исполнения оказывается хуже котировки на экране.
Платы за срок удержания на споте нет, чем он и отличается от маржинальных и производных инструментов, где перенос позиции оплачивается процентом по займу или фандингом. Типы ордеров и прикладные стратегии спот-рынка разобраны в отдельном материале: Спотовая торговля.
Преимущества спотовой торговли
Прикладные преимущества спота вытекают из полного обеспечения позиции:
- Прямое владение активом. Монету можно вывести на собственный кошелек, разместить в стейкинге или использовать в протоколах DeFi.
- Ограниченный максимальный убыток. Отсутствие заемных средств исключает ликвидацию и долг перед биржей при любой глубине просадки.
- Прозрачная экономика сделки. Финансовый результат определяется ценой входа, ценой выхода и комиссией, без маржинальных требований и фандинга.
- Отсутствие платы за удержание. Позицию можно держать неограниченный срок без регулярных списаний с депозита.
- Устойчивость к волатильности. Просадку можно переждать без принудительного закрытия, если торговая идея рассчитана на длинный горизонт.
- Низкий порог входа в терминал. Управление позицией сводится к объему и цене, что снижает вероятность технической ошибки на старте.
Риски спотовой торговли
Отсутствие плеча снимает кредитный риск, но не рыночный. Ключевые риски здесь такие:
- Рыночный риск в полном объеме. Снижение котировки на 60% дает эквивалентную просадку по позиции, поскольку спот не умножает волатильность, но и не защищает от нее.
- Полная потеря стоимости актива. Делистинг, компрометация протокола или утрата стейблкоином привязки обесценивают позицию без возможности выхода по прежней цене.
- Инфраструктурный риск. Активы на бирже остаются записью в ее учетной системе, поэтому долгосрочные объемы разумнее хранить на собственном кошельке с контролем ключей.
- Односторонность позиции. Заработок на снижении на споте недоступен, единственный защитный ход при развороте – переход в стейблкоин.
- Полная загрузка капитала. Номинал позиции равен вложенной сумме, поэтому свободных средств под другие идеи не остается.
- Операционные риски хранения. Ошибка в адресе перевода, неверная сеть или утрата сид-фразы необратимы и не компенсируются площадкой.
Что такое криптовалютные фьючерсы
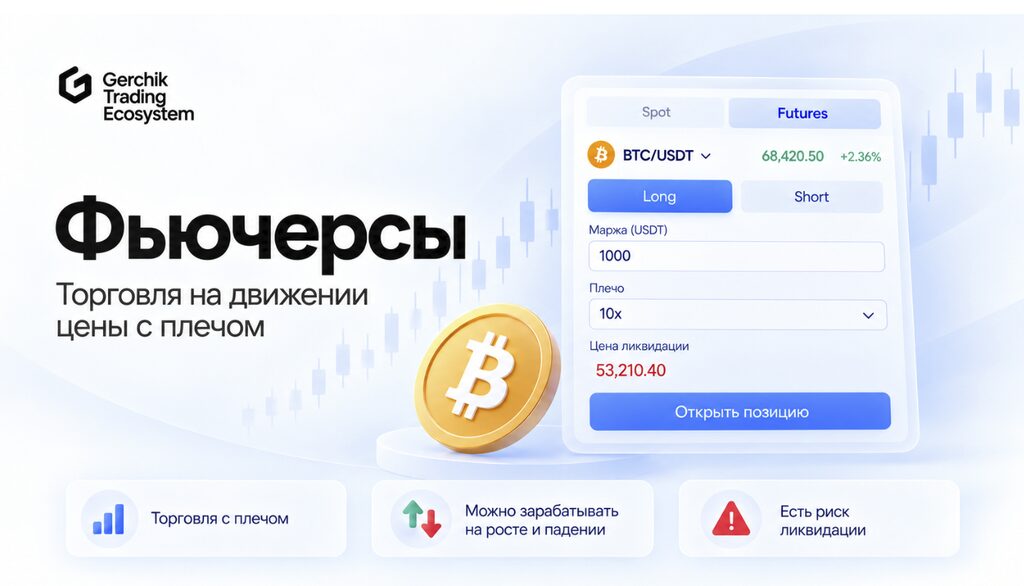
Фьючерс – производный контракт, стоимость которого привязана к цене базового актива. Держатель не получает монету на баланс, а принимает обязательство по разнице цен между открытием и закрытием позиции. Расчет денежный: поставки базового актива в подавляющем большинстве криптовалютных контрактов не происходит.
На срочном рынке обращаются контракты с датой экспирации, чаще квартальные, и бессрочные фьючерсы (perpetual), на которые приходится основной оборот. У бессрочного контракта нет даты исполнения, поэтому связь со спотовой ценой поддерживается не экспирацией, а фандингом – регулярным платежом между сторонами рынка.
Экономическая функция инструмента шире спекулятивной. Фьючерс позволяет открыть короткую позицию без владения активом и захеджировать спотовый портфель от снижения, не продавая сами монеты. Механику страхования разбирает отдельный материал о хеджировании фьючерсами. Сравнение с другим классом деривативов приведено в статье о фьючерсах и опционах.
Как работают фьючерсные контракты на криптовалюту
Позиция открывается под залог – начальную маржу, которую биржа блокирует под номинал контракта. Финансовый результат начисляется на весь номинал, а списывается с маржи, поэтому доходность и убыток в процентах от вложенных средств кратно превышают движение самой котировки.
Ключевую роль в расчетах играет маркировочная цена (mark price). Она формируется по индексу спотовых цен нескольких бирж с поправкой на премию срочного рынка и используется для переоценки позиции и расчета ликвидации. Последняя цена сделки на конкретной площадке для этих целей не применяется, что защищает участников от принудительного закрытия на локальных выбросах котировки и манипуляциях в тонком стакане.
Фандинг (funding rate) – периодический платеж между держателями противоположных позиций, удерживающий цену бессрочного контракта вблизи спотовой. Ставка складывается из премии срочного рынка к индексу и процентной составляющей. Когда фьючерс торгуется дороже спота, ставка положительная и длинные позиции платят коротким. Когда контракт уходит ниже индекса, ставка становится отрицательной и платят уже держатели шортов. Знак ставки показывает, какая сторона рынка перегружена, а ее величина – насколько дорого обходится удержание этой стороны.
Платеж проходит между участниками, площадка его не получает. Стандартный интервал начисления на большинстве бирж составляет 8 часов, при сильном дисбалансе он может сокращаться до 4 или 2 часов. В спокойном рынке ставка держится около 0,01% за период, в моменты ажиотажа вырастает до десятых долей процента, а в экстремальных ситуациях – до нескольких процентов за одно начисление.
Для позиции с плечом это заметная статья издержек, поскольку фандинг и комиссия считаются от номинала контракта, а не от внесенной маржи. Ставка 0,05% каждые 8 часов на номинал $10 000 дает около $15 в сутки независимо от направления движения цены.
Кредитное плечо во фьючерсах
Плечо выражает отношение номинала позиции к внесенной марже и задает требование к начальному обеспечению: 10x соответствует марже в 10% от номинала, 50x – 2%, 100x – 1%. Соответственно меняется и чувствительность депозита к цене: движение котировки на 1% при плече 10x дает 10% результата на маржу, при 50x – 50%.
Биржи ограничивают плечо ступенчато. Чем крупнее номинал позиции, тем ниже доступный множитель и выше требование к поддерживающей марже, поэтому заявленные в интерфейсе 100x работают только на небольших объемах. Издержки при этом растут пропорционально номиналу: комиссия за вход и выход, фандинг и проскальзывание рассчитываются от полного размера контракта.
Сам по себе множитель нейтрален, пока объем позиции определяется заранее заданным риском. Проблемы начинаются, когда сделка строится от доступного обеспечения: трейдер открывает максимальный объем, который позволяет маржа, а затем добавляет к убыточной позиции, рассчитывая улучшить среднюю цену входа.
Плечо занимает последнее место в расчете сделки. Сначала фиксируется допустимый убыток, затем уровень стопа и объем позиции, и только после этого становится понятно, какое обеспечение требуется. При корректном расчете множитель обычно оказывается в диапазоне 2x–5x, хотя терминал предлагает кратно больше.
Что такое ликвидация позиции
Ликвидация – принудительное закрытие позиции, когда собственные средства на счете опускаются до уровня поддерживающей маржи (maintenance margin). Это минимальное обеспечение, при котором биржа готова держать позицию открытой, а цена его достижения отображается в терминале как цена ликвидации.
Расстояние до нее определяется плечом. При 10x позиция выдерживает около 9–10% движения против входа с учетом комиссий и поддерживающего требования, при 50x – порядка 2%, при 100x – менее 1%. На крупных объемах биржи применяют частичную ликвидацию, сокращая позицию до допустимого уровня обеспечения, а убыток сверх маржи покрывается страховым фондом площадки. При его исчерпании включается механизм автоделевериджа, когда принудительно закрываются прибыльные позиции на противоположной стороне рынка.
Тип маржи определяет масштаб потерь. При изолированной марже под контракт заложена только выделенная сумма, и ликвидация ограничивается ею. При кросс-марже обеспечением служит весь свободный баланс фьючерсного счета: позиция дольше выдерживает движение против, зато в неблагоприятном сценарии под удар попадает счет целиком.
Рабочим защитным механизмом остается стоп-заявка, а цена ликвидации выступает справочной величиной, до которой корректно рассчитанная позиция не доходит. До входа трейдеру нужны два параметра: цена выхода при несостоятельности торговой идеи и сумма убытка при срабатывании стопа. От них считается объем.
- Риск на сделку. Фиксируется в деньгах до входа, например $5 при работе на малом депозите.
- Размер стопа. Технический вариант определяется структурой графика: за локальный откат, пробойный бар, проторговку или уровень. Расчетный берется из статистики системы, например 10% дневного ATR. При ATR $4 стоп составит $0,40.
- Объем позиции. Риск делится на размер стопа: $5 / $0,40 = 12,5 монеты. При движении на $0,40 против позиции убыток соответствует заложенному.
- Требуемое обеспечение. При цене монеты $40 номинал позиции равен $500, поэтому под маржу $100 понадобится плечо 5x, под $250 – 2x.
Последовательность неизменна: допустимый риск, размер стопа, объем позиции, необходимое плечо. При таком расчете тип маржи перестает быть определяющим фактором, хотя новичку разумнее работать с изолированной, поскольку она структурно ограничивает ущерб от ошибки одной позицией.
Криптовалютные фьючерсы vs спот: основные отличия
Спотовая и фьючерсная торговля ведутся на одной площадке и по одному графику, но расчеты, обеспечение и профиль риска у них разные. Ответ на вопрос, в чем разница между спотами и фьючерсами, удобнее свести в таблицу. Запрос «спот и фьючерс отличие криптовалют» на практике подразумевает именно такое сопоставление.
| Параметр | Спот | Фьючерсы |
| Предмет сделки | Монета на балансе | Контракт на разницу цен |
| Право собственности | Переходит покупателю | Не возникает |
| Обеспечение | 100% стоимости позиции | Маржа, доля от номинала |
| Кредитное плечо | Отсутствует | До 100x и выше, со ступенчатыми лимитами |
| Максимальный убыток | Стоимость покупки | Вся маржа, при кросс-марже – баланс счета |
| Принудительное закрытие | Не предусмотрено | Ликвидация по маркировочной цене |
| Короткая позиция | Недоступна | Доступна без владения активом |
| Плата за удержание | Нет | Фандинг, стандартно каждые 8 часов |
| Срок позиции | Не ограничен | Perpetual без ограничения, квартальные до экспирации |
| Издержки | Комиссия, у крупных бирж около 0,1% | Комиссия 0,02–0,05% от номинала плюс фандинг |
| Профиль пользователя | Инвесторы и начинающие трейдеры | Активные трейдеры с отработанным риск-менеджментом, хеджеры |
Спот и фьючерс криптовалют закрывают разные задачи. Первый обслуживает владение активом и длинный горизонт удержания, второй – активную торговлю в обе стороны и страхование уже набранных позиций при постоянном контроле обеспечения.
Спот vs фьючерсы: что выбрать новичку
Выбор между вариантами спот или фьючерс определяется не свойствами инструмента, а уровнем подготовки трейдера и горизонтом сделки.
Для формирования долгосрочной позиции по биткоину или эфиру подходит спот: плечо не улучшает результат при удержании от года, тогда как фандинг за этот срок превращается в существенную статью расходов. Для внутридневной торговли и работы от коротких позиций требуется срочный рынок, поскольку на споте такие сделки технически недоступны.
Если цель – освоить профессию, рабочих маршрута два. Первый – спот с небольшим депозитом, где отрабатываются анализ, точки входа и дисциплина без кредитного риска. Второй Павел Носков считает допустимым при условии, что базовый риск- и мани-менеджмент освоен до открытия первой позиции, а объемы на старте минимальны.
Рабочий регламент для старта на фьючерсах выглядит так:
- пополнить счет суммой, потеря которой не влияет на личный бюджет;
- зафиксировать риск на сделку в деньгах, на первом этапе в пределах $1–2;
- рассчитывать объем от риска и стопа, подбирая плечо под полученный номинал;
- выставлять стоп-заявку одновременно с открытием позиции;
- работать с изолированной маржой до появления устойчивой статистики;
- вести журнал сделок и наращивать объем только по итогам серии, подтвердившей корректность расчета.
Типичная ошибка на старте воспроизводится в одной и той же форме: сделка строится от доступного обеспечения, объем задается максимально возможным, а ориентиром служит цена ликвидации. При таком подходе результат определяется случайностью движения, а не расчетом. Отработать расчет риска и размера позиции до первой реальной сделки помогают бесплатные курсы по трейдингу от GTE.
Выводы
Спотовая торговля и фьючерсная решают разные задачи, поэтому сравнивать их по уровню «выгодности» некорректно. Спот дает право собственности на актив и ограничивает убыток стоимостью покупки, что делает его базовым режимом для длинных позиций и первых шагов на рынке. Фьючерс добавляет короткие позиции, возможность хеджирования и кредитное плечо, но требует расчета объема от заранее принятого риска и защитной заявки, выставленной до входа.
Вопрос, фьючерс или спот, сводится к дисциплине расчета. Пока допустимый убыток не определен в деньгах до открытия позиции, плечо работает против трейдера на любом рынке. Когда этот параметр задан и соблюдается, выбор инструмента становится техническим решением под конкретную задачу.
Часто задаваемые вопросы
Что лучше для новичка – криптовалютные фьючерсы или спот?
На старте безопаснее спот: позиция полностью обеспечена собственными средствами, ликвидация исключена, а результат сводится к разнице цен входа и выхода за вычетом комиссии. Начинать с фьючерсов допустимо при освоенном расчете позиции от риска и минимальных объемах, когда убыток на сделку ограничен $1–2, а задача этапа сводится к отработке стопов и работы с терминалом.
Можно ли потерять все деньги при торговле криптовалютой на споте?
Полная потеря возможна при обесценивании актива, например при делистинге или компрометации протокола, а также при утрате средств на стороне площадки или кошелька. При этом убыток на споте структурно ограничен вложенной суммой, поскольку заемные средства не используются и долга перед биржей не возникает.
Почему торговля фьючерсами считается более рискованной, чем спот?
Из-за кредитного плеча и маржинального механизма. Результат начисляется на номинал контракта, а списывается с обеспечения, поэтому при плече 20x движение цены на 5% против позиции исчерпывает маржу полностью. К этому добавляются фандинг, комиссия от номинала и риск принудительного закрытия по маркировочной цене.
Какое кредитное плечо лучше использовать новичку на криптовалютных фьючерсах?
Множитель определяется в последнюю очередь. Сначала фиксируется допустимый убыток в деньгах, затем размер стопа и объем позиции, и уже под этот номинал подбирается обеспечение. При корректном расчете требуемое плечо обычно укладывается в 2x–5x. Тип маржи на начальном этапе разумнее выбирать изолированный.
Можно ли зарабатывать на падении криптовалюты при торговле на споте?
Короткая позиция на споте технически недоступна, поскольку продать можно только имеющийся актив. Единственный ход при ожидании снижения – продажа монеты в стейблкоин с последующим обратным выкупом. Заработок непосредственно на падении дают фьючерсы через короткую позицию либо маржинальная торговля с заемными монетами, и оба варианта подразумевают кредитный риск.


