

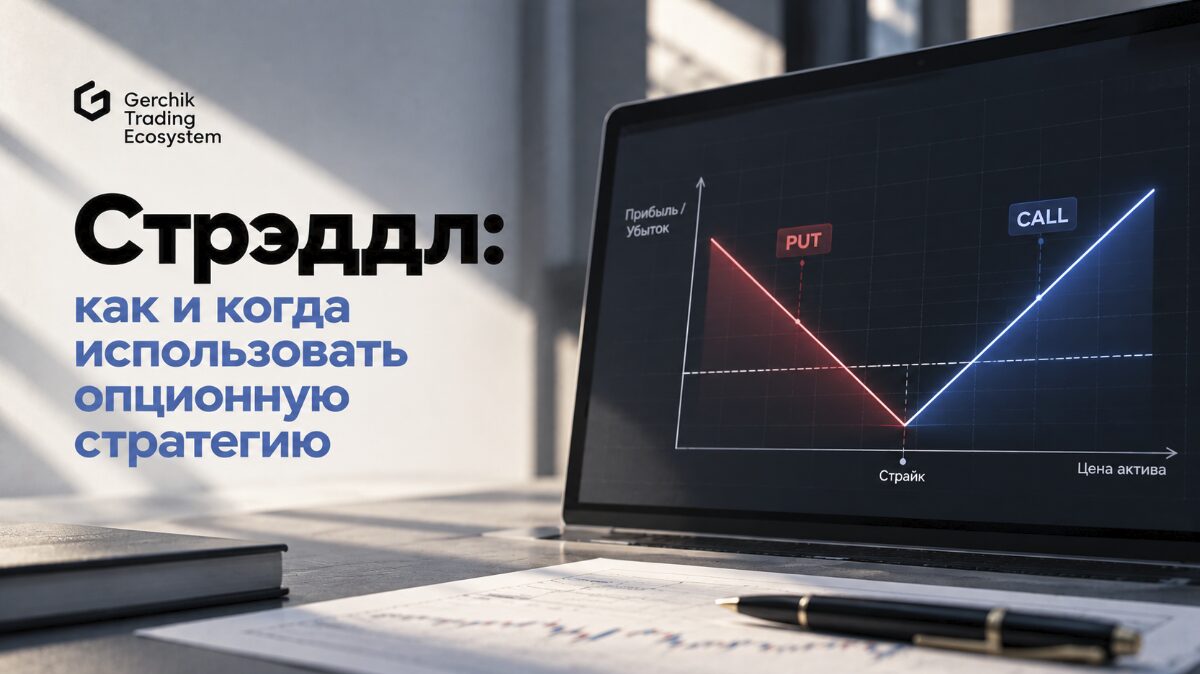
Стрэддл – опционная стратегия для ситуации, в которой сильное движение цены почти неизбежно, а его направление остается открытым вопросом. Перед отчетом компании, заседанием ФРС или после долгого сжатия цены у сильного уровня трейдер часто понимает, что рынок сдвинется, но не готов ставить на конкретную сторону.
Опционная стратегия стрэддл решает эту задачу: позиция зарабатывает на размере хода, куда бы он ни пошел. Сложность в цене входа. Перед важными событиями опционы дорожают, и рынок заранее закладывает в них ожидаемое движение. Поэтому конструкция, которая на графике выплат выглядит беспроигрышной, в реальной торговле регулярно приносит убытки тем, кто не умеет оценивать волатильность.
Разбираем механику длинного и короткого стрэддла, расчет точек безубыточности, выбор страйка и экспирации, а также алгоритм, который помогает отделить обоснованную сделку от переплаты за событие.
Что такое стратегия стрэддл
Если коротко объяснять, что такое стрэддл: это одновременная покупка или продажа опциона колл и опциона пут на один базовый актив с одинаковым страйком и одной датой экспирации. Страйк – цена, по которой опцион дает право купить или продать актив. Экспирация – дата истечения контракта. Премия – цена самого опциона, которую покупатель платит продавцу.
Колл дорожает вместе с ростом базового актива, пут – при его снижении. В связке они взаимно гасят зависимость от направления, и итог позиции определяет только амплитуда движения. Опцион стрэддл как отдельный контракт на бирже не торгуется. Это всегда комбинация из двух опционов, которые трейдеры называют ногами, и каждую ногу можно закрыть независимо.
Опционы устроены сложнее акций, потому что их цену определяют сразу три фактора: движение актива, время до экспирации и ожидаемая волатильность. Без понимания этой механики переходить к связкам рано.
Опционы и фьючерсы часто изучают в одном курсе, хотя для стрэддла принципиально их различие. Фьючерс обязывает стороны исполнить сделку, тогда как опцион дает покупателю право без обязательства его использовать. Поэтому риск покупателя ограничен премией, и максимальный убыток по длинному стрэддлу известен еще до входа.
В русскоязычных источниках встречаются разные написания: стрэддл, стреддл, страддл, а в поисковых запросах и «стредл опционы». В англоязычной литературе стратегия называется Straddle.
Базовые расчеты по длинному стрэддлу:
- Максимальный убыток равен сумме премий колла и пута. Он наступает, если на экспирации цена окажется точно на страйке.
- Верхняя точка безубыточности – страйк плюс суммарная премия.
- Нижняя точка безубыточности – страйк минус суммарная премия.
- Потенциальная прибыль при росте теоретически не ограничена, при падении ее ограничивает нулевая цена актива.
Из этих формул следует главное: стрэддл зарабатывает только на той части движения, которая превышает ожидания, уже оплаченные в премии. Сам факт сильного движения ничего не гарантирует.

Виды стратегии стрэддл
На практике используют две базовые конструкции и несколько производных от них.
- Длинный стрэддл (long straddle). Покупка колла и пута с одним страйком и одной экспирацией. Риск ограничен премией, позиция выигрывает от сильного движения и роста подразумеваемой волатильности. С этой конструкции разумно начинать работу со связками.
- Короткий стрэддл (short straddle). Продажа колла и пута с одним страйком. Продавец сразу получает премию и сохраняет ее, если цена держится у страйка, а волатильность снижается. Доход ограничен полученной премией, тогда как убыток при резком движении теоретически не ограничен.
- Стрэп (strap). Два колла и один пут на одном страйке. Позиция по-прежнему выигрывает от движения в обе стороны, но рост приносит больше. Ее выбирают, когда резкий ход вероятен в обе стороны, а у трейдера есть умеренный перевес в пользу роста.
- Стрип (strip). Зеркальная версия: два пута и один колл для сценария, в котором падение выглядит вероятнее.
- Железная бабочка (iron butterfly). Короткий стрэддл с купленными коллом и путом вне денег, то есть со страйками заметно дальше от текущей цены. Купленные опционы ограничивают убыток, и риск позиции становится известен заранее. За защиту продавец платит частью премии.
Ближайший родственник стрэддла – стрэнгл: колл и пут в нем покупают на разных страйках вне денег. Связка обходится дешевле, но для выхода в плюс цене нужно пройти больше.
Как работает стрэддл на практике
Возьмем условный пример. Акция стоит $150, через три дня компания отчитывается за квартал. Трейдер ждет сильной реакции, но направление оценить не может. Он покупает опционы со страйком $150 и экспирацией через неделю после отчета:
- колл со страйком $150 за $6,30;
- пут со страйком $150 за $5,70;
- суммарная премия: $12 на акцию, или $1 200 за связку, поскольку стандартный контракт на американские акции включает 100 акций.
Точки безубыточности на экспирации: $162 и $138. Чтобы сделка хотя бы окупилась, цене нужно уйти от страйка на 8% в любую сторону. Эти 8% и есть ожидаемое движение, которое рынок уже заложил в стоимость связки.
На следующий день после отчета подразумеваемая волатильность (изменчивость цены, которую рынок закладывает в стоимость опционов) резко падает, потому что главная неопределенность снята. Этот эффект называют IV crush. Дальше все решает то, как далеко ушла цена:
- Акция выросла до $168 (+12%). Колл стоит около $18, пут почти обесценился. Связка продается примерно за $18, результат: около плюс $600 до комиссий.
- Акция выросла до $156 (+4%). Колл стоит около $6,25, пут около $0,25. Связка подешевела до $6,50, результат: примерно минус $550.
- Акция осталась на $150. Каждый опцион стоит около $1,90, вся связка около $3,80, результат: примерно минус $820.
Второй сценарий показательнее остальных. Плюс 4% за день для крупной компании – заметное движение, однако рынок закладывал вдвое больше, и связка подешевела почти наполовину. При падении до $144 итог был бы тем же: у стрэддла направление не влияет на результат, решает только амплитуда.
Поведение связки описывают греки – показатели чувствительности опциона к отдельным факторам. Для работы со стрэддлом достаточно четырех:
- Дельта – изменение стоимости позиции при движении актива на $1. У стрэддла на деньгах она близка к нулю, поэтому в момент открытия позиция нейтральна к направлению.
- Гамма – скорость изменения дельты. У длинного стрэддла она положительная: при росте цены позиция начинает вести себя как покупка, при падении как продажа. Благодаря гамме связка и выигрывает от сильного хода.
- Тета – потеря стоимости за день из-за течения времени. Для покупателя она отрицательная, и в последние недели до экспирации распад ускоряется.
- Вега – чувствительность к подразумеваемой волатильности. Длинный стрэддл дорожает при ее росте и дешевеет при снижении, что и объясняет убыток во втором и третьем сценариях.
Профессиональные участники рынка часто сопровождают длинный стрэддл дельта-хеджированием: после заметного движения продают или покупают базовый актив, возвращая дельту позиции к нулю. Прибыль при этом фиксируется по ходу колебаний, а итог сделки зависит от соотношения реализованной волатильности (фактической изменчивости цены) и подразумеваемой, оплаченной при покупке. Для частного трейдера это сложная техника, но она точно передает суть стратегии: покупатель стрэддла платит за ожидаемую волатильность и зарабатывает, только если фактическая оказывается выше.
Короткий стрэддл работает зеркально. Продавец той же связки получает $1 200. В третьем сценарии он выкупает позицию за $380 и сохраняет $820. Но если акция после отчета откроется гэпом до $180, выкуп обойдется примерно в $3 000, и убыток составит $1 800, то есть полторы полученные премии. При более сильном гэпе убыток продолжит расти.
Когда стоит использовать стратегию Straddle
Длинный стрэддл оправдан при двух условиях: впереди есть катализатор, то есть событие, способное резко сдвинуть цену, и у вас есть основания считать, что рынок недооценивает его эффект. Чаще всего это:
- квартальные отчеты, особенно у бумаг с историей сильных реакций;
- решения центральных банков по ставке и пресс-конференции после них;
- данные по инфляции, рынку труда и ВВП;
- решения регуляторов, результаты клинических испытаний в биотехе, крупные судебные процессы;
- долгое сжатие цены у сильного уровня, когда диапазон сужается, а дневная волатильность опускается к минимумам за несколько месяцев.
Само событие сделку не оправдывает: о нем знают все, и опционы дорожают заранее. Перед входом нужна проверка:
- Рассчитайте ожидаемое движение: стоимость стрэддла на деньгах, деленная на цену акции. В примере выше это $12 / $150 = 8%. Стоимость связки близка к среднему движению, которое закладывает рынок, а одно стандартное отклонение примерно в 1,25 раза больше.
- Выпишите фактические движения бумаги на последних 6–8 аналогичных событиях, например от закрытия перед отчетом до закрытия следующего дня.
- Сравните цифры. Если исторические движения стабильно превышают заложенное, связка может быть недооценена. Если уступают, покупатель изначально в невыгодной позиции.
- Оцените подразумеваемую волатильность относительно ее диапазона за год. Этот показатель называют IV rank. Покупать связку при значениях у верхней границы диапазона означает платить за страховку по максимальной цене.
Отдельная тактика: покупка стрэддла за одну-две недели до события с закрытием накануне публикации. По мере приближения отчета подразумеваемая волатильность обычно растет, и связка может подорожать даже без движения цены. Трейдер работает на росте ожиданий и не держит позицию через их обвал. Срабатывает это не всегда: если опционы уже дорогие, роста может не случиться, а тета продолжит списывать стоимость.
Короткий стрэддл применяют в обратной ситуации. Такая стратегия стрэддл оправдана, когда подразумеваемая волатильность заметно выше реализованной, а значимых событий до экспирации нет.
Плюсы стратегии стрэддл
- Нейтральность к направлению. Связка выигрывает от сильного хода в любую сторону, что ценно перед событиями с непредсказуемым исходом.
- Риск известен заранее. Максимальный убыток покупателя равен премии, его можно рассчитать до входа и встроить в правила риск-менеджмента.
- Асимметрия результата. При сильном движении прибыль растет без верхнего предела, тогда как убыток не выходит за рамки премии.
- Нет маржинальных требований для покупателя. Длинный стрэддл оплачивается полностью при покупке, дополнительного обеспечения брокер не требует.
- Гибкость сопровождения. Ноги закрываются независимо, а позицию можно перевести в направленную, если рынок дал для этого основания.
- Вероятностное преимущество продавца. Подразумеваемая волатильность в среднем выше реализованной, поэтому короткий стрэддл чаще закрывается с небольшой прибылью. Платой за это преимущество становятся редкие, но крупные убытки.
Минусы и риски опционной стратегии стреддл
- Дорогой вход. Покупатель оплачивает сразу два опциона на деньгах, а перед событиями они стоят дороже всего.
- Временной распад. Каждый день без движения уменьшает стоимость связки, и ближе к экспирации процесс ускоряется.
- IV crush. После снятия неопределенности опционы дешевеют, даже если цена заметно сдвинулась.
- Высокая планка. Цене нужно пройти больше суммы премий, а такие движения случаются реже, чем кажется при взгляде на график задним числом.
- Неограниченный риск продавца. Один гэп против короткого стрэддла способен перекрыть премию, собранную за десятки удачных сделок.
- Двойные издержки. Спред и комиссия оплачиваются по двум опционам на входе и на выходе, а на неликвидных страйках это заметная доля премии.
- Досрочное исполнение. Опционы на акции США относятся к американскому типу и могут быть исполнены до экспирации. Для продавца это означает внезапную позицию в акциях.
- Пин-риск. Если на экспирации цена закрывается вплотную к страйку, продавец до последнего не знает, исполнят ли проданные опционы, и рискует получить позицию в акциях на выходные.
Как выбрать страйк и срок экспирации
Классический стрэддл строят на деньгах: на страйке, ближайшем к текущей цене, где дельта колла близка к 0,50, а дельта пута к –0,50. Если цена находится между страйками, берут ближайший. Даже небольшое смещение добавляет позиции направленный уклон, поэтому сдвигать страйк стоит только осознанно.
Следующий шаг – ликвидность. Торговля опционами на тонких страйках съедает часть результата еще до того, как цена сдвинется. Минимальный чек-лист:
- спред между ценой покупки и продажи не превышает нескольких процентов от стоимости опциона;
- открытый интерес (количество открытых контрактов) и дневной объем позволяют войти и выйти без заметного проскальзывания;
- колл и пут на выбранном страйке сопоставимы по ликвидности, иначе одну из ног придется закрывать по невыгодной цене.
Срок экспирации подбирают под сценарий. Короткие опционы дешевле в абсолютных цифрах и сильнее реагируют на движение, но быстрее теряют стоимость и тяжелее переносят IV crush. Длинные дороже, распадаются медленнее и дают сценарию время развиться.
- Под конкретное событие берут ближайшую экспирацию после его даты. Перед отчетом кривая волатильности по срокам обычно перевернута: ближайшая серия оценена дороже дальних, потому что в нее заложена премия за событие. Это нужно учитывать при сравнении цен.
- Под выход из долгой консолидации, когда дата движения неизвестна, разумнее брать опционы на 30–60 дней. Запас времени больше, а тета в начале срока ниже.
- Для короткого стрэддла обычно выбирают 30–45 дней: временной распад уже ощутим, и остается время скорректировать позицию.
Без явного катализатора не покупайте связки за несколько дней до экспирации. Тета в этот период максимальна, и даже верный сценарий может не успеть реализоваться.
Управление рисками при торговле стрэддлом
Ограниченный риск длинного стрэддла создает иллюзию безопасности, и трейдеры систематически берут слишком большой объем. Позиция, которая может обнулиться, требует такого же строгого расчета, как стоп в обычной сделке.
Базовый алгоритм:
- Определите сумму, которую готовы потерять в сделке, исходя из своего лимита риска на позицию.
- Рассчитайте риск на одну связку. Если планируете выход при потере половины премии, риском считается половина, если держите позицию до экспирации, то вся премия. Количество связок равно допустимому убытку, деленному на этот риск.
- Запишите правила выхода до входа: при каком росте стоимости связки фиксируете результат, через сколько дней закрываете позицию без движения, что делаете сразу после события.
- Ведите журнал: заложенное движение, фактическое движение, результат. Через 20–30 сделок станет видно, на каких бумагах и событиях стратегия дает преимущество.
Покупателю обязателен временной стоп. Если движения нет, а до экспирации остается меньше двух-трех недель, тета ускоряется, и ожидание обходится все дороже. После события позиция живет по плану: волатильность уже снизилась, и удержание связки в расчете на продолжение фактически означает новую сделку на других условиях.
Отдельный вопрос – закрытие одной ноги. После сильного роста основную прибыль дает колл, а пут почти обесценен. Многие фиксируют колл и оставляют пут на случай разворота. Иногда это оправдано, потому что остаток пута стоит недорого, но с этого момента позиция превращается в самостоятельную направленную ставку и оценивается по тем же правилам, что и любая новая сделка.
Для продавца правила жестче: лимит убытка в деньгах, при достижении которого позиция закрывается без обсуждений, и запас по марже, потому что при росте волатильности брокер может резко поднять требования к обеспечению. Многие профессионалы вообще не держат непокрытый короткий стрэддл и сразу докупают защитные опционы, превращая позицию в железную бабочку.
Стрэддл – тактический инструмент под конкретную ситуацию, и в структуре капитала ему отводят ограниченную долю. Куда инвестировать основные средства, решают отдельно, исходя из целей и горизонта, а на опционные стратегии выделяют часть счета, потерю которой вы готовы принять без ущерба для портфеля.
Типичные ошибки при использовании стрэддла
- Покупка на пике волатильности. Перед громкими событиями опционы дорожают, и трейдер оплачивает движение, которое рынок и так ждет.
- Удержание после события. Волатильность уже снизилась, тета продолжает работать, и убыток растет с каждым днем.
- Вход без статистики. Решение опирается на ощущение сильной реакции без сравнения с историей конкретной бумаги.
- Короткая экспирация без катализатора. Связка теряет стоимость быстрее, чем рынок успевает сдвинуться.
- Неликвидные страйки. Широкий спред по двум опционам съедает заметную часть потенциального результата.
- Завышенный объем. Ограниченный риск одной связки воспринимается как безопасность, и трейдер покупает больше, чем допускает его лимит.
- Непокрытая продажа перед новостями. Премия выглядит привлекательно, но один гэп обнуляет результат нескольких месяцев.
- Усреднение. Докупка подешевевшей связки увеличивает ставку на событие, которое уже не сработало.
Кому подходит стратегия стрэддл
Конструкция требует понимания того, как формируется цена опциона, поэтому на старте она подходит немногим.
- Трейдерам, знакомым с механикой опционов: премией, страйками, греками и подразумеваемой волатильностью.
- Тем, кто работает вокруг событий (отчетов, макроданных, решений центробанков) и готов вести статистику реакций по конкретным бумагам.
- Трейдерам, торгующим от уровней, которые видят долгое сжатие цены и хотят отыграть выход из диапазона без ставки на направление.
- Инвесторам с портфелем акций, которым нужен инструмент под отдельное событие без изменения основной позиции.
- Опытным трейдерам с запасом капитала и собственной статистикой. Только им имеет смысл работать с коротким стрэддлом и его защищенными версиями.
Новичкам логичнее начинать с отдельных коллов и путов на демо-счете или минимальным объемом и только потом переходить к связкам. Ограниченный риск длинного стрэддла не защищает от системных ошибок в выборе момента и срока.
Выводы
Стрэддл – инструмент торговли амплитудой. Покупатель зарабатывает, когда реальное движение оказывается больше ожиданий, заложенных в премию. Продавец работает на обратный сценарий и принимает риск, который при резком ходе ограничен только его собственными правилами.
Схема проста, поэтому результат определяют детали, и волатильность на входе здесь важнее прогноза. Перед первой сделкой посчитайте ожидаемое движение, сравните его с историей бумаги, выберите ликвидный страйк и подходящую экспирацию, пропишите правила выхода. Начинайте с длинного стрэддла и небольшого объема, ведите журнал, и через несколько десятков сделок станет понятно, в каких ситуациях стратегия действительно работает на вас.
План до входа, ограничение риска и статистика сделок – принципы, на которых держится системная торговля на любом рынке. На них же построено обучение в Gerchik Trading Ecosystem.
Часто задаваемые вопросы
Что такое стратегия стрэддл простыми словами?
Это покупка или продажа колла и пута на один актив с одинаковым страйком и сроком. Покупатель зарабатывает, если цена уходит в любую сторону дальше, чем на сумму уплаченных премий, и теряет премию, если цена остается у страйка. Продавец находится в обратной позиции: получает доход на спокойном рынке и несет риск при резком движении.
Когда лучше использовать стратегию стрэддл?
Длинный стрэддл используют перед событиями, способными резко сдвинуть цену: отчетами, решениями по ставке, важной макростатистикой, а также при долгом сжатии цены у сильного уровня. Главное условие: движение, заложенное в стоимость связки, должно быть меньше того, которое бумага обычно показывает на подобных событиях. Короткий стрэддл применяют при завышенной волатильности и отсутствии катализаторов до экспирации.
Чем стрэддл отличается от стратегии стрэнгл?
В стрэддле колл и пут берут на одном страйке, обычно на деньгах. В стрэнгле опционы покупают на разных страйках вне денег: колл выше текущей цены, пут ниже. Стрэнгл дешевле, но для выхода в плюс цене нужно пройти больше. Стрэддл дороже, зато окупается при меньшем движении и сильнее реагирует на изменение цены с первых дней.
Какие риски связаны с использованием стратегии стрэддл?
Для покупателя главные риски – временной распад и IV crush: после события связка может подешеветь даже при заметном движении цены. Максимальный убыток при этом ограничен премией. Риск продавца значительно выше: при резком движении убыток теоретически не ограничен, а рост волатильности увеличивает маржинальные требования. Поэтому короткий стрэддл без защитных опционов подходит только опытным трейдерам с жестким лимитом убытка.


