

Опционная стратегия стрэнгл строится под ситуацию, когда сильное движение цены вероятно, а его направление неизвестно. Отчетность, решение по ставке, данные клинических испытаний: после таких событий рынок нередко переоценивает актив за одну сессию, и ставка на конкретную сторону в этот момент мало чем подкреплена.
Стрэнгл решает задачу через комбинацию колла и пута. Длинная версия дает результат при сильном движении в любую сторону, короткая при его отсутствии. Различие между ними принципиальное: покупатель знает свой максимальный убыток заранее, у продавца такого предела нет.
Ниже разберем, как работает стратегия стрэнгл на конкретных цифрах, в каких условиях она оправдана, как подбирать страйки и срок, а также правила риск-менеджмента для обеих версий.
Что такое стратегия стрэнгл?
Стрэнгл – это комбинация двух опционов на один базовый актив с общей датой экспирации: опциона колл (право купить) и опциона пут (право продать) с разными страйками. Оба контракта обычно берут «вне денег»: страйк колла выше текущей цены, страйк пута ниже.
Страйком называют цену, по которой опцион дает право совершить сделку, экспирацией – дату истечения контракта. Цену самого опциона называют премией. Опционы вне денег при немедленном исполнении ничего бы не принесли: внутренняя стоимость опционов такого типа равна нулю, и премия целиком состоит из временной стоимости. Покупатель платит за время и за вероятность того, что до экспирации цена дойдет до одного из страйков и пройдет дальше.
Название пришло из английского (strangle – «сжимать», «душить»): позиция охватывает цену с двух сторон. В русскоязычных материалах встречается и написание стренгл.
Стрэнгл снимает вопрос направления, но ставит другой, более тонкий: насколько сильным будет движение по сравнению с тем, что уже заложено в цену опционов. Ожидания рынка выражены в подразумеваемой волатильности (implied volatility, IV). Чем она выше, тем дороже оба контракта и тем дальше от цены отодвигаются точки безубыточности. Покупатель стрэнгла выигрывает, когда рынок недооценил предстоящее движение, продавец выигрывает, когда переоценил.

Виды стратегии стрэнгл
В базовом виде стратегия стрэнгл существует в двух зеркальных вариантах. Третий вариант появился как ответ на главный недостаток короткой версии.
- Длинный стрэнгл (long strangle) – покупка колла и пута вне денег. Трейдер платит премию и получает прибыль, если до экспирации цена выйдет за одну из точек безубыточности. Убыток ограничен уплаченной премией.
- Короткий стрэнгл (short strangle) – продажа тех же опционов. Премия поступает на счет сразу и остается у продавца, если цена до экспирации не покинет коридор между страйками. Доход ограничен этой премией, убыток при сильном движении способен превысить ее в разы. Под позицию брокер блокирует гарантийное обеспечение (маржу).
- Железный кондор (iron condor) – короткий стрэнгл, к которому докупают более дальние колл и пут. Премия получается меньше, зато максимальный убыток известен в момент входа.
В терминах опционных метрик длинный стрэнгл означает покупку волатильности. Позиция выигрывает от роста IV и от резких движений, но каждый день теряет на распаде временной стоимости. Короткий стрэнгл устроен наоборот.
Покупатель рискует только премией, тогда как продавец принимает обязательство исполнить контракт по требованию второй стороны. На этом разделении между правом и обязательством построены и отличия опционов от фьючерсов: во фьючерсе обязательства несут обе стороны.
Как работает стрэнгл на примере
Акция торгуется по 100 долларов, через три недели выходит квартальный отчет. Вы ждете сильной реакции, но направление предсказать не беретесь. Один контракт покрывает 100 акций, цифры условные, комиссии не учтены.
Длинный стрэнгл с экспирацией через месяц собирается из двух сделок:
- покупка колла со страйком 110 долларов за 2 доллара на акцию;
- покупка пута со страйком 90 долларов за 1,5 доллара на акцию.
Совокупная премия составляет 3,5 доллара на акцию, или 350 долларов за позицию. Это и есть максимальный риск сделки.
Точки безубыточности считаются от страйков: к страйку колла премия прибавляется, из страйка пута вычитается. Верхняя граница: 110 + 3,5 = 113,5 доллара. Нижняя: 90 − 3,5 = 86,5 доллара. Между ними на дату экспирации позиция убыточна.
Результат на экспирации:
- при цене 125 долларов колл стоит 15 долларов, пут истекает без стоимости: 15 − 3,5 = 11,5 доллара на акцию, или плюс 1150 долларов;
- при цене 80 долларов пут стоит 10 долларов: 10 − 3,5 = 6,5 доллара на акцию, или плюс 650 долларов;
- при цене 112 долларов колл стоит 2 доллара, и премия окупается не полностью: минус 150 долларов;
- при цене 104 доллара оба опциона истекают без стоимости: минус 350 долларов.
Короткий стрэнгл на тех же страйках дает зеркальный результат. Продавец получает 350 долларов и сохраняет их полностью, если на экспирации цена находится между 90 и 110 долларами. При цене 125 долларов его убыток составит 1150 долларов, более чем втрое больше максимального дохода. По сути, продавец стрэнгла получает небольшую фиксированную сумму за то, что принимает на себя редкий, но крупный риск.
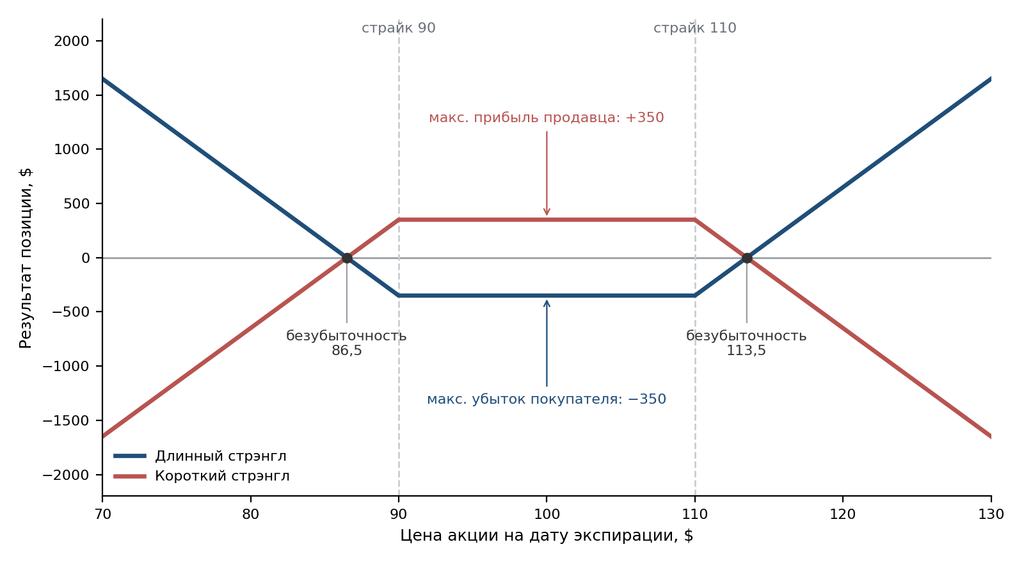
Результат длинного и короткого стрэнгла на дату экспирации. Условный пример: страйки 90 и 110 долларов, общая премия 350 долларов.
На практике позицию редко ведут до экспирации. Покупатель закрывает стрэнгл после события, пока у опционов сохраняется временная стоимость. Продавец забирает часть премии досрочно, чтобы не держать позицию в последние дни, когда она наиболее чувствительна к движению цены.
Когда стоит использовать стратегию стрэнгл
Решение зависит от двух оценок: какого движения вы ждете и сколько это движение уже стоит в опционах. Верный сценарий не окупит сделку, если волатильность куплена слишком дорого, поэтому вторая оценка влияет на результат не меньше первой.
Длинный стрэнгл оправдан, когда:
- впереди событие с непредсказуемым исходом: отчетность, решение по процентной ставке, данные клинических испытаний, судебный вердикт;
- актив долго находится в консолидации, волатильность сжата и опционы дешевы. Сжатие хорошо видно по ATR, индикатору среднего дневного хода цены;
- подразумеваемая волатильность ниже реализованной, то есть фактических колебаний цены за последние недели.
Короткий стрэнгл оправдан в обратных условиях:
- IV высока относительно собственного диапазона за год, и премии завышены;
- цена движется между сильными уровнями поддержки и сопротивления, и страйки можно вынести за них;
- до экспирации нет запланированных событий, способных сдвинуть цену скачком.
У продажи волатильности есть статистическая основа. Подразумеваемая волатильность в среднем выше реализованной, потому что участники рынка готовы переплачивать за страховку. Эту разницу называют премией за риск волатильности. Продавец опционов получает ее регулярно, а расплачивается за нее редкими крупными убытками.
Покупателю стоит учитывать обратную сторону того же механизма. До отчета IV растет, после публикации неопределенность исчезает, и опционы дешевеют за минуты. Этот эффект называют IV crush. Из-за него длинный стрэнгл нередко закрывается в минус даже после заметного движения, если оно оказалось меньше заложенного в цену.
Преимущества стратегии стрэнгл
- Позиция не требует прогноза направления: результат определяется размахом движения.
- Вход дешевле, чем в стрэддл, потому что опционы вне денег стоят меньше опционов на деньгах.
- Риск покупателя известен заранее и ограничен уплаченной премией, как бы далеко ни ушла цена.
- Продавец сохраняет премию во всем коридоре между страйками, даже если внутри него цена заметно колеблется.
- Страйки, срок и объем настраиваются под задачу, а риск короткой позиции можно в любой момент ограничить докупкой дальних опционов.
- Торговля волатильностью дает рабочий инструмент для периодов, когда направление рынка неочевидно, а размах движения поддается оценке.
Недостатки и риски стратегии стрэнгл
- Покупателю нужен сильный ход: точки безубыточности далеко от цены, и умеренное движение премию не окупает.
- Тета, то есть дневная потеря стоимости опциона при прочих равных, работает против покупателя каждый день, а в последние недели перед экспирацией распад ускоряется.
- После события подразумеваемая волатильность падает, и опционы дешевеют даже при движении цены.
- Риск продавца по коллу не ограничен, по путу ограничен только падением актива до нуля.
- Гэп (разрыв между ценой закрытия и ценой следующего открытия) переносит цену за страйк без промежуточных сделок, и стоп исполняется значительно хуже расчетного уровня.
- При росте волатильности брокер вправе повысить маржинальные требования, и короткую позицию придется сокращать в худший момент.
- Две ноги конструкции означают двойной спред на входе и на выходе. На неликвидных страйках издержки заметно снижают итог.
- Проданный американский опцион в деньгах могут исполнить досрочно, например накануне дивидендной отсечки.
Чем стрэнгл отличается от стрэддла
Стрэддл также состоит из колла и пута с одной экспирацией, но оба опциона имеют общий страйк, как правило на деньгах, то есть у текущей цены.
- В стрэддле один страйк, в стрэнгле два, разнесенных по обе стороны от цены.
- Стрэддл дороже, поскольку опционы на деньгах содержат максимум временной стоимости.
- Точки безубыточности стрэддла ближе к цене, поэтому для прибыли ему достаточно меньшего движения.
- Короткий стрэддл приносит максимальный доход только при цене точно на страйке, короткий стрэнгл сохраняет всю премию в пределах коридора.
- Стрэддл реагирует на движение цены сразу, стрэнгл начинает быстро дорожать по мере приближения цены к одному из страйков.
Стрэддл выбирают, когда движение ожидается в ближайшее время и за эту уверенность трейдер готов заплатить. Стрэнгл обходится дешевле и рассчитан на редкий, но сильный выход за пределы ожидаемого диапазона.
Как выбрать страйки и срок экспирации
Каждый шаг страйка от текущей цены удешевляет конструкцию. Покупатель расплачивается за это более далекими точками безубыточности, продавец меньшей премией, которую компенсирует больший запас до зоны убытка.
Для выбора страйков используют три ориентира:
- Дельта показывает, на сколько изменится цена опциона при движении актива на 1 доллар, и приблизительно отражает вероятность того, что опцион истечет в деньгах. Продавцы стрэнгла часто работают с дельтой 0,15–0,20, покупатели берут страйки ближе к деньгам, с дельтой 0,25–0,35.
- Ожидаемый ход (expected move) оценивают по цене стрэддла на деньгах на ту же экспирацию: она приблизительно равна движению, которое закладывает рынок. Продавец выносит страйки за его границы, покупателю нужно движение, которое эти границы превзойдет.
- Уровни поддержки и сопротивления подсказывают, где размещать проданные страйки: прежде чем позиция окажется под угрозой, цене придется пробить уровень.
Срок подбирают под сценарий. Под конкретное событие берут ближайшую экспирацию после его даты с запасом в несколько дней на развитие реакции. Под выход из консолидации нужен срок от полутора до трех месяцев: дата движения неизвестна, а на дальних сериях временная стоимость тает медленнее.
Короткий стрэнгл обычно открывают за 30–60 дней до экспирации и закрывают раньше нее. В последние недели у опционов около денег растет гамма (скорость изменения дельты), и даже умеренное движение цены резко меняет результат позиции.
Алгоритм подбора:
- Определите сценарий: сильное движение или спокойный диапазон.
- Сравните текущую IV с реализованной волатильностью и с диапазоном IV за год.
- Оцените ожидаемый ход по цене стрэддла на деньгах.
- Выберите страйки по дельте с поправкой на ближайшие уровни.
- Рассчитайте точки безубыточности и сопоставьте их с ATR и историей реакций актива.
- Выберите срок и до входа зафиксируйте условия выхода.
Управление рисками при использовании стрэнгла
Риск в стрэнгле распределен асимметрично. Покупатель теряет часто и понемногу, продавец долго получает небольшой доход и изредка несет крупный убыток. Обе версии чаще всего ломаются на психологии: покупатель бросает систему после серии мелких минусов, продавец перестает считать риск после серии плюсов.
Правила для длинного стрэнгла:
- вся премия считается риском по сделке, и ее размер ограничен долей капитала, потерю которой вы готовы принять;
- позиция закрывается после события или по тайм-стопу, то есть в заранее назначенную дату, если движение так и не началось;
- при сильном движении прибыльная часть фиксируется полностью или частично, потому что цена может вернуться к страйку.
Правила для короткого стрэнгла:
- до входа рассчитывается результат при гэпе на 15–20% в любую сторону и маржинальные требования в этом сценарии;
- лимит убытка задается заранее, например на уровне двух-трех полученных премий;
- прибыль фиксируется досрочно: многие продавцы закрывают позицию, получив около половины премии, потому что остаток не оправдывает растущий к экспирации риск;
- при подходе цены к страйку позицию корректируют: подтягивают опцион с противоположной стороны или докупают защиту, превращая стрэнгл в железный кондор;
- на счете остается резерв под рост маржи, а через отчетность позиция переносится только по отдельному плану.
Обе версии требуют журнала сделок: IV на входе, обоснование, страйки, результат. Через 20–30 записей становится видно, в каких условиях стратегия дает результат и где она стабильно теряет.
Кому подходит стратегия стрэнгл
Длинный стрэнгл подходит трейдерам, которые разобрались в ценообразовании опционов и понимают, как время и волатильность влияют на премию. Риск ограничен, однако без понимания теты и IV crush легко систематически переплачивать за волатильность и терять в сделках, где сценарий формально сбылся.
Короткий стрэнгл предназначен для опытных участников с достаточным капиталом и устойчивой дисциплиной. Продажа непокрытых опционов требует маржинального счета, и многие брокеры дают к ней доступ только после подтверждения опыта. Тем, кто торгует без стопов или усредняет убыточные позиции, эта версия противопоказана.
Новичку разумнее двигаться по шагам: сначала разобраться, как торговать опционами в простых конструкциях вроде покупки колла или пута, затем отработать стрэнгл на минимальном объеме. Торговля опционными комбинациями быстро вскрывает пробелы в знаниях, и дешевле всего они обходятся на маленьком счете.
Выводы
Стрэнгл позволяет торговать размах движения независимо от его направления. Длинная версия выигрывает от сильного хода в любую сторону и ограничивает убыток премией. Короткая приносит доход в спокойном рынке и требует жесткой дисциплины, потому что один резкий ход способен перечеркнуть результат многих месяцев.
Исход сделки определяют расчеты, сделанные до входа: соотношение подразумеваемой и реализованной волатильности, выбор страйков, объем позиции и условия выхода. В GTE к любому инструменту подходят в одной последовательности: сначала правила и риск, затем сделка. Со стрэнглом нарушение этого порядка обходится особенно дорого.
Часто задаваемые вопросы
Что такое стратегия стрэнгл простыми словами?
Стрэнгл – это одновременная покупка или продажа колла и пута на один актив с общей экспирацией и разными страйками. Покупатель получает прибыль при сильном движении цены в любую сторону, продавец при движении в пределах коридора между страйками.
В чем разница между стрэнглом и стрэддлом?
В стрэддле оба опциона имеют один страйк у текущей цены, в стрэнгле страйки разнесены и находятся вне денег. Стрэнгл дешевле, но для прибыли ему нужно более сильное движение.
Когда лучше использовать длинный стрэнгл?
Перед событиями с непредсказуемым исходом и после продолжительной консолидации, при условии что подразумеваемая волатильность невысока. Если опционы уже подорожали в ожидании события, шансы покупателя заметно снижаются.
Какие основные риски короткого стрэнгла?
Неограниченный убыток при резком росте цены и крупный при обвале, гэпы, рост маржинальных требований и досрочное исполнение проданных опционов. Без заранее заданного лимита одно движение способно перекрыть доход многих месяцев.
Можно ли применять стратегию стрэнгл начинающим трейдерам?
Длинный стрэнгл можно осваивать на минимальном объеме, когда базовая механика опционов уже понятна: риск ограничен премией. Короткий стрэнгл новичкам не подходит из-за потенциально неограниченного убытка и требований к марже.


