

Коэффициент Сортино попадается в отчетах фондов, в описаниях торговых систем и в статистике сервисов автоследования. Цифра стоит рядом с доходностью и выглядит убедительно, но мало кто может объяснить, что она измеряет и почему у соседней стратегии она вдвое выше при такой же просадке.
Сразу обозначу позицию. Это профессиональный инструмент сравнения, созданный под задачи управляющих: отобрать десять фондов из ста, проверить модель после правки параметров, обосновать решение перед комитетом.

Но если цифра уже стоит перед глазами, читать ее нужно правильно. Дальше разберем устройство расчета, разницу с Sharpe Ratio и ситуации, где Сортино честнее.
Что такое коэффициент Сортино
Коэффициент Сортино это отношение избыточной доходности к риску падения. Он показывает, сколько доходности приносит портфель или стратегия на каждую единицу «плохой» волатильности, то есть тех колебаний, которые уводят результат ниже приемлемого для вас уровня.
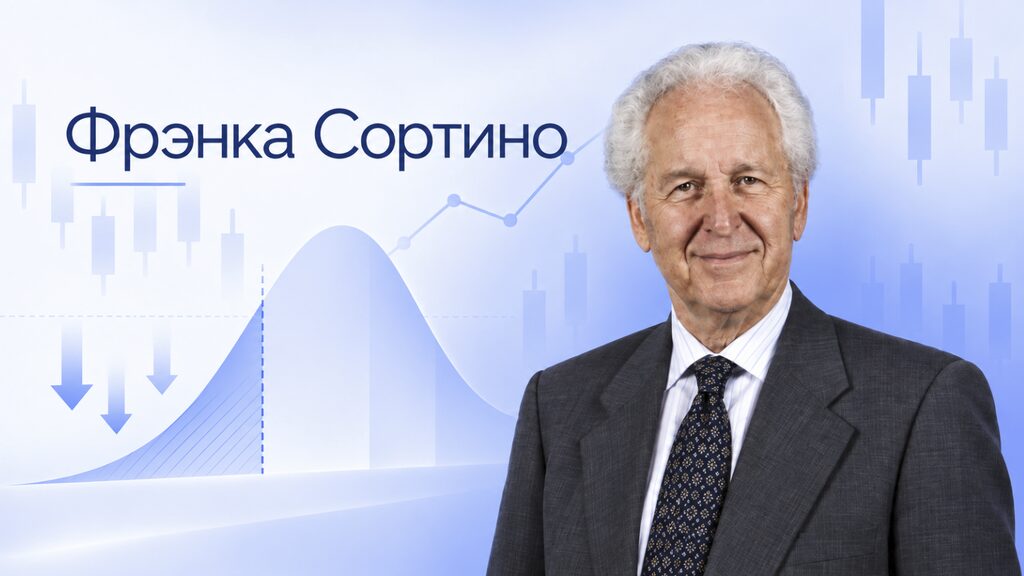
Название идет от Фрэнка Сортино, который занимался измерением риска в Pension Research Institute в 1980-х годах. Логика простая: классические метрики записывают в риск любое отклонение от среднего, включая рост. Но инвестора не расстраивает месяц, в котором счет прибавил 8% вместо ожидаемых 2%, расстраивает обратное. Значит, и в знаменатель формулы должны попадать только отклонения вниз.
Отсюда вторая деталь. У Сортино есть точка отсчета: минимально приемлемая доходность, MAR (minimum acceptable return). Вы задаете ее сами исходя из того, что считаете провалом. Для одного инвестора это ноль, для другого ставка по депозиту, ниже которой затея с рынком теряет смысл.
Если разбирать, что такое коэффициент Сортино, без академических определений, то это ответ на один вопрос: оправдали ли полученные проценты те просадки, через которые пришлось пройти. В англоязычных отчетах коэффициент Sortino обозначают как Sortino Ratio.
Формула коэффициента Сортино
Формула коэффициента Сортино записывается коротко:
Sortino = (Rp − MAR) / DD
Здесь Rp это доходность портфеля за период, MAR минимально приемлемая доходность, DD это downside deviation, отклонение вниз. Числитель считается за минуту, вся работа приходится на знаменатель.
Порядок расчета downside deviation:
- Возьмите ряд доходностей по равным периодам: по дням, неделям или месяцам, без пропусков.
- Вычтите MAR из доходности каждого периода. Положительную разность замените нулем: рост в измерении риска не участвует.
- Оставшиеся отрицательные значения возведите в квадрат и сложите.
- Разделите сумму на количество периодов.
- Извлеките квадратный корень.
Возведение в квадрат здесь не техническая условность. Из-за него один провал на 15% весит в знаменателе тяжелее, чем пять провалов по 3%: 225 против 45. Формула наказывает за глубину убытка сильнее, чем за его частоту.
Есть нюанс, из-за которого два калькулятора выдают разные результаты по одной истории. На четвертом шаге сумму квадратов можно делить на общее число периодов, а можно только на число убыточных. Первый вариант ближе к исходной работе Сортино и не дает знаменателю схлопнуться, когда убытков мало. Второй встречается в брокерских отчетах и занижает итоговый коэффициент. Прежде чем сравнивать две стратегии, убедитесь, что обе посчитаны одним методом.
Что такое Sharpe Ratio
Sharpe Ratio старше на два десятилетия. Уильям Шарп описал его в 1966 году в работе о результатах взаимных фондов, позже за вклад в теорию портфеля получил Нобелевскую премию. Устроен коэффициент так же, только знаменатель другой:
Sharpe = (Rp − Rf) / σ
Rf здесь безрисковая ставка, обычно доходность коротких гособлигаций США. σ это стандартное отклонение доходностей по всем периодам без исключения.
Слабое место видно сразу. Стандартное отклонение считает риском любое отклонение от среднего, поэтому месяц с прибавкой 15% ухудшает коэффициент так же, как месяц с потерей 15%. Трендовая система, которая девять месяцев топчется около нуля, а в десятый забирает крупное движение, по Шарпу получит посредственную оценку. Зато счет, который равномерно сдает по полпроцента в месяц, эта же метрика посчитает спокойным.
Sortino Ratio vs Sharpe Ratio: в чем разница
| Параметр | Sharpe Ratio | Sortino Ratio |
| Что стоит в знаменателе | Стандартное отклонение всех доходностей | Отклонение только тех периодов, что ниже MAR |
| Как учитывается рост | Как риск, наравне с убытком | Не учитывается вообще |
| База отсчета в числителе | Безрисковая ставка | Минимально приемлемая доходность, задает инвестор |
| Автор и год | Уильям Шарп, 1966 | Фрэнк Сортино, 1980-е |
| Устойчивость оценки | Выше: по всем наблюдениям | Ниже: только по убыточным периодам |
| Где работает корректно | Симметричное распределение доходностей | Асимметричное, с редкими крупными плюсами |
| Основное применение | Скрининг и сравнение фондов | Трендовые, опционные, криптовалютные стратегии |
Отсюда правило, которое нарушают чаще всего. Сортино и Шарп нельзя сопоставлять друг с другом: на одних и тех же данных Сортино почти всегда выше просто потому, что знаменатель у него меньше. Если один фонд показывает Sharpe 0,9, а второй Sortino 1,8, это не говорит о превосходстве второго.
Как рассчитать Sortino Ratio на практике
Разберем расчет на конкретных цифрах. Берем портфель с месячной доходностью за год и принимаем MAR равным нулю, то есть провалом считаем любой убыточный месяц.
Доходности по месяцам, %: +4,2; −2,1; +6,8; +1,3; −5,4; +3,0; +7,5; −1,2; +2,6; −3,8; +5,1; +0,8.
Числитель. Сумма за год 18,8%, средняя месячная доходность 1,57%.
Знаменатель. Убыточных месяцев четыре: −2,1; −5,4; −1,2; −3,8. Сумма квадратов 49,45, делим на 12 периодов и получаем 4,12, корень равен 2,03%.
Месячный коэффициент: 1,57 / 2,03 = 0,77. Годовой: 0,77 × 3,46 = 2,67. По этим же данным Sharpe дает 1,39 при стандартном отклонении 3,92%.
Разрыв почти двукратный, и объясняется он двумя месяцами: +6,8% и +7,5%. Sortino их игнорирует, Sharpe записывает в риск. Здесь же проверяется нюанс со знаменателем: разделите 49,45 не на 12 периодов, а на 4 убыточных, и годовой коэффициент упадет с 2,67 до 1,54. Одни и те же сделки, другой метод, другой вывод.
Уточните в запросе три вещи: какую MAR использовать, на что делить сумму квадратов и за какой период считать. Иначе получите цифру, которую не с чем сравнивать.
Как интерпретировать коэффициент Сортино
Вопрос, какой должен быть коэффициент Сортино, возникает сразу после первого расчета. Ориентиры, принятые в отрасли:
- меньше 0: доходность не дотянула даже до MAR;
- от 0 до 1: результат есть, но риск падения его не окупает;
- от 1 до 2: приемлемо для большинства портфелей;
- от 2 до 3: хороший показатель;
- выше 3: либо сильная система, либо короткая история и удачно подобранный отрезок.
Норма коэффициента Сортино в отрыве от условий расчета не существует. На шести месяцах растущего рынка, где убыточных месяцев не было вовсе, знаменатель стремится к нулю, а коэффициент к бесконечности. Формально цифра получится выдающейся, ценности в ней не будет никакой.
Чтобы оценка что-то значила, период должен включать хотя бы одну серьезную просадку рынка, выборка быть достаточной (от 36 месячных наблюдений для портфеля, от сотни сделок для торговой системы), а сравниваемые варианты посчитаны на одном отрезке и с одной MAR. И держите в голове, чего коэффициент не показывает: он молчит о максимальной просадке и о том, сколько месяцев счет из нее выбирался, не видит плечо, концентрацию в одной бумаге и риск ликвидности.
Преимущества и недостатки Sortino Ratio
Сильные стороны:
- не штрафует за прибыльные выбросы, поэтому корректнее оценивает трендовые и опционные системы;
- позволяет задать собственную планку доходности через MAR вместо навязанной безрисковой ставки;
- ближе к бытовому пониманию риска: инвестор переживает из-за убытков, а не из-за размаха колебаний.
Слабые стороны:
- считается по меньшему числу наблюдений, поэтому статистически менее устойчив;
- не имеет единого стандарта расчета знаменателя, цифры из разных источников несопоставимы;
- игнорирует структуру просадки: глубину, длительность и сам факт восстановления счета;
- легко улучшается подгонкой параметров под историю, на новых данных улучшение исчезает;
- ничего не сообщает о качестве активов внутри портфеля.
Последний пункт стоит развернуть. Коэффициент считается по кривой капитала и внутрь портфеля не заглядывает. Если вы покупаете акцию, вам все равно придется разбираться, что такое внутренняя стоимость акции и как она соотносится с текущей ценой.
Когда использовать Sortino, а когда Sharpe
Sharpe уместен, когда результаты идут ровно: месячные изменения укладываются в пару процентов в обе стороны, распределение доходностей близко к симметричному. Такая картина типична для широких индексных портфелей, фондов облигаций и консервативных смешанных стратегий.
Sortino нужен там, где доходность скачет. Система может глубоко уйти в минус, затем отыграть все и выйти на новый максимум. Шарп в такой картине занижает оценку, потому что записывает удачные периоды в риск. Сюда попадают трендовые системы, опционные конструкции, криптовалютные портфели и все, что торгуется с плечом.
Sortino Ratio для оценки инвестиционного портфеля
У частного инвестора для этой метрики есть ровно одна честная задача: сравнить два варианта на одинаковых данных.
Есть текущий портфель и мысль добавить актив, который дает больше доходности, но ходит резче. Считаете Сортино по истории без нового актива и с ним. Коэффициент вырос, значит дополнительная доходность окупила риск падения. Упал, значит вы взяли просадки, которые не окупились. Сравнением итоговых процентов такой ответ не получить.
Дальше ограничения. Метрика требует регулярного ряда доходностей, поэтому там, где котировок нет, она не считается вообще: Прямые инвестиции в бизнес, доли в непубличных компаниях, недвижимость. Отдельная сложность возникает, если портфель собирается через микроинвестиции: каждое пополнение меняет базу, и доходность приходится считать взвешенной по времени.
Sortino Ratio в трейдинге
В трейдинге коэффициент считают не по стоимости портфеля, а по результатам за равные отрезки времени. Именно за отрезки, а не по сделкам: если один трейдер закрывает по двадцать позиций в день, а другой держит одну сделку неделю, ряды окажутся несопоставимыми.
Польза в торговле начинается там, где нужно сравнить между собой собственные системы на одном инструменте и одном отрезке истории. Вторая рабочая ситуация: вы подтянули стоп, сменили фильтр входа, убрали первые полчаса сессии, доходность выросла, но выросла ли она быстрее просадок? Сортино закрывает вопрос одним числом. Годится метрика и для отсева переоптимизированных бэктестов: значение выше 4 на истории почти всегда означает подгонку параметров под прошлые данные.
Чего коэффициент не дает, так это помощи в решениях внутри дня. Трейдер живет другими цифрами: математическим ожиданием сделки, профит-фактором, максимальной просадкой в R, долей прибыльных дней. Коэффициент Сортино это отчетная величина, которую смотрят раз в квартал.
Как повысить Sortino Ratio стратегии или портфеля
Поскольку в знаменателе стоят квадраты убытков, рычаг находится там же: уменьшать нужно глубину провалов, а не их количество.
- Фиксированный риск на сделку. Если позиция ограничена одним процентом счета, крупных отрицательных выбросов в ряду не появится.
- Сокращение объема в периоды высокой волатильности вместо полного выхода с рынка.
- Отказ от усреднения убыточных позиций. Именно оно превращает провал на 3% в провал на 12%, а в квадратах разница становится шестнадцатикратной.
- Слабо коррелирующие активы и ограничение доли одного эмитента: концентрация дает самые тяжелые отдельные месяцы.
Чего делать не стоит. Не режьте прибыльные позиции ради ровной кривой: числитель просядет, а знаменатель не улучшится, потому что прибыль в него и так не входит. И не подбирайте параметры, пока коэффициент не станет красивым, это подгонка под конкретный отрезок истории. Системно управление риском разбирают курсы по инвестированию и программы подготовки трейдеров, в том числе в Gerchik Trading Ecosystem.
На каких таймфреймах и периодах считать коэффициент
Дневные доходности дают много наблюдений и статистически устойчивее, но вместе с ними в ряд попадает шум и гэпы, поэтому такой расчет уместен для активных систем. Недельные шум сглаживают, за год их набирается около пятидесяти. Месячные остаются отраслевым стандартом: именно в них коэффициенты приводят в проспектах фондов, поэтому для сравнения с рынком берите их.
Портфелю нужны три года месячных данных, меньше 24 наблюдений брать бессмысленно, погрешность перекроет результат. Торговой системе требуется сотня сделок или год дневной статистики. И в любом случае в периоде должна быть хотя бы одна фаза падения рынка, иначе коэффициент описывает поведение рынка, а не качество стратегии.
Приведение к году делается умножением на корень из числа периодов: из 12 для месячных данных, из 52 для недельных, из 252 для дневных.
Выводы: какой коэффициент выбрать
Оба коэффициента отвечают на один вопрос: сколько доходности вы получаете за принятый риск. Расходятся они в том, что считать риском. Шарп берет все колебания, Сортино только те, что уводят результат ниже вашей планки. При ровной кривой доходности выбор непринципиален, при рваной Сортино дает более точную картину.
Если вы управляете деньгами профессионально или отчитываетесь перед инвесторами, считать придется оба. Если у вас обычный частный портфель, эти цифры остаются справкой и на решения не влияют. Полезнее другое: понимать, что лежит в портфеле, ограничивать риск на позицию заранее и вести статистику собственных решений. Коэффициенты оценивают результат постфактум, а влияет на него то, что вы делаете до сделки.
Часто задаваемые вопросы
Что такое коэффициент Сортино и что он показывает?
Это отношение избыточной доходности к риску падения. Метрика показывает, сколько доходности приносит портфель на каждую единицу отклонений вниз от заданного вами уровня. Рост в расчет риска не входит, поэтому оценка отражает именно то, чем пришлось заплатить за результат.
Чем Sortino Ratio отличается от Sharpe Ratio?
Знаменателем. Sharpe делит избыточную доходность на стандартное отклонение всех периодов, поэтому прибыльные месяцы ухудшают его так же, как убыточные. Sortino берет только периоды ниже минимально приемлемой доходности. На одних данных Sortino почти всегда выше, поэтому напрямую сравнивать значения двух коэффициентов нельзя.
Как рассчитать коэффициент Сортино?
Из средней доходности вычтите MAR и разделите результат на downside deviation. Само отклонение считается так: берете отрицательные отклонения от MAR, возводите в квадрат, суммируете, делите на число периодов и извлекаете корень. Для годового значения умножьте результат на корень из числа периодов в году.
Какое значение Sortino Ratio считается хорошим?
Ориентировочно: до 1 риск падения не окупается, от 1 до 2 приемлемо, от 2 до 3 хорошо, выше 3 требует проверки на длину истории. Универсальной нормы нет, значение зависит от выбранной MAR, частоты данных, длины периода и метода расчета знаменателя.
Что лучше использовать для оценки инвестиционного портфеля: Sortino или Sharpe?
Для спокойного портфеля с ровной кривой доходности оба дадут близкий вывод. Для портфеля с высокой волатильностью, глубокими просадками и резкими восстановлениями точнее будет Sortino. Главное условие одно: считать по одинаковому периоду и одинаковым методом, иначе сравнение ничего не значит.


