


21 июля 2026 года рынок оценил Tesla дороже 37 крупнейших производителей машин и комплектующих вместе взятых. Акции автомобильных компаний давно делятся на два лагеря, но такой пропасти между ними инвесторы еще не видели: в конце 2020 года столько же, сколько Tesla, стоили всего семь ее крупнейших конкурентов.
Логику этой пропасти хорошо видно на примере Toyota. В 2025 году японский концерн продал рекордные 11,3 млн машин, почти в семь раз больше Tesla, и заработал примерно вшестеро больше прибыли. Рынок все равно оценивает его в несколько раз дешевле, потому что за Tesla инвесторы платят как за будущего оператора роботакси и разработчика искусственного интеллекта. Toyota в их глазах остается производителем машин, пусть и лучшим в мире по продажам.
Для частного инвестора отсюда следует неудобный вывод: купить акции знакомого бренда и ждать роста в этом секторе недостаточно. Европейские автоконцерны в августе 2026 года в среднем стоили дешевле собственного капитала по балансу, и понять, возможность это или ловушка, можно только разобравшись в устройстве отрасли.
Инвестиции в акции автомобильных компаний начинаются именно с этого понимания. Ниже разберем, какие автопроизводители торгуются на бирже, что двигает их котировки, как читать их отчетность и как не переплатить за чужой оптимизм.
Почему инвесторы покупают акции автомобильных компаний
В июле 1999 года Уоррен Баффет выступал перед бизнес-элитой США на конференции в Сан-Валли и принес с собой список автомобильных марок, когда-либо работавших в стране. Список занимал 70 страниц, марок в нем набралось как минимум 2000, а к концу века от массовых производителей осталось три. Вывод Баффета звучал жестко: отрасль изменила жизнь американцев, однако ее инвесторам досталось куда меньше, чем обещала эта история.
Спустя четверть века автопроизводителей по-прежнему покупают, и у этого есть рациональные причины.
- Спрос виден заранее. Концерны регулярно публикуют данные о продажах и поставках, поэтому направление бизнеса понятно задолго до квартального отчета.
- Дивиденды. Зрелые производители делятся прибылью даже в тяжелые годы: Mercedes-Benz по итогам провального 2025 года предложил €3,50 на акцию.
- Низкие оценки. По данным BlackRock на 31 августа 2026 года, европейский отраслевой фонд iShares STOXX Europe 600 Automobiles & Parts торговался с P/E (цена акции, деленная на прибыль на акцию) около 10,7 и P/B (капитализация, деленная на собственный капитал по балансу) около 0,65.
- Ставка на технологии. Автопилот и роботакси превратили часть производителей в технологические истории, и за такие истории рынок платит премию.
- Волатильность для активной торговли. Отчеты и решения по пошлинам двигают котировки на проценты за день. В июле 2025 года, когда США и Япония договорились снизить пошлины на японские машины, акции Toyota за одну сессию выросли более чем на 14%.
Дешевизна и технологические надежды уживаются в одном секторе, поэтому он одновременно привлекателен и опасен.
Какие автомобильные компании представлены на фондовом рынке
Большинство автоконцернов торгуются на домашних биржах: японские в Токио, немецкие на Xetra (электронной площадке Франкфуртской биржи), корейские на Корейской бирже KRX. Часть компаний доступна и в США через ADR, депозитарные расписки американских банков на акции иностранных компаний. ADR торгуются в долларах, одни на NYSE, другие на внебиржевом рынке OTC.
Крупнейшие автопроизводители на фондовом рынке
| Компания | Страна | Биржа и тикер | Что важно знать |
| Toyota Motor | Япония | Токийская биржа: 7203; NYSE: TM (ADR) | Лидер мира по продажам шестой год подряд |
| Mercedes-Benz Group | Германия | Xetra: MBG | Премиум-сегмент, почти треть продаж в Китае |
| BMW | Германия | Xetra: BMW (обыкн.), BMW3 (привил.) | Марки BMW, MINI, Rolls-Royce |
| Tesla | США | Nasdaq: TSLA | Самая дорогая автокомпания мира |
| Honda Motor | Япония | Токийская биржа: 7267; NYSE: HMC (ADR) | Автомобили и мотоциклы |
| Hyundai Motor | Южная Корея | Корейская биржа: 005380 | Вместе с Kia входит в тройку лидеров по продажам |
| Audi | Германия | Не торгуется с 2020 года | Полностью принадлежит Volkswagen |
| Volkswagen Group | Германия | Xetra: VOW3 (привил.), VOW (обыкн.) | Около 9 млн машин в 2025 году |
| Ford Motor | США | NYSE: F | Сильный коммерческий сегмент Ford Pro |
| Nissan Motor | Япония | Токийская биржа: 7201; OTC: NSANY (ADR) | Программа реструктуризации Re:Nissan |
| General Motors | США | NYSE: GM | Chevrolet, GMC, Cadillac, Buick |
| Stellantis | Нидерланды | NYSE: STLA; Euronext Milan: STLAM | Peugeot, Fiat, Jeep, Ram |
| BYD | Китай | Гонконгская биржа: 1211 | Крупнейший продавец электромобилей в 2025 году |
| Ferrari | Италия | NYSE и Euronext Milan: RACE | Люксовый сегмент |
| Porsche AG | Германия | Xetra: P911 | Контрольный пакет у Volkswagen |
За тикерами стоят очень разные истории, и каждая по-своему объясняет, как рынок оценивает автопром.
Toyota
Компанию несколько лет критиковали за осторожность с электромобилями, а в итоге осторожность окупилась. Пока конкуренты списывали миллиарды на электромобильные программы, Toyota развивала гибриды, и в 2025 году на них пришлось 42% продаж марок Toyota и Lexus. Группа шестой год подряд стала крупнейшим автопроизводителем мира. Уязвимое место находится в США, куда идет почти четверть продаж: в августе 2025 года Toyota оценивала удар от американских пошлин в 1,4 трлн иен операционной прибыли за финансовый год.
Mercedes-Benz
История Mercedes-Benz Group (до 2022 года Daimler) показывает, чем оборачивается зависимость от одного рынка. Китай давал концерну почти треть продаж легковых машин, и когда спрос там упал на 19%, чистая прибыль группы за 2025 год сократилась почти вдвое, до €5,3 млрд. Рентабельность легкового бизнеса опустилась с 8,1% до 5% при цели компании 8–10%. Запас прочности дает баланс: €32,2 млрд чистой ликвидности промышленного бизнеса на конец года.
BMW
BMW прошла через те же трудности с меньшими потерями. Операционная прибыль за 2025 год снизилась на 11,5%, до €10,2 млрд, чистая прибыль примерно на 3%, хотя у Mercedes-Benz и Volkswagen она сократилась почти вдвое. Рентабельность автомобильного сегмента все же опустилась до 5,3% при целевых 8–10%. У компании два класса акций, и привилегированные (BMW3) не дают права голоса.
Tesla
Tesla продает меньше машин, чем два года назад, и при этом остается самой дорогой автокомпанией мира с огромным отрывом. В 2025 году поставки снизились второй год подряд, на 8,6%, до 1,64 млн, и звание крупнейшего продавца электромобилей перешло к китайской BYD. P/E Tesla по прибыли за последние 12 месяцев в июле 2026 года составлял около 346. Покупатель акций Tesla платит в первую очередь за будущий бизнес роботакси, автопилота и накопителей энергии, и производство машин занимает в этой цене меньшую часть.
Honda
Honda обычно воспринимают как автопроизводителя, хотя компания остается крупнейшим в мире производителем мотоциклов, и этот бизнес дает ей второй источник прибыли. Автомобильная часть в 2025 году переживала спад: мировые продажи сократились на 9%, до 3,4 млн машин. Попытка укрупниться тоже не удалась: в феврале 2025 года сорвались переговоры о слиянии с Nissan, после того как Honda предложила сделать партнера своей дочерней компанией.
Hyundai
За три десятилетия Hyundai Motor прошла путь от производителя бюджетных машин до одного из лидеров отрасли: вместе с Kia группа входит в тройку крупнейших автопроизводителей мира по продажам. Главная ставка компании сейчас связана с Индией. В октябре 2024 года местное подразделение провело IPO (первичное публичное размещение акций) примерно на $3,3 млрд, крупнейшее в истории индийского рынка, а в октябре 2026 года группа объявила о вложениях $15,5 млрд в индийский бизнес до 2032 года.
Audi
Желающих купить акции Audi ждет разочарование: их больше нет в свободном обращении. В 2020 году Volkswagen, которому принадлежало 99,64% капитала, выкупил оставшиеся бумаги у миноритарных акционеров (владельцев небольших пакетов) по €1551,53 за штуку, почти вдвое дороже средней цены за три месяца до объявления. Такой принудительный выкуп называют squeeze-out. Получить долю в бизнесе Audi сегодня можно только через акции Volkswagen.
Volkswagen
Volkswagen Group остается вторым автопроизводителем мира: около 9 млн машин в 2025 году под марками Volkswagen, Audi, Škoda, SEAT, Cupra, Porsche, Bentley, Lamborghini и Ducati. Масштаб от проблем не спасает. Концерн сокращает издержки в Германии и теряет долю в Китае, а в первом полугодии 2026 года продажи немецких автопроизводителей, по данным Center of Automotive Management (CAM), снизились на 4,2–7%. Инвесторы обычно покупают привилегированные акции VOW3: они ликвиднее обыкновенных и входят в DAX, главный фондовый индекс Германии.
Ford
Отчет Ford за 2025 год стоит прочитать каждому, кто собирается анализировать автопроизводителей. Выручка достигла рекордных $187,3 млрд, и при этом компания показала чистый убыток $8,2 млрд. Разгадка в разовых списаниях на $17,4 млрд, в основном по электромобильным программам. Если их убрать, картина меняется: подразделение коммерческого транспорта Ford Pro заработало $6,8 млрд операционной прибыли при рентабельности 10,3%, тогда как электромобильный сегмент Model e потерял $4,8 млрд.
Nissan
Nissan напоминает, что известный бренд не защищает акционеров от многолетнего падения. За финансовый год, завершившийся в марте 2025-го, компания получила чистый убыток 670,9 млрд иен, крупнейший с конца 1990-х, и запустила программу Re:Nissan с сокращением 20 000 рабочих мест и числа заводов с 17 до 10 к 2027 финансовому году. С мая 2018 по май 2025 года капитализация Nissan упала примерно с $38,9 млрд до $8,4 млрд.
Какие факторы влияют на стоимость акций автопроизводителей
Автомобиль относится к покупкам, которые легко отложить. Когда люди начинают беспокоиться о работе, старая машина вдруг оказывается пригодной еще на пару лет, и продажи падают быстрее, чем спрос на продукты или лекарства. Поэтому акции автомобильного сектора относят к циклическим акциям: прибыль таких компаний растет и снижается вместе с экономикой.
| «Из всех типов акций циклические понимают хуже всего. Именно здесь неосторожный инвестор легче всего расстается с деньгами, причем в бумагах, которые считает надежными». — Питер Линч, управляющий фондом Fidelity Magellan в 1977–1990 годах, книга «Метод Питера Линча» (One Up on Wall Street, 1989) |
Внутри цикла на котировки действует несколько сил, и за последние два года инвесторы увидели каждую из них в деле.
- Процентные ставки. Большинство новых машин покупают в кредит или лизинг, поэтому дорогие деньги охлаждают спрос. От ставок зависят и финансовые подразделения концернов: Ford Credit в 2025 году принес $2,6 млрд прибыли до налогов.
- Пошлины. В апреле 2025 года США ввели пошлину 25% на импортные автомобили, позже для японских машин ее снизили до 15%. По оценке Nikkei, пошлины все равно срезали около 30% операционной прибыли крупных японских автопроизводителей за апрель–декабрь 2025 года.
- Китай. Крупнейший автомобильный рынок мира превратился в поле ценовой войны. По данным CAM, в первом полугодии 2026 года продажи в Китае упали на 20%, и местные производители активнее уходят за рубеж: BYD в 2025 году впервые продал за границей больше 1 млн машин.
- Электромобили и субсидии. Новые платформы требуют десятков миллиардов вложений, и при слабом спросе компании их списывают: Ford в 2025 году признал $10,7 млрд таких потерь. Спрос сильно зависит от господдержки. После отмены в США налогового вычета $7500 в конце сентября 2025 года поставки Tesla в четвертом квартале упали на 15,6% год к году.
- Валютные курсы. Слабая иена увеличивает прибыль японских экспортеров при пересчете, сильный евро давит на немецких. Mercedes-Benz прямо назвал валютные эффекты среди причин слабых результатов 2025 года.
Как анализировать акции автомобильных компаний перед покупкой
Отчет автопроизводителя легко прочитать неправильно. Рекордная выручка может сопровождаться убытком, как у Ford, а низкий P/E нередко означает, что лучшие времена уже позади. Поэтому компанию удобнее разбирать в одном и том же порядке и повторять разбор после каждой квартальной отчетности.
- Продажи и их география. Посмотрите, сколько машин продано, где и какую долю занимают гибриды и электромобили. Пример Mercedes-Benz показывает, как зависимость от одного рынка за год превращается в падение прибыли.
- Операционная маржа. Она показывает, какую долю выручки компания сохраняет после всех операционных расходов. Ориентир задают сами концерны: BMW и Mercedes-Benz считают нормой для автомобильного бизнеса 8–10%, и все, что заметно ниже, говорит о давлении на бизнес.
- Разовые статьи. Убыток Ford выглядит катастрофой, пока вы не откроете расшифровку списаний. Однако списания по электромобилям у многих концернов повторяются несколько лет подряд, поэтому скорректированную прибыль, то есть прибыль без разовых статей, тоже стоит проверять на здравый смысл.
- Промышленный бизнес отдельно от финансового. Концерны держат банки и лизинговые компании для покупателей, поэтому долг группы выглядит огромным. Смотрите на чистую ликвидность промышленного бизнеса и свободный денежный поток, то есть деньги, которые остаются после операционных расходов и инвестиций. У Mercedes-Benz он за 2025 год сократился с €9,2 млрд до €5,4 млрд.
- Мультипликаторы с поправкой на цикл. На пике цикла прибыль максимальна, и P/E выглядит низким накануне спада. На дне прибыль проваливается, и P/E кажется завышенным как раз тогда, когда акции дешевы. Поэтому цену полезно делить на среднюю прибыль за 5–7 лет и дополнительно смотреть на P/B, который меняется медленнее.
- Полная доходность и история кризисов. Заметную часть результата дают дивиденды, и как рассчитать доходность акции с учетом выплат, мы разбирали отдельно. Затем посмотрите, насколько бумага падала в 2008–2009 и 2020 годах и сколько восстанавливалась: это честный ориентир просадок, к которым нужно быть готовым.
Для автоконцерна низкий P/E чаще указывает на пик прибыли, чем на дешевизну акции.
Как выбрать акции автомобильных компаний для инвестиций
Когда цифры разобраны, остается вопрос, ради которого все затевалось: за счет чего компания будет зарабатывать через пять–десять лет. Баффет подвел итог своей автомобильной истории так:
| «Ключ к инвестированию не в том, чтобы оценить, насколько отрасль изменит общество или насколько она вырастет. Нужно определить конкурентное преимущество конкретной компании и прежде всего то, насколько оно долговечно». — Уоррен Баффет, статья «Mr. Buffett on the Stock Market», журнал Fortune, 22 ноября 1999 года |
В автопроме этот принцип раскладывается на несколько проверяемых критериев.
- Долговечное преимущество. Масштаб и низкие издержки, как у Toyota, бренд, который позволяет держать цены в премиальном и люксовом сегментах, или сильная ниша вроде коммерческого транспорта Ford.
- Прибыль на протяжении всего цикла. Компания, которая остается в плюсе в плохие годы, переживает спад без допэмиссий (выпуска новых акций, размывающего долю акционеров) и без отмены дивидендов.
- Запас прочности на балансе. Чистая ликвидность промышленного бизнеса дает время пережить кризис и продолжать вкладываться в новые модели.
- Внятная стратегия перехода. Менеджмент объясняет, сколько тратит на электромобили, гибриды и софт и когда ждет отдачи. Частые крупные списания говорят о том, что стратегия меняется на ходу.
- Цена относительно собственной истории. Текущие P/E и P/B полезно сравнивать со средними значениями компании за несколько циклов.
Инвестировать в автомобильные компании можно через отдельные акции или через отраслевой биржевой фонд (ETF). Фонд снимает риск ошибиться с одной компанией, хотя полной диверсификации тоже не дает: в iShares STOXX Europe 600 Automobiles & Parts всего 14 бумаг, а в сентябре 2025 года около четверти фонда приходилось на одну Ferrari. Поэтому состав ETF стоит проверить до покупки.
Угадать фазу цикла заранее не получится даже у профессионала, поэтому риск удобнее контролировать структурой портфеля.

Из этого следуют два практических правила. Долю автоконцернов в портфеле стоит выбирать так, чтобы падение этих бумаг на 40–50% не стало для вас катастрофой. Входить в позицию разумнее частями, тогда средняя цена покупки меньше зависит от одного неудачного дня.
Какие риски связаны с инвестициями в автомобильный сектор
У автопрома особая экономика: заводы и разработка новых моделей обходятся почти одинаково при любых продажах, тогда как спрос может упасть за один квартал. Отсюда вытекает большая часть рисков.
- Операционный рычаг. Так называют эффект, при котором прибыль падает быстрее выручки, потому что постоянные расходы остаются прежними. В 2025 году выручка Mercedes-Benz снизилась на 9,2%, а чистая прибыль на 48,8%.
- Банкротства. В 2009 году через процедуру банкротства прошли General Motors и Chrysler, и акционеры старой GM потеряли вложения полностью.
- Технологические ставки. Nikola вышла на биржу в июне 2020 года, не продав ни одного грузовика, на пике стоила около $30 млрд, дороже Ford, а в феврале 2025 года подала на банкротство. Акции молодых производителей электромобилей по профилю риска ближе к тем, что мы разбирали в материале про инвестиции в высокорисковые активы.
- Корпоративное управление. Привилегированные акции Volkswagen и BMW не дают права голоса, а оценка Tesla во многом держится на стратегии Илона Маска, поэтому новости о нем заметно двигают котировки.
- Валютный риск. Покупая японские или немецкие акции, вы получаете дополнительную зависимость от курса иены или евро к валюте вашего счета.
Даже сильная компания, купленная на пике цикла, может годами не возвращаться к цене покупки, поэтому в этом секторе цена входа значит не меньше, чем выбор самой компании.
Как сравнить акции двух автомобильных компаний
Прямое сравнение работает, когда компании сопоставимы. BMW и Mercedes-Benz, Toyota и Honda работают в похожих сегментах и регионах, поэтому их показатели можно ставить рядом. Сравнивая традиционный концерн с Tesla, вы сопоставляете разные бизнес-модели, и тогда важнее понять, какой сценарий заложен в цену каждой бумаги.
- Один период и одна валюта. У японских компаний финансовый год заканчивается в марте, у европейских и американских совпадает с календарным.
- Одна таблица: продажи и их динамика, операционная маржа, свободный денежный поток, долг промышленного бизнеса, P/E, P/B и дивидендная доходность.
- Динамика за 3–5 лет. Одна цифра показывает состояние компании, ряд цифр показывает направление.
- Сценарий, заложенный в цену. Сформулируйте, что должно произойти, чтобы текущая цена оправдалась, и оцените, насколько это реалистично.
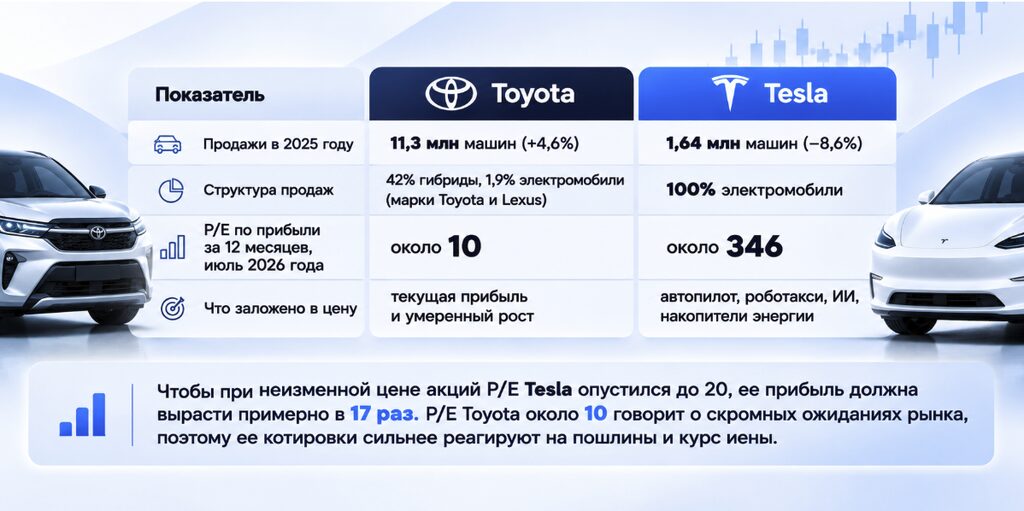
Вернемся к паре, с которой начиналась статья.
| Показатель | Toyota | Tesla |
| Продажи в 2025 году | 11,3 млн машин (+4,6%) | 1,64 млн машин (−8,6%) |
| Структура продаж | 42% гибриды, 1,9% электромобили (марки Toyota и Lexus) | 100% электромобили |
| P/E по прибыли за 12 месяцев, июль 2026 года | около 10 | около 346 |
| Что заложено в цену | текущая прибыль и умеренный рост | автопилот, роботакси, ИИ, накопители энергии |
Чтобы при неизменной цене акций P/E Tesla опустился до 20, ее прибыль должна вырасти примерно в 17 раз. P/E Toyota около 10 говорит о скромных ожиданиях рынка, поэтому ее котировки сильнее реагируют на пошлины и курс иены. Такое сравнение показывает, на что вы на самом деле ставите: на текущую прибыль или на сценарий, в котором бизнес изменится в разы.
Выводы
Баффет оказался прав в главном: отрасль, которая меняет мир, не обязана обогащать своих акционеров. Акции автомобильного сектора остаются циклическими, даже когда компания позиционирует себя как технологическую, а высокие постоянные затраты превращают небольшое падение выручки в обвал прибыли.
Поэтому оценивайте компанию по прибыли за весь цикл, читайте отчетность по сегментам, сравнивайте сопоставимых производителей и заранее ограничивайте долю этих бумаг в портфеле. Обучающая платформа Герчика объединяет программы по трейдингу и инвестициям, а оценку компаний, построение портфеля и управление риском системно разбирают курсы для инвесторов.
Часто задаваемые вопросы
Как купить акции автомобильных компаний частному инвестору?
Через брокера с доступом к нужным биржам: американским NYSE и Nasdaq, немецкой Xetra, Токийской или Корейской. Японские компании доступны и в США через ADR. Перед покупкой проверьте комиссии, валюту счета и налогообложение дивидендов в вашей стране. Если не хотите выбирать отдельные компании, рассмотрите отраслевой ETF.
Какие автомобильные компании подходят для долгосрочных инвестиций?
Долгосрочно инвестировать в автомобильные компании имеет смысл, когда у бизнеса есть долговечное конкурентное преимущество, прибыль на протяжении всего цикла и запас ликвидности на балансе. Даже такие компании стоит покупать с оглядкой на оценку и сравнивать текущие P/E и P/B со средними значениями за несколько циклов.
Что лучше для инвестиций: акции традиционных автоконцернов или производителей электромобилей?
Это разные ставки. Традиционные концерны торгуются с низкими мультипликаторами, платят дивиденды и сильно зависят от цикла. Производителей электромобилей рынок оценивает по ожиданиям, поэтому их котировки сильнее колеблются, а у молодых компаний выше риск банкротства, что показали Fisker в 2024 году и Nikola в 2025-м. Оба типа бумаг можно совмещать в портфеле, если заранее ограничить долю каждого.
Как оценить, недооценены или переоценены акции автопроизводителя?
Сравните P/E и P/B с историческими средними компании и с сопоставимыми конкурентами. Для циклического бизнеса делите цену на среднюю прибыль за 5–7 лет, потому что прибыль на пике цикла делает акцию обманчиво дешевой. Дополнительно проверьте свободный денежный поток и долг промышленного бизнеса.
Какие риски нужно учитывать при инвестициях в автомобильный сектор?
Цикличность спроса, операционный рычаг, торговые пошлины, конкуренцию с китайскими производителями, технологические ставки на электромобили и валютный риск. Снизить их помогают ограничение доли сектора в портфеле, вход частями и диверсификация по компаниям и регионам.

