

Sell in May и ралли Санта Клауса – две самые известные сезонные закономерности фондового рынка. Первая советует сокращать вложения в акции на лето, вторая описывает рост индексов в последнюю неделю декабря и первые дни января.
Обе идеи легко применить буквально: продать портфель в мае или купить индекс перед Рождеством. Без понимания того, что стоит за статистикой, результат такой сделки зависит от удачи больше, чем от расчета.
Разберем, откуда взялись эти эффекты, что говорит статистика S&P 500 с 1950 года и как использовать сезонность в инвестициях и трейдинге.
Что такое сезонность на фондовом рынке
Сезонность – это склонность рынка повторять похожее поведение в одни и те же периоды календаря: в одних месяцах и неделях индексы чаще растут, в других стоят на месте или снижаются.
Причина обычно в движении денег. В начале года фонды получают новые взносы, летом объемы падают из-за отпусков, в декабре управляющие подводят итоги и оптимизируют налоги. Когда такие потоки повторяются из года в год, на графике появляется закономерность.
Сезонность сдвигает вероятность, но не определяет, куда пойдет рынок в конкретном году. Любой следующий год может стать исключением из средней за 70 лет.
Что означает стратегия Sell in May and Go Away
Поговорка Sell in May and Go Away («продавай в мае и уходи») пришла из Лондона. Полная версия звучит как «Sell in May and go away, come back on St. Leger’s Day»: вернуться на рынок предлагалось в сентябре, в день скачек Сент-Леджер. Лондонская публика проводила лето за городом, и биржа затихала.
Американскую версию в 1980-х сформулировал Йел Хирш, основатель альманаха Stock Trader’s Almanac. Он выделил «лучшие шесть месяцев» с ноября по апрель и «худшие шесть месяцев» с мая по октябрь.
Классическая схема выглядит так:
- в начале мая инвестор продает акции или индексный фонд;
- на полгода капитал переходит в облигации, фонды денежного рынка или кэш;
- в начале ноября деньги возвращаются в акции.
Чаще используют мягкий вариант: частично сократить долю акций, перенести часть капитала в защитные сектора и отложить покупки до осени. Так инвестор учитывает сезонную статистику и при этом остается в рынке.
Почему возникает эффект Sell in May
Единого объяснения нет, обычно называют несколько причин сразу:
- Летнее снижение активности. В отпуска крупные участники торгуют меньше, и рынку не хватает покупателя для уверенного роста.
- Календарь денежных потоков. Бонусы, пенсионные взносы и новые поступления в фонды приходятся на зимнее полугодие.
- Корпоративный цикл. Годовые отчеты и прогнозы компаний выходят зимой и задают рынку ориентиры.
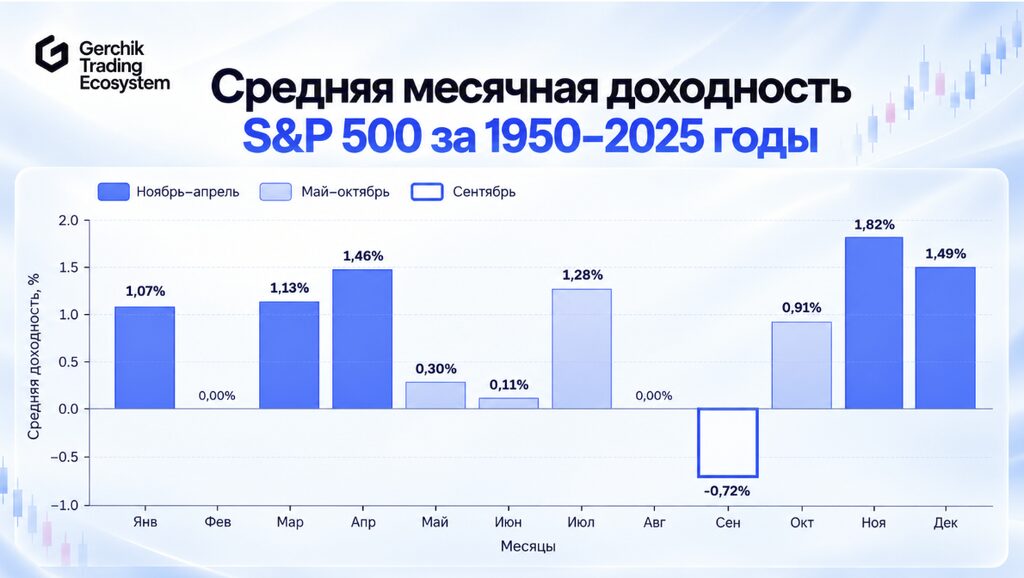
- Слабый сентябрь. С 1950 года это единственный месяц, который для S&P 500 в среднем заканчивается снижением.
Добавляют вес и обвалы: крах 1929 года, «черный понедельник» 1987-го и банкротство Lehman Brothers в 2008-м пришлись на май–октябрь. Несколько таких эпизодов тянут вниз среднюю доходность лета, хотя в обычные годы разница между полугодиями скромнее.

Что такое ралли Санта-Клауса
Ралли Санта-Клауса – это склонность американского рынка расти в последние пять торговых дней декабря и первые два торговых дня января. Термин в 1972 году ввел тот же Йел Хирш.
Окно задано в торговых сессиях, поэтому его границы смещаются вместе с праздниками: в 2026 году это период с 24 декабря по 5 января 2027-го.
Хиршу принадлежит и главная примета: «Если Санта-Клаус не заглянет, на Брод и Уолл-стрит придут медведи». Логика простая: если рынок не растет в неделю, когда для роста есть все условия, покупатели слабее, чем кажется.
Причины возникновения ралли Санта-Клауса
Объяснения ралли связаны с тем, чем конец декабря отличается от остального года:
- Низкие объемы. Институционалы на каникулах, на рынке остаются более оптимистичные частные инвесторы. При тонком стакане даже умеренный спрос заметно двигает цену.
- Конец налоговых продаж. Американские инвесторы до 31 декабря фиксируют убытки, чтобы уменьшить налог (tax-loss harvesting), и к последней неделе это давление спадает.
- Новые деньги. Годовые бонусы и январские взносы на пенсионные счета.
- Корректировка портфелей. Управляющие докупают выросшие за год бумаги, чтобы годовая отчетность выглядела сильнее (window dressing).
- Праздничный фон. Новостей мало, а часть коротких позиций закрывают до праздников.
Почти все эти причины связаны с ликвидностью. Поэтому санта ралли на бирже обычно идет на низких объемах и легко прерывается сильным информационным поводом. Торговля по новостям в праздничные недели особенно рискованна: на тонком рынке реакция на неожиданные данные бывает резче обычной, а спреды шире.
Что показывает историческая статистика
Цифры по S&P 500 подтверждают оба эффекта и одновременно показывают их пределы.
Статистика Sell in May
- За 1950–2025 годы S&P 500 прибавлял в среднем около 7% за зимнее полугодие и около 2% за летнее.
- С 1990 года разрыв меньше: примерно 6% против 3%, а летнее полугодие закрывалось ростом примерно в трех годах из четырех.
- В 2002 году экономисты Свен Боуман и Бен Якобсен проверили эффект на 37 фондовых рынках и обнаружили его в 36 из них. Работа известна как «The Halloween Indicator».
- Исключения бывают громкими: в 2009 году S&P 500 вырос с мая по октябрь почти на 19%, в мае 2025-го прибавил больше 6%.
Статистика ралли Санта-Клауса
- С 1950 года S&P 500 в окне ралли прибавлял в среднем около 1,3% и рос примерно в 78% случаев. Для сравнения: из всех семидневных отрезков за тот же период в плюсе закрывались около 58%.
- Разброс широкий: от +7,5% в конце 2008 года до –4% на рубеже 1999 и 2000 годов.
- Три последних окна подряд завершились снижением (2023–2024, 2024–2025 и 2025–2026 годы), чего не случалось с 1950 года.
В 2025 году отсутствие ралли действительно предшествовало обвалу: с февраля по апрель S&P 500 потерял почти 19%, но год все равно закрыл ростом. Сезонный сигнал может верно указать на риск и при этом ничего не сказать о результате года.
Как использовать сезонные эффекты в инвестициях
Как самостоятельный сигнал сезонность работает слабо: средние цифры скромные, разброс по годам широкий. Пользу она приносит внутри системы, и работать с ней удобнее по шагам:
- Определите горизонт. Для портфеля на пять лет и больше полный выход на полгода обычно невыгоден: комиссии, налоги и риск пропустить сильные месяцы. За последние полтора десятилетия выход в мае заметно выигрывал у удержания S&P 500 лишь в отдельные годы, например в 2022-м.
- Используйте календарь для ребалансировки. Циклические акции, выручка которых зависит от фазы экономики, летом исторически чаще уступают защитным секторам: коммунальным услугам и здравоохранению. Это повод пересмотреть баланс секторов, сохранив позицию в рынке.
- Сверяйтесь с контекстом. Ставки ФРС, макроданные и корпоративные результаты влияют на цену сильнее календаря. Торговля в сезон отчетов хорошо это показывает: одна неделя сильных отчетов способна перекрыть любую среднюю сезонную статистику.
- Проверьте эффект на своем инструменте и заранее определите риск. Статистика S&P 500 не переносится автоматически на отдельную акцию или криптовалюту, а план на случай, если закономерность не сработает, нужен до входа.
Сезонность в краткосрочной торговле
Для трейдера календарь прежде всего описывает режим рынка. Санта ралли в трейдинге означает тонкий рынок: то узкий диапазон, то рывок на небольшом объеме. Отсюда правила: меньше объем, только сделки от сильных уровней и никаких позиций через праздничные выходные без необходимости.
Тот же принцип работает на меньших масштабах. Лучшее время для торговли на бирже складывается из нескольких слоев: месяц задает фон, а день недели и час сессии определяют качество сделки.
Сезонность и криптовалюта
Санта ралли в крипте вспоминают каждый декабрь, но статистика его почти не подтверждает. С 2013 по 2024 год биткоин закрывал декабрь ростом только пять раз из двенадцати. Среднюю доходность около +5% вытягивают взрывные 2016, 2017 и 2020 годы, а медианный декабрь заканчивался снижением примерно на 3%.
Криптовалюта торгуется круглосуточно и без праздников, поэтому классические причины ралли действуют на нее косвенно, а история после запуска спотовых биткоин-ETF слишком короткая для выводов. Когда среднее значение заметно расходится с медианой, о типичном годе лучше судить по медиане.
Преимущества и недостатки сезонных стратегий
Преимущества
- Понятные правила, которые легко проверить на истории и повторить.
- Длинный ряд данных: по S&P 500 с 1950 года, по Dow Jones с начала XX века.
- Дисциплина: календарь задает моменты для пересмотра портфеля и снижает число импульсивных решений.
- Реалистичные ожидания: сезонность помогает не ждать сильного тренда там, где рынок исторически стоит на месте.
Недостатки
- Небольшое преимущество, которое легко съедают комиссии, налоги и спреды.
- Высокий разброс: эффект может не работать несколько лет подряд, как ралли Санта-Клауса в 2023–2025 годах.
- Риск упустить рост, как в мае 2025 года.
- Ослабление эффекта: чем больше участников торгует по одной схеме, тем раньше они входят в позицию и тем слабее закономерность.
- Отсутствие контекста: календарь ничего не знает о ставках, отчетах и геополитике.
Sell in May и ралли Санта-Клауса: сравнение
| Параметр | Sell in May | Ралли Санта-Клауса |
| Период | С мая по октябрь (слабое полугодие) | Последние пять дней декабря и первые два дня января |
| Суть эффекта | Акции растут слабее, чем с ноября по апрель | Индекс в этом окне чаще растет, чем падает |
| Статистика S&P 500 с 1950 года | Около 2% за лето против 7% за зиму | В среднем около +1,3%, рост в 78% случаев |
| Основные причины | Отпуска, календарь денежных потоков, слабый сентябрь | Низкие объемы, бонусы, конец налоговых продаж |
| Главный риск | Пропустить летний рост | Резкие движения на тонком рынке |
Sell in May влияет на распределение капитала на полгода, ралли Санта-Клауса больше говорит о настроениях рынка на старте года. Общее у них одно: оба эффекта описывают вероятность и не дают гарантий.
Выводы
Sell in May и ралли Санта-Клауса – реальные закономерности с понятными причинами: отпуска, налоги, календарь денежных потоков и ликвидность. Зимнее полугодие у S&P 500 исторически сильнее летнего, а последняя неделя декабря чаще приносит рост, чем случайная неделя года.
При этом лето в среднем тоже растет, ралли может не прийти три года подряд, а на рынке криптовалют сезонность почти не подтверждается. Календарь помогает настроить ожидания и выбрать режим работы, но точку входа, стоп и объем позиции он не определяет.
В GTE трейдинг строится вокруг системы: работа от уровней, статистика собственных сделок и контроль риска. Сезонность хорошо дополняет такую систему, если отвести ей роль фона.
Часто задаваемые вопросы
Что означает выражение Sell in May and Go Away?
Это биржевая поговорка «продавай в мае и уходи». Она советует сократить вложения в акции с мая по октябрь и вернуться на рынок в ноябре, потому что исторически зимнее полугодие сильнее летнего.
Что такое ралли Санта-Клауса на фондовом рынке?
Так называют склонность американских индексов расти в последние пять торговых дней декабря и первые два дня января. С 1950 года S&P 500 прибавлял в этом окне в среднем около 1,3%.
Насколько часто работает стратегия Sell in May?
На длинной дистанции ноябрь–апрель для S&P 500 сильнее мая–октября, но и летнее полугодие с 1990 года закрывалось в плюсе примерно в 77% случаев. Поэтому полный выход из рынка в последние полтора десятилетия редко оказывался выгоднее удержания позиций.
Можно ли принимать инвестиционные решения только на основе сезонности?
Не стоит. Сезонность отражает средние значения за десятилетия и не учитывает ставки, отчеты и состояние конкретного актива. Ее место – дополнительный фильтр внутри стратегии с четкими правилами входа, выхода и риска.
Какие еще сезонные эффекты существуют на фондовом рынке?
Чаще всего отслеживают такие эффекты:
- Январский эффект: рост акций малой капитализации в начале января.
- Январский барометр: направление января часто совпадает с итогом года.
- Предпраздничный эффект: повышенная доходность в последний день перед праздником.
- Эффект смены месяца: рост на стыке месяцев, когда приходят зарплатные и пенсионные деньги.
- Президентский цикл: третий год срока президента США исторически самый сильный для рынка.


