


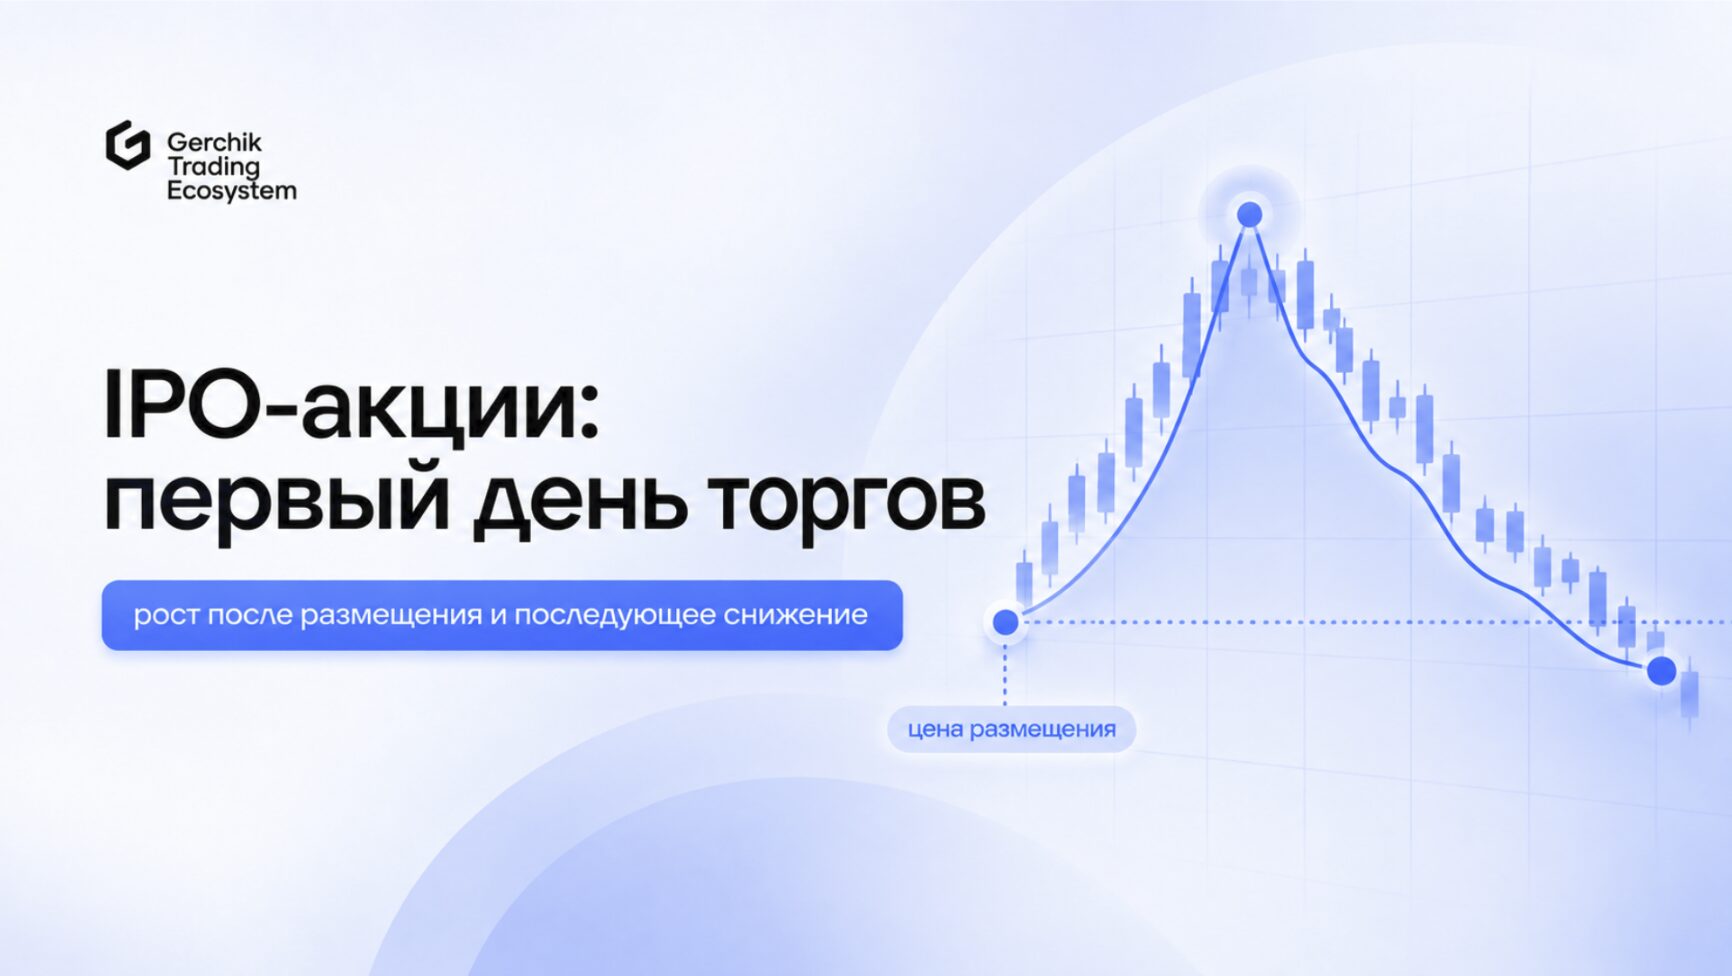
IPO-акции – это бумаги компании, которая впервые продает их широкому кругу инвесторов и выходит на биржу. Вокруг таких размещений всегда много шума: первые торги, рост на десятки процентов, очередь из желающих купить акции на IPO по цене размещения. Статистика при этом упрямо показывает другое: средняя новая публичная компания через три года после листинга отстает от рынка, а больше половины таких бумаг торгуются ниже цены закрытия первого дня.
В этой статье разберем, как устроено первичное размещение, кто и на чем в нем зарабатывает, откуда берется рост в первый день и почему он так часто сменяется затяжным падением. Отдельно поговорим о том, как покупать акции на IPO частному инвестору, как читать проспект, что такое lock-up и когда участие в размещении действительно имеет смысл.
Что такое IPO и как проходит первичное размещение акций
IPO (Initial Public Offering) – первичное публичное размещение. Частная компания впервые продает свои акции неограниченному кругу инвесторов и получает листинг на бирже. До этого момента ее владельцами были основатели, сотрудники с опционами и венчурные фонды. После IPO купить долю в бизнесе может любой человек с брокерским счетом.
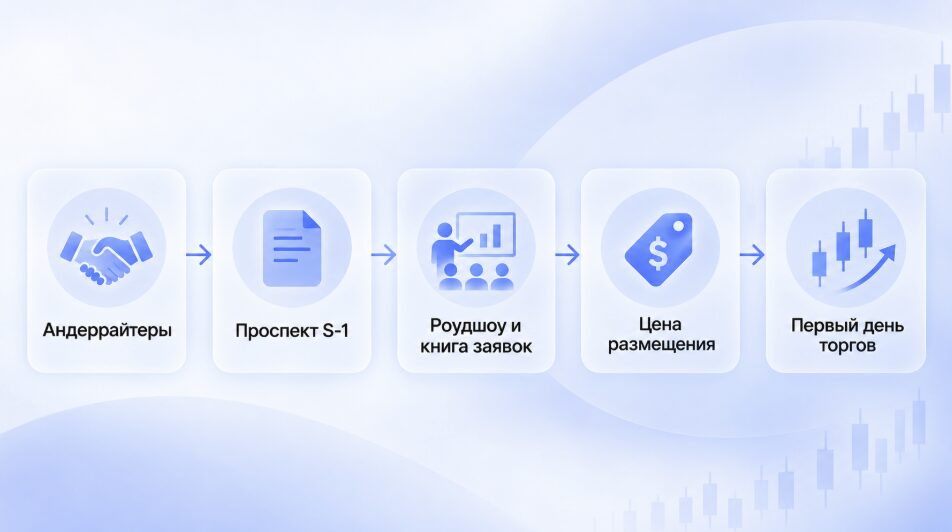
Стандартная сделка на американском рынке проходит в несколько этапов.
- Выбор андеррайтеров. Компания нанимает инвестиционные банки, которые оценивают бизнес, организуют сделку и продают акции.
- Подача проспекта. В США это форма S-1 (для иностранных эмитентов F-1), которую компания направляет в SEC: финансы, структура акционеров, риски, цели привлечения денег.
- Роудшоу. Менеджмент и банки встречаются с крупными фондами, собирают заявки и формируют книгу спроса, по итогам которой определяется ценовой диапазон.
- Ценообразование. Накануне первых торгов назначается финальная цена размещения. Именно по ней акции в рамках IPO получают участники книги заявок.
- Первый день торгов. Акции появляются на бирже, и цену с этого момента определяет открытый рынок.
Ключевой момент для частного инвестора: акции в рамках IPO распределяются в основном между институциональными участниками. Розничным клиентам достается небольшая часть выпуска, и то через брокеров, у которых есть договоренности с андеррайтерами.
Как инвестор зарабатывает на IPO
На первичном размещении есть два принципиально разных способа заработать, и путать их нельзя.
Первый: купить акции на IPO по цене размещения, то есть до начала торгов. Инвестор подает заявку через брокера, замораживает деньги и ждет аллокации. Если размещение популярное, заявку удовлетворят частично. Доход возникает, когда акция выходит на биржу выше цены размещения. По данным профессора Джея Риттера (Университет Флориды), средний рост от цены размещения к закрытию первого дня на американском рынке за 1980–2024 годы составил 18,9%, а в 2025 году – 29,3%. Этот эффект называют underpricing: андеррайтеры сознательно оценивают акции ниже ожидаемого спроса.
Второй: купить акции после выхода на биржу по рыночной цене. Аллокации здесь нет и доступны любые объемы, но и скидки размещения тоже нет: в первые часы торгов рынок обычно просит самую высокую цену. Практически вся статистика впечатляющих доходностей IPO относится к первому сценарию, к участникам книги заявок. Частный инвестор чаще всего оказывается во втором.
Теперь о том, как покупать акции на IPO на практике. Вопрос, где купить акции IPO, решается через брокера с доступом к первичным размещениям: он подает сводную заявку от имени клиентов, берет повышенную комиссию и нередко требует статус квалифицированного инвестора. Вопрос, как купить акции IPO частному клиенту, технически решается за пару кликов. Сложность в аллокации: в горячих размещениях розница получает считанные проценты от запрошенного объема, тогда как в слабых сделках заявку удовлетворяют полностью. Чем лучше сделка, тем меньше вам достанется.
Есть и третий путь: купить акции до выхода на IPO на pre-IPO рынке. Акции до выхода на IPO продают ранние сотрудники и инвесторы через специализированные площадки и фонды. Порог входа высокий, ликвидности почти нет, оценка непрозрачна, а сама компания может так и не выйти на биржу. Для большинства частных инвесторов риск здесь несоразмерен возможной выгоде.

Почему покупка акций на IPO часто разочаровывает инвесторов
Разочарование обычно связано с процессом, а именно с ценой, по которой в него входит розничный инвестор, тогда как сама компания может быть вполне здоровой.
В этой сделке продавец знает о бизнесе все, а покупатель только то, что написано в проспекте. Компания и ранние акционеры сами выбирают момент выхода, и выбирают его тогда, когда отчетность выглядит хорошо, а спрос на риск высок. Инвестор со стороны получает бизнес в лучшей упаковке и на пике оптимизма.
Цифры Риттера показывают, что из этого выходит. Из 9253 американских IPO 1980–2024 годов средняя доходность за три года, считая от цены закрытия первого дня, составила 19,1%, тогда как рынок за тот же период дал 39,6%. Отставание – 20,5 процентного пункта, или примерно 5,5% в год. Медиана еще хуже: типичная новая компания через три года стоит на четверть дешевле, чем в конце первого дня торгов, а больше 38% всех IPO за этот срок теряют половину стоимости и больше. «Сломанные» размещения, когда акция закрывает первый день ниже цены IPO, в двух случаях из трех остаются в минусе и через три года.
Эти цифры не означают, что все IPO плохие. Крупные прибыльные компании с выручкой от 100 миллионов долларов в среднем идут примерно вровень с рынком. Статистику проваливают маленькие, убыточные и переоцененные эмитенты, а их на рынке большинство. Именно они генерируют самые громкие первые дни и притягивают розничных инвесторов.
Основные риски инвестирования в IPO
Риски участия в первичном размещении отличаются от рисков обычной покупки акций. Основные из них:
- Асимметрия информации. У компании нет публичной истории отчетности, а проспект написан юристами и банкирами эмитента. В первые недели действует quiet period: аналитики банков-организаторов молчат, а когда начинают писать, редко критичны к собственной сделке. Независимого покрытия у свежего эмитента обычно еще нет.
- Завышенная оценка. Компания выходит на биржу в удобный для себя момент и по оценке, которую поддержал спрос на роудшоу. По статистике Риттера, эмитенты с выручкой от 100 млн долларов и мультипликатором цена/выручка выше 40 через три года теряли в среднем 45% стоимости.
- Аллокация. В сильных размещениях розничная заявка удовлетворяется на малую долю, в слабых – полностью. Портфель участника IPO автоматически перекашивается в сторону худших сделок.
- Ограниченный free float. В первые месяцы на бирже торгуется небольшая часть компании: Figma в 2025 году разместила около 6% акций. Малый объем в свободном обращении раздувает движения в обе стороны.
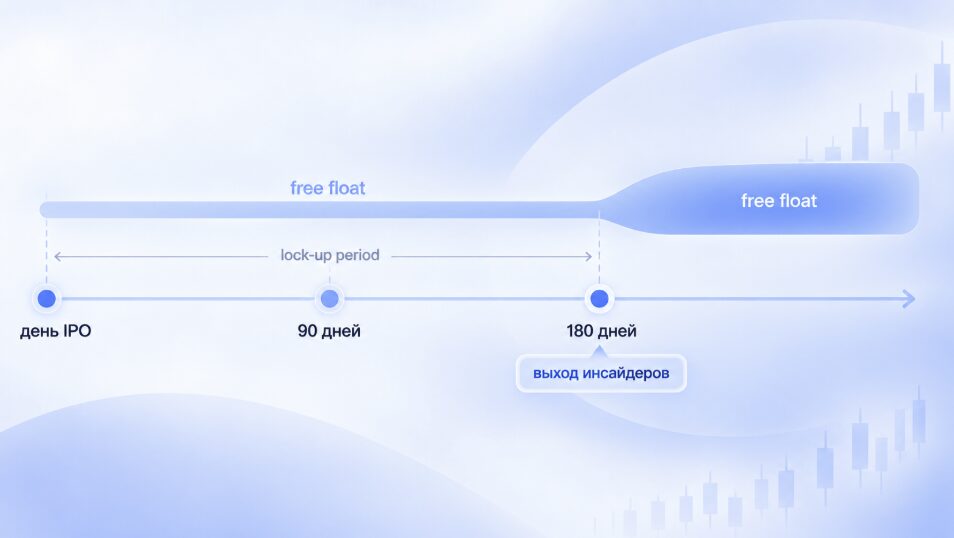
- Lock-up. Инсайдеры и фонды не могут продавать акции 90–180 дней. Когда срок истекает, навес предложения давит на цену, причем часто задолго до формальной даты.
- Отсутствие торговой истории. У инвестора нет ни сформированных уровней, ни понимания, как бумага реагирует на отчеты, а дневные колебания в 20–30% для свежих размещений – норма. Управлять риском через привычный стоп-лосс на таком инструменте сложно.
Что такое lock-up period и почему он важен
Lock-up period – срок после IPO, в течение которого ранние акционеры (основатели, сотрудники, венчурные фонды) не имеют права продавать свои акции. Условие закрепляется в договоре с андеррайтерами и раскрывается в проспекте. Стандартный срок на американском рынке – 180 дней, встречаются варианты от 90 дней и поэтапные схемы, когда пакеты разблокируются частями.
Без такого ограничения инсайдеры могли бы продать бумаги в первые дни, на пике цены, и обрушить котировки. Защита работает, хотя и временно: когда срок истекает, на рынок выходит объем, во много раз превышающий первоначальный free float.
Вопрос, когда можно продать акции после IPO, для розничного инвестора имеет два ответа. Если вы купили бумаги на бирже после начала торгов, ограничений нет. Если получили аллокацию через брокера, читайте условия: некоторые посредники вводят собственный lock-up для розничных заявок, обычно около трех месяцев, а досрочный выход оформляют через форвардный контракт с существенной комиссией. Выяснять это нужно до подачи заявки.
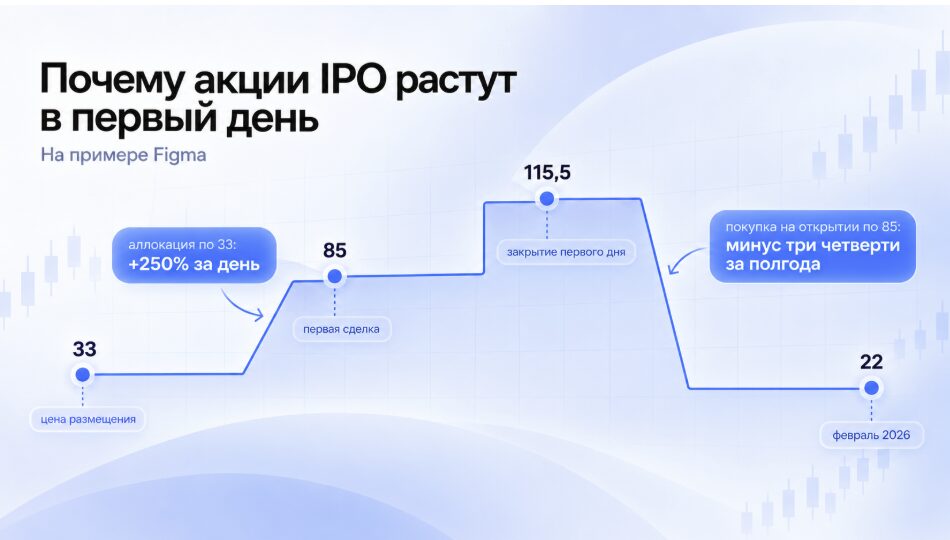
Для тех, кто держит акции, дата окончания lock-up – одно из главных событий первого полугодия. Рынок знает о ней заранее, и давление на цену нередко начинается за несколько недель до срока. Пример Figma показателен: компания вышла на биржу в июле 2025 года по 33 доллара, в первый день закрылась на 115,5, а к февралю 2026-го, когда истек 180-дневный lock-up, стоила около 22 долларов. Сотрудники, ждавшие этого момента десять лет, продавали на 80% ниже пика.
Почему акции растут в первый день IPO, а затем падают
Рост в первый день заложен в конструкцию сделки, и с качеством компании он связан слабо.
Как уже говорилось, андеррайтеры намеренно назначают цену размещения ниже спроса. Банкам это удобно: крупные клиенты гарантированно получают быструю прибыль, сделка выглядит успешной, будущие эмитенты выстраиваются в очередь. Компания при этом недополучает деньги. Риттер называет эту разницу «деньгами, оставленными на столе»: в 2025 году американские эмитенты недополучили таким образом больше 13 миллиардов долларов. Заплатили за это розничные покупатели первого дня, потому что именно они выкупали бумаги у институциональных участников по рыночной цене.
Дальше включается механика спроса и предложения. В первые недели акций на рынке мало, спрос подогрет медийным шумом, аналитики организаторов молчат до конца quiet period. Затем заканчивается lock-up, и появляются новые продавцы. Выходят первые квартальные отчеты, которые редко дотягивают до ожиданий, заложенных в цену. Медиа переключаются на следующее размещение, и поток новых покупателей иссякает.
Figma дает почти лабораторный пример. Сделка была переподписана в 40 раз, цена размещения 33 доллара, первая сделка на бирже прошла по 85, закрытие первого дня 115,5. Тот, кто получил аллокацию по 33, заработал 250% за день. Тот, кто купил на открытии по 85, через полгода потерял три четверти денег. Одно и то же размещение дало полярные результаты, и различие определила только точка входа.
История повторяется десятилетиями. Facebook в 2012 году разместилась по 38 долларов и за четыре месяца подешевела почти вдвое, хотя потом выросла многократно. Rivian в ноябре 2021-го вышла по 78, за неделю доросла до 170 с лишним, а через год с небольшим стоила меньше 20.
Как оценить компанию перед участием в IPO
Оценивать акции компании IPO сложнее, чем бумаги давно торгуемого бизнеса, потому что публичной истории нет. Тем важнее проверить то, что доступно.
Модель бизнеса и стадия роста. Понятно ли, на чем компания зарабатывает и почему клиенты остаются. Рост выручки на 40% при убытках в половину выручки и такой же рост при положительном денежном потоке – разные истории.
Прибыльность и размер. Статистика Риттера здесь однозначна: убыточные эмитенты за три года отстают от рынка на 31 процентный пункт, прибыльные – на 13. Компании с выручкой от 100 миллионов долларов в среднем ведут себя как рынок, а для маленьких убыточных отставание превышает 40 пунктов.
Оценка. Сравните мультипликаторы (P/S, EV/EBITDA) с публичными аналогами. Премия в два-три раза к зрелым конкурентам требует обоснования посерьезнее модного сектора.
Кому идут деньги. Проспект показывает, сколько из размещаемых акций – новые бумаги компании (primary), а сколько продают существующие акционеры (secondary). Если преобладает второе, ранние инвесторы фиксируют прибыль, и в бизнес деньги не попадают.
Андеррайтеры. Размещения от банков первого эшелона в среднем ведут себя лучше сделок мелких организаторов: по данным Риттера за 2012–2024 годы, IPO от низкорейтинговых андеррайтеров теряли в среднем 54% за три года.
Как читать проспект IPO
Проспект (в США форма S-1) – единственный документ, за содержание которого компания отвечает юридически. Читать его целиком необязательно, достаточно нескольких разделов.
Summary и Risk Factors. Сжатая картина бизнеса и перечень рисков. Большая часть рисков шаблонная, но там же спрятаны важные: зависимость от одного клиента, судебные споры, регуляторные проблемы.
Use of Proceeds и Selling Stockholders. На что пойдут деньги и кто продает. «Общие корпоративные цели» – слабая формулировка, погашение долга перед фондом-акционером – тревожный сигнал, а большой объем акций от основателей и фондов – повод задуматься.
Capitalization и Dilution. Сколько акций будет после размещения, сколько опционов и конвертируемых бумаг могут добавиться, по какой цене входили ранние инвесторы. Если фонды покупали по 3 доллара, а вам предлагают по 30, это полезно знать.
MD&A. Комментарий менеджмента к финансам: динамика выручки, маржинальность, денежный поток, сезонность. Здесь видно, как компания объясняет собственные слабости.
Shares Eligible for Future Sale. Раздел про lock-up: сколько акций и когда выйдет на рынок. Отсюда берется календарь будущего давления на цену.
IPO vs покупка акций после выхода на биржу
| Критерий | Участие в IPO по цене размещения | Покупка после выхода на биржу |
| Цена входа | Цена размещения, обычно ниже первого рыночного курса | Рыночная цена, в первые дни часто на пике |
| Доступный объем | Ограничен аллокацией; в сильных сделках – малая доля заявки | Любой объем в пределах ликвидности |
| Информация | Только проспект и роудшоу | Проспект, первые отчеты, история торгов, независимая аналитика |
| Управление риском | Низкое: нет уровней и истории волатильности | Выше: есть данные для стоп-лосса и оценки |
| Главный риск | Получить много акций в слабой сделке и мало в сильной | Купить на пике первого дня перед снижением |
| Кому подходит | Инвесторам с доступом к аллокации и готовностью заморозить средства | Тем, кто готов подождать 3–6 месяцев и оценить компанию по фактам |
Преимущество участия в IPO существует только при входе по цене размещения. Как только инвестор покупает бумаги на бирже, он это преимущество теряет, а риски первых месяцев сохраняет.
Стратегии инвестирования в IPO
Стратегии участия в IPO различаются горизонтом и точкой входа. Ни одна из них не гарантирует результат, зато каждая по-своему распределяет риск.
Флип, или продажа в первый день. Инвестор получает аллокацию по цене размещения и продает при открытии торгов, забирая underpricing. Это единственная стратегия со статистическим преимуществом, поэтому доступ к ней для розницы ограничен: брокеры ухудшают аллокацию тем, кто регулярно сбрасывает бумаги в первый день.
Участие с удержанием. Инвестор получает аллокацию и держит акции 6–12 месяцев. Подход работает, если брокер не вводит жесткий lock-up, и оправдан только для качественных эмитентов. Требует твердого лимита на долю одного IPO в портфеле.
Покупка после lock-up. Инвестор пропускает первые полгода, дожидается выхода инсайдеров, двух квартальных отчетов и появления независимой аналитики, затем принимает решение. Спекулятивная составляющая к этому моменту отыграна, и решение превращается в обычное инвестирование в акции с полной информацией. Разницу подходов подробно разбирает материал Инвестиции и спекуляции.
IPO через фонды. Биржевые фонды покупают недавние размещения и держат их два-три года. Инвестор получает диверсификацию и снимает проблему аллокации, но берет на себя среднюю доходность класса, а она отстает от рынка.
Портфельное правило. Какую бы стратегию вы ни выбрали, доля одного IPO в портфеле не должна превышать 2–3%, а совокупная доля свежих размещений – 10%. Подход, который транслирует GTE, строится на том, что риск в любой сделке определяется до входа, и первичные размещения здесь не исключение.
Как понять, стоит ли участвовать в IPO
Решение об участии в конкретном размещении полезно сводить к короткому чек-листу.
- Вы понимаете, чем зарабатывает компания и почему ее оценка выше или ниже публичных аналогов.
- Компания прибыльна или имеет понятный путь к прибыли, а ее выручка сопоставима с публичными конкурентами.
- Большая часть размещения – новые акции, и деньги идут в бизнес.
- Вы знаете дату окончания lock-up и размер free float.
- Условия брокера понятны: комиссии, минимальная заявка, ограничения на продажу.
- Доля сделки в портфеле такова, что полная потеря не изменит ваших планов, и вы заранее определили, при каком сценарии выходите.
Если хотя бы на два пункта ответ отрицательный, размещение лучше пропустить. Инвестор, который не участвует в IPO, теряет только упущенную возможность, тогда как участие без подготовки стоит капитала.
Тем, кто только выстраивает портфель, полезно начать с более широкой картины. Виды инвестиций отличаются по риску и горизонту, и IPO находится на самом рискованном краю этого спектра. Если вопрос, куда вкладывать деньги, для вас пока открыт, начинать с первичных размещений не стоит. Консервативную часть портфеля обычно закрывают долговые инвестиции, а на публичные компании с историей разумно смотреть раньше, чем на свежие размещения: инвестировать в акции американских компаний можно и без участия в гонке первого дня.
Выводы
IPO-акции – это обычные акции с необычной точкой входа. Сама компания может быть отличной, но структура сделки устроена так, что выигрывают участники книги заявок, а платят покупатели первого дня. Средняя новая публичная компания отстает от рынка на 5–6% в год в течение трех лет, и большая часть этого отставания приходится на мелких, убыточных и переоцененных эмитентов.
Отказываться от IPO полностью из-за этого не нужно. Достаточно участвовать в них так же, как в любой другой сделке: с пониманием бизнеса, с прочитанным проспектом, с известной датой lock-up и с заранее ограниченным риском. Для большинства частных инвесторов рабочий вариант – подождать полгода, дать рынку сформировать цену и купить бумаги как обычную акцию, когда о компании известно достаточно.
Часто задаваемые вопросы
Что такое IPO-акции и чем они отличаются от обычных акций?
IPO-акции – это акции компании, которые впервые размещаются на бирже. По правам они ничем не отличаются от бумаг, купленных на вторичном рынке. Отличается контекст: у компании нет публичной истории торгов и отчетности, на рынке обращается малая часть капитала, а крупные акционеры ограничены lock-up. Через полгода-год после размещения IPO-акции становятся обычными акциями.
Почему акции после IPO могут резко упасть в цене?
Цена размещения намеренно ставится ниже спроса, поэтому первый день дает рост, а первые покупатели на бирже входят на локальном максимуме. Дальше на цену давят истечение lock-up, первые квартальные отчеты, которые не дотягивают до ожиданий, и спад медийного внимания. По статистике американского рынка средняя компания через три года после IPO отстает от индекса примерно на 20 процентных пунктов.
Можно ли заработать на покупке акций во время IPO?
Да, но в основном тем, кто получает аллокацию по цене размещения и продает в первый день: средний рост от цены размещения к закрытию первых торгов на американском рынке за 1980–2024 годы составил около 19%. Частный инвестор чаще получает малую аллокацию в сильных сделках и большую в слабых, а покупка на бирже в первые часы торгов исторически дает результат хуже рынка. Гарантированного дохода в IPO нет.
Что такое lock-up period и как он влияет на цену акций?
Lock-up period – срок после размещения, обычно 90–180 дней, в течение которого основатели, сотрудники и фонды не могут продавать акции. После его истечения на биржу может выйти объем, многократно превышающий free float, и цена часто снижается еще до формальной даты, потому что рынок знает ее заранее. Некоторые брокеры вводят собственный lock-up и для розничных участников размещения.
Стоит ли новичку покупать акции на IPO или лучше дождаться начала торгов?
Новичку разумнее пропустить и размещение, и первые недели торгов. За 3–6 месяцев появятся первые отчеты, независимая аналитика и история цены, а lock-up либо истечет, либо его дата будет известна. Покупка после этого – обычная сделка с акцией, риск которой можно оценить и ограничить. Участие в самом IPO имеет смысл только с малой долей портфеля и при полном понимании условий брокера.

