

По данным Galaxy Research, к концу второго квартала 2026 года объем займов под залог криптовалют составил $56,16 млрд. Крипто кредитование выросло в полноценный рынок: трейдеры получают через него ликвидность, не продавая монеты, а держатели стейблкоинов зарабатывают проценты на свободном капитале.
История у этого рынка тяжелая. Во втором квартале 2022 года объем займов под залог криптовалют сократился более чем на 55%, а крупнейшие кредиторы Celsius, Voyager, BlockFi и Genesis один за другим остановили вывод средств и подали на банкротство. Клиенты, которые выбирали площадку по размеру ставки, на долгие месяцы потеряли доступ к деньгам.
Поэтому механику стоит понять до первого депозита. В статье объясняем, как устроено кредитование криптовалют на биржах и в DeFi, как считать LTV и цену ликвидации, откуда берется доходность и по каким признакам отличать надежную платформу. В конце вы найдете пошаговый план старта и ответы на частые вопросы.
Что такое крипто-кредитование (Lending)?
Крипто-кредитование (lending) означает выдачу займов в криптовалюте или под ее залог. Одна сторона размещает активы и получает процент, другая берет их на время и платит за пользование.
Схема напоминает банковский кредит. Отличается подход к заемщику: банк изучает доходы и кредитную историю, а криптоплатформу интересует только залог. Заем можно оформить за несколько минут без справок и поручителей, и платой за такую доступность становится обеспечение, которое заметно дороже суммы долга.
В каждой сделке участвуют:
- Кредитор. Размещает монеты или стейблкоины на платформе и получает проценты.
- Заемщик. Вносит залог и получает заем, чаще всего в стейблкоинах USDT или USDC.
- Платформа. Сводит стороны и следит за залогом. Это либо компания (CeFi, централизованные финансы), либо набор смарт-контрактов (DeFi, децентрализованные финансы).
На практике lending закрывает две задачи. Инвестор, который держит биткоин на долгий срок, получает доллары на расходы или новую сделку и сохраняет позицию: вместо продажи он оформляет криптозаймы под залог BTC. Трейдер может занять монету, продать ее на споте и откупить дешевле, то есть заработать на падении без фьючерсов.
Если вы только начинаете работать с крипторынком, сначала освойте базовые понятия ликвидности, маржи и управления капиталом. Их последовательно объясняет материал «Основы криптотрейдинга». Кредитование опирается на те же понятия, и ошибка в расчете залога здесь обходится дорого.
Как работает крипто-кредитование
Основу любого займа на криптоплатформе называют избыточным обеспечением (overcollateralization). Заемщик вносит залог дороже суммы долга, например биткоин на $10 000 под заем $5 000 в USDT. Запас защищает кредитора: если цена залога пойдет вниз, система успеет продать обеспечение раньше, чем долг его превысит.
Типичный цикл займа выглядит так:
- Кредиторы вносят активы в общий пул ликвидности, то есть резерв, из которого платформа выдает займы.
- Заемщик вносит залог и выбирает, какой актив и в каком объеме занять. Предельная сумма ограничена лимитом LTV.
- Платформа начисляет проценты. Ставка бывает фиксированной, как во многих CeFi-продуктах, или плавающей, как в большинстве DeFi-протоколов.
- Пока заем открыт, система постоянно пересчитывает стоимость залога по рыночной цене. Источник этой цены называют оракулом.
- Заемщик возвращает долг с процентами и забирает залог. Если стоимость обеспечения падает до критического уровня, запускается ликвидация.
Плавающая ставка зависит от коэффициента использования пула (utilization), то есть от доли средств, которую уже заняли. Чем выше спрос на заем, тем дороже он обходится заемщику и тем больше получает кредитор. Когда использование переходит оптимальный порог (в Aave для большинства активов он лежит в диапазоне 80–90%), ставка начинает расти резко. Так протокол подталкивает заемщиков гасить долги, а новых кредиторов вносить средства.
Доход кредитора всегда ниже ставки по займу. В Aave он считается так: ставку заемщика умножают на долю использования пула и на часть процентов, которая остается после резервного отчисления в казну протокола. Допустим, заемщики платят 6% годовых, пул использован на 80%, резервное отчисление составляет 10%. Кредитор получит около 4,3% годовых.
Эта формула работает как фильтр: доход кредитора не может долго превышать то, что платят заемщики, поэтому ставку заметно выше рынка кто-то оплачивает из другого источника, и чаще всего этим источником оказывается риск самого вкладчика.
Какие виды крипто-кредитования существуют
Форматы различаются прежде всего тем, кто хранит активы и как устроен залог.
- Займы с избыточным обеспечением. Самый распространенный формат: залог превышает долг, ликвидация защищает кредитора. По этой схеме работают Aave, Compound, Morpho и кредитные продукты крупных бирж.
- CeFi-кредитование. Займы выдает компания: биржа или специализированный кредитор. Интерфейс простой, ставка часто фиксированная, есть служба поддержки. Активы при этом хранит платформа, и ваш результат зависит от ее платежеспособности.
- DeFi-кредитование. Займы выдают смарт-контракты. Посредника нет, позицией вы управляете сами через криптокошелек, и риски ошибок в коде и потери доступа к кошельку ложатся на вас.
- Маржинальное кредитование. Биржа выдает трейдеру заемные средства для сделки с плечом. Залогом служит маржинальный счет, и при нехватке маржи позицию закрывают принудительно.
- Флеш-кредиты (flash loans). Заем без залога, который выдается и возвращается внутри одной транзакции блокчейна. Если вернуть средства не получилось, транзакция отменяется целиком. Им пользуются разработчики для арбитража и рефинансирования, тогда как частному инвестору этот инструмент практически ничего не дает.
- Стейблкоины под залог (CDP). Протокол Sky, до августа 2024 года называвшийся MakerDAO, позволяет внести залог и выпустить под него стейблкоин USDS или DAI. Экономически это тот же заем: пока долг не погашен, залог заблокирован и может быть продан.
- Займы с частичным обеспечением. Институциональный сегмент: платформы вроде Maple выдают кредиты проверенным компаниям под частичный залог. Частному инвестору такой продукт обычно недоступен, а риск дефолта заемщика здесь самый высокий.
Как заработать на крипто-кредитовании
Крипто кредитование приносит кредитору проценты, которые платят заемщики. Сверху протоколы иногда начисляют награды в собственных токенах, но эта часть доходности зависит от цены токена и может исчезнуть после одного голосования держателей.
Выбор актива определяет, в чем вы получите доход и какой риск возьмете:
- Стейблкоины в пуле DeFi-протокола или в Earn-продукте биржи. Доход начисляется в долларовом эквиваленте, ценового риска монеты нет. Остаются риски платформы и потери привязки стейблкоина.
- BTC и ETH. Ставки по ним обычно ниже, потому что эти монеты занимают реже, чем доллары. Доход приходит в той же монете, и итог в долларах определяет ее курс.
- Альткоины. Ставки бывают высокими, но курс монеты способен упасть сильнее, чем вы заработаете на процентах.
Перед размещением средств проверьте четыре вещи:
- Из чего складывается доходность: проценты заемщиков или временные награды в токенах.
- В какой метрике указана ставка. APR показывает годовую ставку без учета капитализации, APY учитывает начисление процентов на проценты. Сравнивайте предложения в одной метрике.
- Можно ли вывести средства в любой момент. В DeFi при загрузке пула около 100% свободной ликвидности для вывода нет, и кредитор ждет, пока заемщики вернут долги. В CeFi проверьте пользовательское соглашение: нет ли там права площадки приостанавливать выводы.
- Какие комиссии съедают результат: сетевые сборы, плата за вывод, конвертация. На небольшой сумме комиссии сети Ethereum способны съесть заметную часть годового дохода.
Отдельный сценарий касается активных трейдеров. Между сделками часть депозита лежит в стейблкоинах, и разместить остаток под процент кажется логичным решением. Работает это при одном условии: деньги должны оставаться доступными. Капитал, который нельзя быстро вернуть на биржу, перестает быть торговым и превращается в долгосрочное вложение со своим набором рисков. О том, как профессионалы выстраивают работу с капиталом, подробно рассказывает материал «Трейдинг как основная профессия».
Пол Тюдор Джонс, один из самых известных управляющих макрофондами, сформулировал приоритет, который полезно держать в голове при выборе ставки:
| «Не концентрируйтесь на том, чтобы заработать. Сосредоточьтесь на защите того, что у вас есть». — Пол Тюдор Джонс, основатель Tudor Investment Corporation, в книге Джека Швагера «Биржевые маги» (Market Wizards) |
Как взять криптовалюту в кредит
Крипто займы оформляются быстро, поэтому расчет лучше сделать заранее. На бирже процесс занимает несколько минут: в разделе займов вы указываете сумму, актив, залог и срок, после чего система показывает начальный LTV. В DeFi вы подключаете кошелек к протоколу, вносите залог и занимаете нужный актив в пределах лимита.
Алгоритм, который снижает риск ошибки:
- Определите цель и срок. Заем на расходы, на покупку другой монеты и на торговую сделку несут разный риск, и от цели зависит допустимая сумма.
- Выберите залог. Чем ликвиднее и стабильнее актив, тем выше допустимый LTV и ниже штраф при ликвидации.
- Считайте сумму от консервативного LTV. Максимальный лимит платформы показывает предел выдачи, и позицию вплотную к нему ликвидирует обычная для крипторынка коррекция.
- Сравните полную стоимость. В нее входят ставка, комиссия за выдачу, сетевые сборы и размер штрафа за ликвидацию.
- Настройте уведомления. Сигнал о росте LTV или снижении показателя здоровья позиции должен приходить заранее, пока есть время действовать.
- Держите резерв. Часть средств в стейблкоинах или в той же монете, что лежит в залоге, позволит довнести обеспечение при просадке.
- Запишите правила выхода. Заранее решите, на каком уровне LTV вы частично гасите долг, и выполняйте это решение без пересмотра в моменте.
Отдельно о самой рискованной схеме. Часто кредит в стейблкоинах под залог ETH тратят на покупку еще ETH. Позиция фактически становится плечевой: при падении рынка вы теряете на купленных монетах, а залог одновременно приближается к ликвидации. Заемные деньги, вложенные в тот же актив, что лежит в залоге, удваивают зависимость от одного графика.
Что такое LTV и ликвидация в крипто-кредитовании
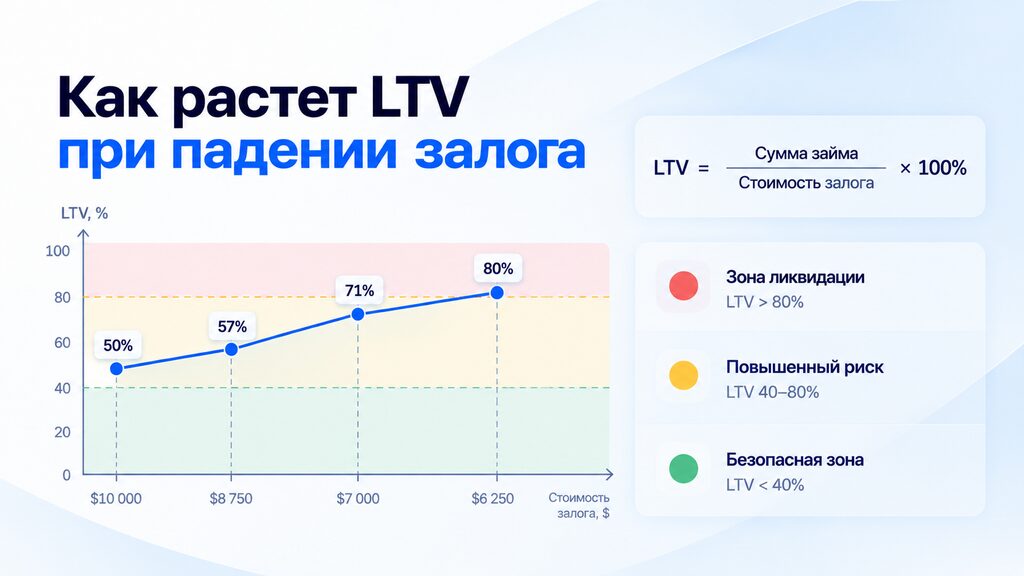
LTV (loan-to-value) показывает, какую долю стоимости залога составляет долг. Формула простая: LTV = сумма займа ÷ стоимость залога × 100%. Допустим, вы вносите ETH на $10 000 и берете $5 000 в USDC. LTV равен 50%. Если ETH подешевеет на 30%, залог будет стоить $7 000, а LTV вырастет до 71%.
Для каждого актива платформа устанавливает три параметра:
- Максимальный LTV при выдаче. Больше этой доли занять нельзя.
- Порог ликвидации (liquidation threshold). Уровень LTV, на котором позиция становится доступной для принудительного закрытия.
- Штраф за ликвидацию. Скидка, с которой ликвидатор забирает ваш залог. Она оплачивается из вашего обеспечения и обычно составляет несколько процентов, а для рискованных активов больше.
В Aave и похожих протоколах состояние позиции описывает показатель здоровья (health factor): стоимость залога, умноженная на порог ликвидации и деленная на долг. Пока показатель выше 1, позиция в безопасности. Пример из документации Aave: залог в ETH на $10 000, порог ликвидации 80%, долг $6 000. Показатель здоровья равен 1,33, и отсюда легко найти запас прочности: ликвидация начнется, когда залог подешевеет до $7 500, то есть на 25%.
Цену ликвидации стоит посчитать до открытия займа. Формула: цена ликвидации = долг ÷ (количество монет в залоге × порог ликвидации). Если при цене ETH $2 500 вы заложили 4 ETH и заняли $6 000 при пороге 80%, ликвидация наступит при цене $1 875.
Когда показатель здоровья опускается ниже 1, любой участник сети может погасить часть вашего долга и забрать залог со скидкой. В Aave V3 за одну операцию, как правило, гасится до половины долга, а при показателе 0,95 и ниже позицию разрешено закрыть полностью. Безопасного значения сам протокол не называет, но в справке отмечает, что показатель выше 2 оставляет больше запаса до ликвидации.
Как это выглядит в стрессе, показал «черный четверг» 12 марта 2020 года. ETH за сутки подешевел примерно на 43%, с $194 до $111. В MakerDAO массово запустились ликвидации, сеть Ethereum была перегружена, и часть аукционов по продаже залога выиграли ставки в 0 DAI. Обеспечение на $8,32 млн ушло фактически бесплатно, а владельцы этих позиций не получили назад ничего.
Практические правила для заемщика:
- Для волатильного залога держите LTV в пределах 30–40%. При пороге 80% и LTV 40% залог может подешеветь вдвое до начала ликвидации.
- Гасите долг частями заранее, пока до порога остается запас.
- Учитывайте, что ликвидацию запускает цена оракула, и при резком движении она может обновиться скачком.
- Стройте позицию так, чтобы ее судьбу не решала одна свеча.
Инструменты защиты есть почти на любой платформе: уведомления, частичное погашение, довнесение залога. Пользуются ими реже, чем следовало бы. Александр Герчик рассказывал «Деловому Петербургу», как предлагал клиентам бесплатную систему автоматического риск-менеджмента и рассчитывал на огромный спрос, который так и не появился:
DeFi-кредитование: как работают смарт-контракты
Смарт-контракт представляет собой программу в блокчейне, которая исполняет условия сделки автоматически. В DeFi-кредитовании такая программа хранит пул, начисляет проценты, проверяет залог и запускает ликвидацию без участия сотрудников. Правила одинаковы для всех и открыты для проверки: любую позицию и любой параметр риска можно увидеть в блокчейне.
Как устроен процесс на примере Aave:
- Кредитор вносит USDC в пул и получает токен aUSDC. Он работает как квитанция: баланс токена растет по мере начисления процентов.
- Заемщик вносит залог, например ETH, и занимает из пула в пределах лимита.
- Цену залога протокол получает от оракула (в Aave для этого используется Chainlink) и постоянно пересчитывает показатель здоровья.
- Когда показатель падает ниже 1, ликвидатор (обычно это бот) гасит часть долга и получает залог со скидкой. Пул остается обеспеченным, и кредиторы могут вывести свои средства.
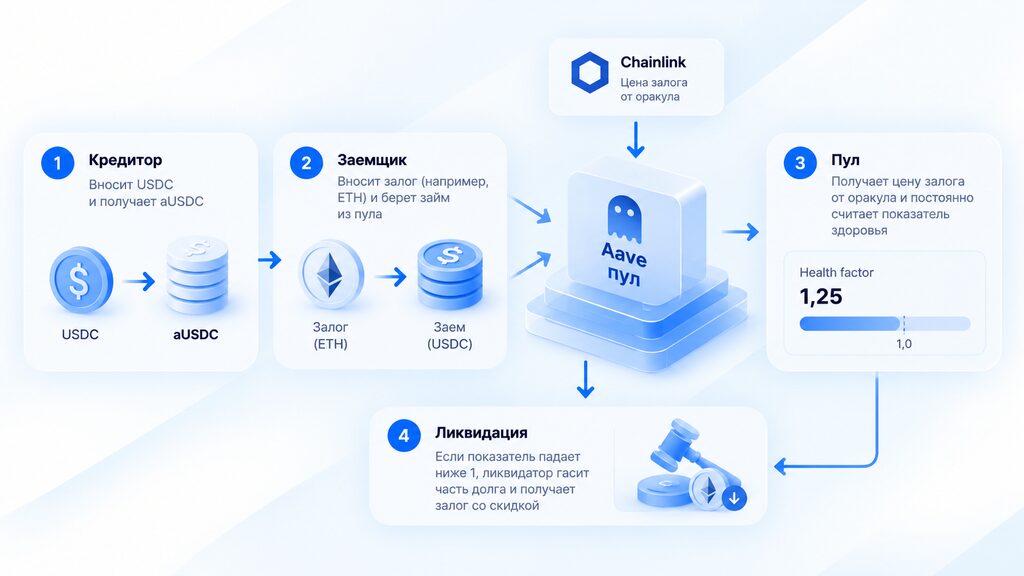
Параметры протокола меняются голосованием держателей управляющего токена. Для пользователя это значит, что лимит LTV по активу, ставки и список принимаемого залога могут поменяться уже после открытия позиции.
Ключевые отличия от централизованного lending:
| Критерий | CeFi-кредитование | DeFi-кредитование |
| Кто хранит активы | Платформа | Вы сами, позиция в смарт-контракте |
| Проверка личности | Обязательна (KYC) | Обычно не требуется |
| Ставка | Чаще фиксированная | Плавающая, зависит от спроса |
| Прозрачность | Отчетность компании | Все позиции видны в блокчейне |
| Главный риск | Банкротство, заморозка выводов | Ошибка в коде, сбой оракула |
| Поддержка | Служба поддержки | Документация и сообщество |
DeFi быстрее реагирует на смену настроения рынка. По данным Galaxy Research, во втором квартале 2026 года объем займов в DeFi-приложениях сократился на 27,61%, до $20,43 млрд, тогда как CeFi-кредиторы потеряли около 10% и вернули себе первое место по доле рынка: примерно 41% против 36% у DeFi. Причина в механике. Позицию в смарт-контракте можно закрыть мгновенно и без переговоров, поэтому такие займы первыми уходят из системы, когда аппетит к риску снижается.
Какие криптовалюты можно использовать для lending
Активы в кредитовании делятся на две группы: те, что вносят в залог, и те, что занимают. Набор у каждой платформы свой, а параметры риска задаются для каждого актива отдельно.
- Стейблкоины (USDT, USDC, DAI, USDS). Главный актив, который занимают и размещают под процент. В залог их вносят реже, потому что заемщику обычно нужны как раз доллары.
- Биткоин. Основной залог в CeFi-займах. В DeFi на Ethereum он используется в «обернутом» виде, например WBTC или cbBTC, то есть как токен, обеспеченный биткоином у кастодиана. Обертка добавляет риск этого кастодиана или моста.
- Эфир (ETH) и его производные. Основной залог в DeFi. Сюда относятся токены ликвидного стейкинга вроде wstETH: они приносят доход от стейкинга, пока лежат в залоге.
- Альткоины. Принимаются с низкими лимитами LTV и высокими штрафами, часто в изолированных рынках, где проблемы одного актива не затрагивают остальные.
Правило выбора простое: чем ниже ликвидность актива и выше его волатильность, тем меньше под него можно занять и тем дороже обойдется ликвидация. Залог в BTC или ETH дает самый широкий выбор платформ и самые мягкие условия. Под малоликвидный токен заем либо не выдадут, либо выдадут на небольшую сумму.
Риски крипто-кредитования
Кредитование криптовалют несет набор рисков, которые нужно оценить до первой сделки:
- Ликвидация. Резкое падение цены залога закрывает позицию со штрафом. В каскаде ликвидаций продажи залога сами давят на цену и ускоряют падение.
- Риск контрагента. В CeFi вы передаете активы компании, которая может выдавать их дальше или вкладывать в рискованные стратегии. Celsius, у которого было 1,7 млн клиентов, заморозил выводы 12 июня 2022 года, через месяц подал на банкротство и раскрыл дыру в балансе на $1,19 млрд.
- Уязвимости смарт-контрактов. 13 марта 2023 года протокол Euler Finance потерял $197 млн в результате атаки с использованием флеш-кредитов. Большую часть средств хакер вернул после переговоров, хотя рассчитывать на такой исход нельзя.
- Сбой оракула и перегрузка сети. Если цена обновляется с задержкой или транзакции не проходят, ликвидации идут по невыгодным ценам, как в «черный четверг» 2020 года.
- Потеря привязки стейблкоина. 11 марта 2023 года USDC опускался примерно до $0,87 после того, как эмитент Circle сообщил о $3,3 млрд резервов в закрытом регуляторами Silicon Valley Bank. Кредитор в стейблкоине несет риск его эмитента.
- Риск ликвидности. При загрузке пула около 100% вывести средства нельзя, пока заемщики не вернут долги. CeFi-площадка в стрессе может приостановить выводы.
- Регуляторный риск. В ЕС регламент MiCA прямо оставляет кредитование криптоактивов за пределами своего регулирования, и в июне 2026 года ESMA это подтвердила. Правила для сегмента пока только обсуждаются, поэтому условия работы площадок в вашей стране могут измениться.
Пока рынок растет, слабые места кредиторов не видны: займы обслуживаются, проценты начисляются. Проверка наступает в кризис, и Уоррен Баффетт описал этот момент так:
| «Кто купался голышом, становится видно только во время отлива». — Уоррен Баффетт, письмо акционерам Berkshire Hathaway за 2001 год |
Оценивайте платформу и свою позицию по худшему сценарию: спокойный рынок ничего не говорит о том, как они переживут обвал.
Как выбрать платформу для крипто-кредитования
На выбор площадки приходится большая часть риска, поэтому сначала оценивайте устойчивость и только потом сравнивайте ставки. Биржу, где вы оформляете крипто займы, и DeFi-протокол оценивают по разным критериям.
Для CeFi-площадок:
- Юрисдикция и лицензии. В какой стране зарегистрирована компания и кто ее надзирает. Лицензия провайдера криптоуслуг по MiCA характеризует компанию в целом, отдельных требований к кредитным продуктам регламент пока не содержит.
- Доказательство резервов (proof of reserves) и независимый аудит. Публикует ли площадка подтверждение того, что активы клиентов на месте.
- Использование ваших активов. Передает ли платформа залог и депозиты третьим лицам (rehypothecation) и раскрывает ли, кому выдает займы.
- Условия вывода. Сроки, лимиты и пункты соглашения о праве приостанавливать операции.
Для DeFi-протоколов:
- История протокола. Сколько лет он работает, были ли инциденты, сколько независимых аудитов кода проведено.
- Объем средств и глубина пулов. Чем больше в пулах средств (TVL), тем меньше вероятность, что ликвидации пройдут по случайным ценам. От ошибок в коде объем не защищает.
- Оракулы и параметры риска. Откуда протокол берет цены и насколько консервативны лимиты LTV.
- Права администраторов. Может ли команда или DAO менять параметры, останавливать рынки или замораживать токены. Например, у стейблкоина USDS после ребрендинга MakerDAO в Sky появилась функция блокировки адресов.
Красные флаги общие для обоих типов: доходность заметно выше рыночной без понятного источника, слова «гарантированный доход», бонусы за привлечение друзей как основа модели и отсутствие информации о том, где хранятся активы. Если площадка не может объяснить, кто платит вашу ставку, ее оплачиваете вы своим риском. Даже после проверки распределяйте средства между несколькими площадками, чтобы проблема одной не обнулила результат.
Как начать заниматься крипто-кредитованием
Первый опыт лучше выстроить так, чтобы ошибка стоила недорого. Пошаговый план:
- Выберите роль. Для старта проще роль кредитора со стейблкоинами: ликвидации нет, и механику платформы вы изучите без давления.
- Определите сумму. Выделите небольшую часть капитала, потерю которой вы переживете без ущерба для торговли и бюджета.
- Проверьте платформу по чек-листу выше. Если опыта работы с криптокошельком нет, начните с крупной централизованной площадки, а DeFi осваивайте позже на минимальных суммах.
- Сделайте тестовый цикл. Внесите небольшую сумму, дождитесь начисления процентов, выведите средства и посчитайте фактические комиссии.
- Ведите учет. Дата, сумма, ставка, начисления и комиссии нужны для анализа и для отчетности: проценты по lending во многих странах облагаются как доход. Общие принципы разобраны в материале про Налог на криптовалюту, а детали для вашей юрисдикции уточните у налогового консультанта.
- Пропишите правила для займа. Если берете кредит, заранее зафиксируйте целевой LTV, уровень довнесения залога и уровень частичного погашения.
- Пересматривайте позиции регулярно. Раз в неделю сверяйте ставки, параметры риска и новости о платформе.
Если управлять займами и следить за залогом не хочется, есть другой способ получить экспозицию на криптовалюту. Коллективные инвестиции через биржевые фонды на биткоин избавляют от риска кредитной платформы, хотя рыночный риск остается.
Выводы
Кредитование криптовалют дает два рабочих инструмента: доход на свободные активы и ликвидность без продажи монет. Оба держатся на механике избыточного залога, поэтому и ломаются в одних и тех же местах: при резком падении цены обеспечения и при проблемах платформы.
Практический итог сводится к нескольким правилам. Держите LTV с большим запасом до порога ликвидации, считайте цену ликвидации до открытия займа, выбирайте площадку по устойчивости и распределяйте средства между несколькими платформами. Доходность при этом остается следствием спроса на займы и всегда оплачивается риском.
Тот же принцип лежит в основе трейдинга в целом, и с него начинается обучение в GTE: сначала контроль риска, затем результат.
Часто задаваемые вопросы
Что такое крипто-кредитование и как оно работает?
Это выдача займов в криптовалюте или под залог криптовалюты. Кредитор размещает активы в пуле и получает проценты, заемщик вносит залог дороже суммы долга и получает, как правило, стейблкоины. Если стоимость залога падает до порога, платформа продает его, чтобы закрыть долг.
Можно ли заработать на крипто-кредитовании?
Кредитор получает проценты, которые платят заемщики. Размер дохода меняется вместе со спросом на займы и не гарантирован. На итоговый результат также влияют комиссии, надежность платформы и курс актива, если вы размещаете не стейблкоины.
Какие риски есть у crypto lending?
Основные риски: ликвидация залога при падении цены, банкротство или заморозка выводов на CeFi-площадке, взлом или ошибка смарт-контракта, сбой оракула, потеря привязки стейблкоина и изменения регулирования. Банкротства Celsius, BlockFi и Genesis в 2022–2023 годах показали, что риск платформы бывает выше рыночного.
Что такое LTV и почему может произойти ликвидация?
LTV показывает отношение долга к стоимости залога. Когда цена залога падает, LTV растет, и при достижении порога ликвидации платформа или сторонний ликвидатор продает часть залога со скидкой, чтобы погасить долг. Чтобы этого избежать, держите LTV заметно ниже порога и заранее считайте цену ликвидации.
Чем DeFi-кредитование отличается от централизованного lending?
В DeFi займы выдают смарт-контракты: вы управляете позицией через свой кошелек, ставка плавает, все операции видны в блокчейне. В CeFi активы хранит компания, требуется проверка личности, ставка часто фиксированная. Главный риск DeFi связан с кодом и оракулами, главный риск CeFi связан с платежеспособностью компании.
Нужна ли кредитная история, чтобы оформить криптозаймы?
Нет, платформа оценивает только залог. На централизованных площадках потребуется пройти проверку личности (KYC), в DeFi-протоколах обычно достаточно криптокошелька. Отсутствие проверки компенсируется избыточным обеспечением: занять можно меньше, чем вы внесли.


