

NVIDIA 17 ноября отчиталась о рекордной квартальной выручке в $115,8 млрд, вдвое больше, чем годом ранее. Инвестиции в ИИ, из которых складывается эта выручка, продолжают расти, но в том же отчете финансовый директор компании Колетт Кресс сделала оговорку, которая хорошо объясняет устройство нынешнего AI-бума: многие клиенты NVIDIA из числа неооблаков и AI-лабораторий «растут быстрее, чем позволяют их балансы и долгосрочные кредитные профили».
Деньги в этом буме проходят длинную цепочку от пользователей нейросетей до производителей чипов, и значительную часть расходов в ней пока покрывают инвестиции и долг, в том числе средства самих поставщиков. Только гарантии NVIDIA по обязательствам партнеров достигли $118 млрд.
Ниже разобрано, как AI-бум устроен изнутри, почему его финансирование беспокоит МВФ и по каким строкам отчетности видно, где рост оплачен выручкой, а где заемными деньгами. В конце этот подход применен к свежему отчету NVIDIA.
Почему инвесторам важно внимательно изучать отчеты AI-компаний
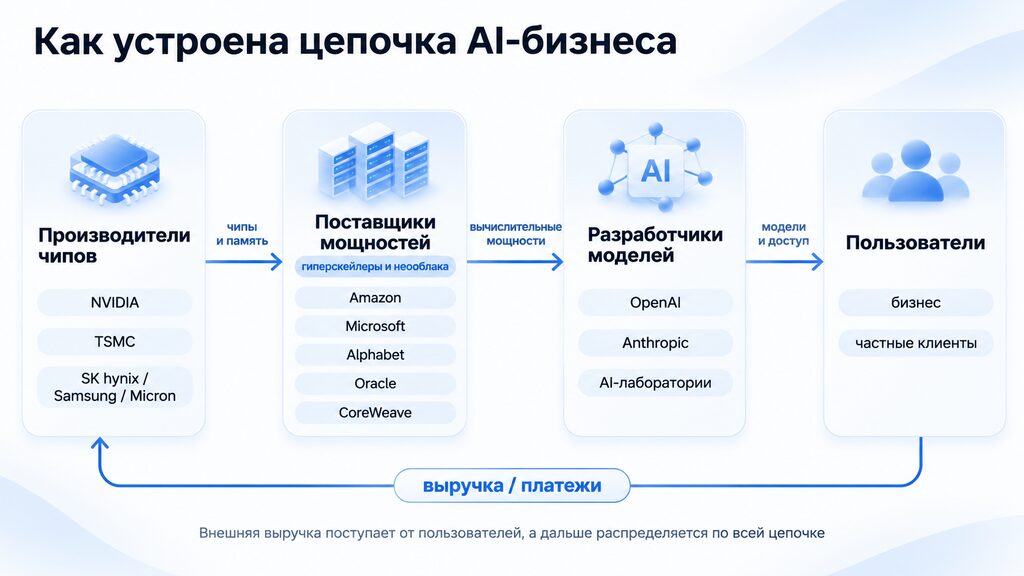
В AI-секторе выручка одного участника представляет собой расходы другого. Упрощенно цепочка выглядит так:
- Производители чипов. NVIDIA разрабатывает ускорители, TSMC их выпускает, SK hynix, Samsung и Micron поставляют память.
- Поставщики мощностей. Amazon, Microsoft, Alphabet, Oracle и неооблака вроде CoreWeave строят дата-центры и сдают мощности в аренду. Крупнейших из них вместе с Meta называют гиперскейлерами.
- Разработчики моделей. OpenAI, Anthropic и другие AI-лаборатории арендуют мощности для обучения и работы нейросетей.
- Пользователи. Компании и частные клиенты оплачивают подписки и доступ к моделям.
Внешняя выручка поступает в систему только от пользователей, поэтому инфраструктура всех звеньев в конечном счете должна окупиться их платежами. Пока платежей недостаточно, разрыв закрывают инвесторы и кредиторы.
Отчет одной компании показывает лишь ее участок цепочки. Из $107,6 млрд выручки NVIDIA в сегменте дата-центров за последний квартал $60 млрд обеспечили гиперскейлеры, и устойчивость этого потока зависит от их капитальных планов. Поэтому показатели продавца приходится сверять с отчетами покупателей.
Инвестировать в акции искусственного интеллекта можно на любом звене, но риски цепочки касаются и тех, кто технологические бумаги напрямую не покупает. По оценке Goldman Sachs, на связанные с ИИ компании приходится около 45% капитализации S&P 500, поэтому ответ на вопрос «Куда выгодно инвестировать» сегодня зависит и от устойчивости этой цепочки.
Круговое финансирование: почему схема беспокоит рынок
Как работает механизм
Наибольшее напряжение возникает у AI-лабораторий. OpenAI, по данным The Wall Street Journal, в III квартале получила около $10 млрд выручки при операционном убытке $10,9 млрд. Anthropic в проспекте к IPO раскрыла обязательства почти на $895 млрд, преимущественно по вычислениям, при квартальной выручке около $17 млрд.
Недостающий капитал все чаще дают сами поставщики. Такую модель называют круговым финансированием: поставщик инвестирует в клиента или гарантирует его обязательства, а клиент тратит средства на продукцию поставщика. Связка NVIDIA и OpenAI устроена так:
- NVIDIA приобретает долю в OpenAI. Из объявленных в 2025 году до $100 млрд к осени 2026 года вложено около $30 млрд.
- OpenAI заключает многолетний контракт на мощности с облачным провайдером или девелопером дата-центра.
- Девелопер строит объект под этот контракт в кредит. Так создается кампус PORTS-Pike в Огайо: он предназначен только для оборудования NVIDIA и сдан OpenAI в аренду на 20 лет, а кредитную поддержку проекта на сумму до $105 млрд предоставила NVIDIA.
- NVIDIA отражает выручку, ее доля в OpenAI дорожает, а рост оценки помогает OpenAI привлечь следующий раунд.
Аналогичный элемент есть в IPO Anthropic: семь компаний из цепочки поставок вычислений, включая Google, NVIDIA и Microsoft, договорились выкупить ее акции на $26 млрд по цене размещения.
Финансирование поставщиком (vendor financing) законно и давно применяется в промышленности, в отличие от round-tripping, то есть движения денег по кругу ради завышения выручки. Уязвимость связана с устройством цепочки: внешние деньги поступают в нее только через платежи пользователей и кредиты, и ослабление любого из этих потоков затронет всех участников.
Почему вопрос обострился осенью 2026 года
По оценке МВФ, объем кругового финансирования в секторе чуть превышает $1 трлн, и около двух третей этой суммы привлечено в долг. Пока ставки снижались, конструкция вызывала мало вопросов. Осенью сошлись сразу несколько факторов:
- Рост ставок. В сентябре ФРС впервые с 2023 года повысила ставку.
- Рост долга. Гиперскейлеры с начала года разместили облигаций на $296 млрд, больше годового прогноза Goldman Sachs.
- Осторожность инвесторов. OpenAI в ноябре собрала в новом раунде $15 млрд вместо запланированных $30 млрд.
- Смена руководства NVIDIA. 12 ноября компания объявила об отставке Дженсена Хуанга, при котором сложилась система ее партнерств с клиентами. За месяц до отчета капитализация NVIDIA сократилась более чем на $1 трлн.
Еще в августе Кресс защищала модель NVIDIA: «Мы знаем, что некоторые назовут это круговым финансированием. Мы смотрим на это иначе». В МВФ риски оценивают жестче.
| «Мировая экономика стоит на одной ноге, на ноге ИИ. Если она пошатнется, это может обернуться проблемами для финансовой стабильности». — Кристалина Георгиева, директор-распорядитель МВФ, в интервью CNBC 16 ноября 2026 года |
Как понять, окупаются ли инвестиции в искусственный интеллект
Ответ на вопрос «Стоит ли инвестировать в ИИ» обычно сводят к спору о пузыре. Полезнее разобрать аргументы обеих сторон, поскольку каждая опирается на проверяемые данные.
Аргументы скептиков. По расчетам Bain & Company, для окупаемости строящейся инфраструктуры отрасли к 2031 году потребуется около $6 трлн выручки в год, а существующие сервисы обеспечат не более $1,8 трлн. Остальное должны принести продукты, которых пока нет. Вклад ИИ в операционную прибыль, по данным опроса McKinsey, отмечают лишь 37% компаний, и за год эта доля не выросла.
Аргументы оптимистов. Выручка облачных подразделений растет рекордными темпами: в III квартале у Google Cloud на 103% год к году, у Azure на 48%, у AWS на 39%. Инфраструктуру финансируют компании с крупными собственными денежными потоками, тогда как сети эпохи доткомов строили операторы почти без выручки. Форвардный P/E индекса S&P 500, то есть отношение цены акций к ожидаемой прибыли за 12 месяцев, осенью составлял около 19 против 24,4 на пике 2000 года.
Взвешенная позиция. Спрос на ИИ реален, но капитал под него привлекается быстрее, чем растет выручка. Вложения в ИИ рассчитаны на рост по графику, а значительную часть обязательств по аренде и закупкам отменить нельзя. При задержке выручки на год-два первыми пострадают компании с высокими фиксированными расходами и долгом, даже если сама технология оправдает ожидания.
Исторический прецедент. В конце 1990-х производитель телеком-оборудования Lucent кредитовал операторов связи под закупки своей продукции и к 2000 году набрал таких обязательств на $8,1 млрд. Когда клиенты начали банкротиться, компания потеряла и продажи, и выданные средства, а ее акции подешевели с $84 до 55 центов, хотя интернет в итоге стал массовым. На этом примере видно, чем опасен ИИ-ажиотаж для инвестора: верная оценка технологии не защищает от потерь, если компания переплатила за собственный рост.
Какие финансовые показатели помогают оценить AI-бизнес
Сигналы для инвестировании в ИИ зависят от положения компании в цепочке, поскольку у производителя чипов и AI-лаборатории разные источники риска.
- Производители чипов (NVIDIA, AMD, Broadcom). Оценивают качество выручки: дебиторскую задолженность (неоплаченные клиентами поставки) и средний срок ее погашения (DSO), концентрацию покупателей, а также раскрытые в примечаниях доли в клиентах, гарантии и обязательства по закупкам. Пример разобран ниже, в практическом разделе.
- Облачные провайдеры (Amazon, Microsoft, Alphabet, Oracle). Оценивают отношение капитальных затрат (capex) к выручке, свободный денежный поток (деньги от основной деятельности после капитальных затрат) и маржу облачного сегмента. В III квартале Amazon, Alphabet, Microsoft и Meta вложили в дата-центры $201,9 млрд, или 41,5 цента с каждого доллара выручки против 23,6 цента годом ранее. Свободный денежный поток Alphabet стал отрицательным (минус $9,1 млрд), при этом операционная маржа Google Cloud за год выросла с 23,7% до 36,2%.
- Неооблака и заемщики (CoreWeave, Oracle). Оценивают покрытие процентов операционной прибылью и стоимость новых займов. У CoreWeave в III квартале процентные расходы (846млн)превысилиоперационнуюприбыль(207 млн) примерно вчетверо. Oracle в ноябре разместил облигации с купоном до 8,65%, тогда как Microsoft по бумагам сопоставимого срока платит 6,15%.
- AI-лаборатории (OpenAI, Anthropic). Оценивают долю выручки, которая уходит на вычисления, и объем обязательств по закупке мощностей. У Anthropic в III квартале на вычисления ушло 58 центов с каждого доллара выручки против 48 кварталом ранее, и компания вновь показала операционный убыток.
На какие сигналы обращать внимание в квартальных отчетах
Показатель становится сигналом, когда несколько кварталов меняется в одну сторону. Сигналы для инвестировании в AI из этого списка по отдельности не говорят о проблеме, но сочетание двух-трех дает основание пересмотреть риски.
- Дебиторская задолженность растет быстрее выручки. Поставщик дает клиентам отсрочку и фактически кредитует собственные продажи. У NVIDIA в III квартале она выросла на 28% при росте выручки на 20%.
- Заметная часть прибыли приходится на переоценку вложений. Такой доход не связан с основной деятельностью и может смениться убытком. В первом полугодии рост стоимости долей в других компаниях дал NVIDIA около шестой части прибыли до налогообложения, в III квартале около 2%.
- Портфель заказов зависит от одного клиента. Портфель, то есть выручка по заключенным, но не исполненным контрактам, надежен настолько, насколько надежен заказчик. По оценке S&P, около половины портфеля Oracle приходится на убыточную OpenAI.
- Растут забалансовые обязательства. Гарантии и еще не начавшаяся аренда не входят в долг на балансе. По подсчетам Goldman Sachs, арендные обязательства пяти гиперскейлеров достигли $1,7 трлн, и около трех четвертей из них еще не вступили в силу.
- Увеличивается срок полезного использования оборудования. Чем дольше амортизируется сервер, тем выше отчетная прибыль. Meta в 2025 году увеличила этот срок до 5,5 года и снизила амортизацию примерно на $2,9 млрд, хотя новые поколения ускорителей выходят ежегодно.
Инвестирование во время кризиса опирается на тот же вопрос: хватит ли компании собственных средств, если рынок капитала перестанет финансировать ее рост.
Как анализировать отчеты AI-компаний на практике
Метод удобно показать на отчете NVIDIA за квартал, завершившийся 25 октября 2026 года (по финансовому календарю компании это третий квартал 2027 финансового года).
Ключевые показатели квартала
| Показатель | II квартал (июль) | III квартал (октябрь) |
| Выручка | $96,2 млрд | $115,8 млрд |
| Дебиторская задолженность | $63,1 млрд | $81,0 млрд |
| Средний срок оплаты (DSO) | 60 дней | 64 дня |
| Операционный денежный поток | $24,1 млрд | $48,3 млрд |
| Доход от переоценки долей | $7,8 млрд | $1,8 млрд |
| Обязательства по закупкам | $279 млрд | $390 млрд |
| Гарантии по обязательствам партнеров | до $108,5 млрд | до $118 млрд |
Источник: отчетность NVIDIA.
Разбор по шагам
- Результаты и прогноз. Выручка превысила консенсус-прогноз LSEG почти на $7 млрд, ориентир на IV квартал составил $130 млрд. В следующем квартале у NVIDIA 14 недель вместо 13, и в сопоставимом выражении это около $121 млрд. Валовая маржа, по прогнозу компании, снизится с 74,8% до 71–72%: память подорожала, а часть заказов исполняется по ранее согласованным ценам. Прогноз роста выручки на следующий финансовый год при этом повышен до 75%.
- Качество выручки. Опережающий рост дебиторской задолженности компания объясняет неравномерными отгрузками платформы Rubin и отсрочками по крупным контрактам с клиентами, имеющими рейтинг инвестиционного уровня. Концентрация при этом снизилась: в июле 10% и более этой задолженности приходилось на каждого из пяти покупателей, в октябре на двоих.
- Конверсия прибыли в деньги. Операционный денежный поток составил около 74% чистой прибыли против 40% кварталом ранее, а доход от переоценки долей сократился более чем вчетверо, что говорит о росте качества прибыли.
- Забалансовые обязательства. Обязательства по закупкам, в основном памяти на годы вперед, выросли до $390 млрд при $53,5 млрд денежных средств и долговых бумаг. Из $118 млрд гарантий $105 млрд приходится на кампус PORTS-Pike. Выплат по ним пока не было. В силу они вступают только после ввода зданий в эксплуатацию, первая ожидается в 2029 финансовом году. Поскольку риск отнесен на годы вперед, его легко недооценить.
- Позиция менеджмента. После августовского «Мы смотрим на это иначе» в ноябре Кресс пообещала «тщательно оценивать будущие инвестиции, обязательства и гарантии». Такие сдвиги в формулировках стоит фиксировать от отчета к отчету.
- Отчеты клиентов. Выручка NVIDIA формируется капитальными затратами покупателей, поэтому анализ завершается их отчетностью: планами гиперскейлеров, долгом CoreWeave и Oracle, расходами лабораторий на вычисления. Сокращение этих планов отразится на прогнозах NVIDIA раньше, чем на выручке.
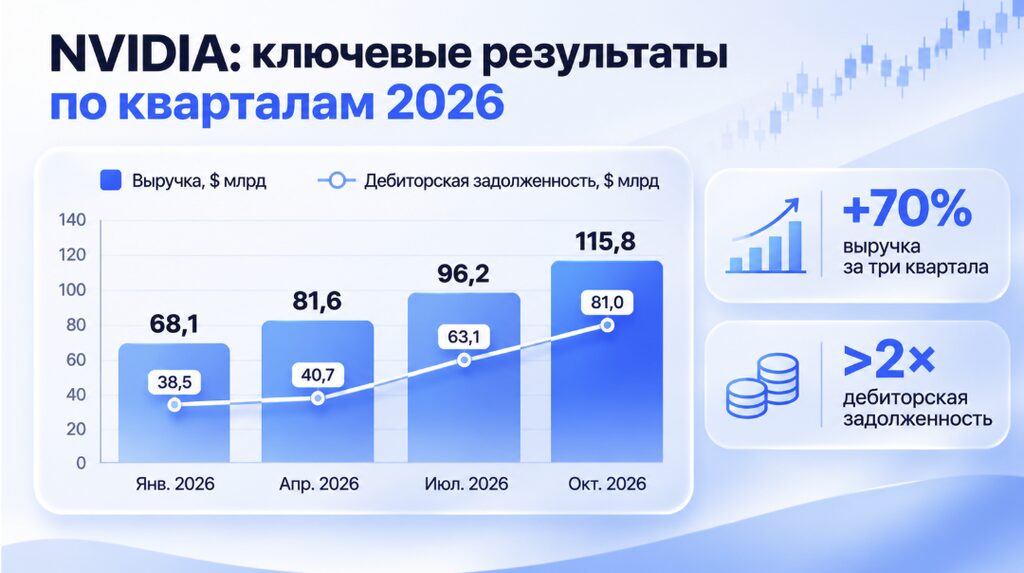
По итогам разбора спрос и денежный поток подтверждают устойчивость бизнеса NVIDIA, а риски смещаются к клиентам и забалансовым обязательствам. С этих показателей стоит начать чтение следующего отчета в конце февраля.
Выводы
AI-бум опирается на реальный спрос, и отчет NVIDIA это подтверждает. Уязвимость сектора связана с финансированием: многие покупатели растут быстрее своих балансов, а поставщики поддерживают их инвестициями и гарантиями. Поэтому выручку стоит оценивать вместе с дебиторской задолженностью и денежным потоком, а объявленные соглашения проверять по подписанным контрактам.
Пример Lucent показывает, что инвесторы могут потерять деньги даже в отрасли, технология которой оправдала ожидания, причем признаки такого сценария обычно появляются в отчетности раньше, чем в новостях. На системном анализе отчетности строится подход к инвестициям, которому учат в GTE.
Часто задаваемые вопросы
Какие финансовые показатели важнее всего при анализе AI-компаний?
Зависит от звена цепочки. У производителей чипов это дебиторская задолженность и гарантии, у облачных провайдеров капзатраты и свободный денежный поток, у заемщиков покрытие процентов, у лабораторий доля выручки, уходящая на вычисления.
Как понять, окупаются ли инвестиции компании в искусственный интеллект?
Нужно сопоставить рост капитальных затрат с выручкой и маржой сегмента, куда идут средства. Если маржа растет, а свободный денежный поток положителен, вложения окупаются. Если затраты несколько кварталов опережают выручку и покрываются займами, окупаемость откладывается.
Почему рост выручки AI-компании не всегда означает, что ее акции стоит покупать?
Выручка может быть оплачена в долг, в том числе деньгами самого продавца, а цена акций может уже учитывать годы будущего роста. Поэтому вместе с выручкой оценивают, как платят клиенты и какие ожидания заложены в цену.
На какие тревожные сигналы обращать внимание в отчетах AI-компаний?
Опережающий рост дебиторской задолженности, зависимость прибыли от переоценки вложений, превышение процентов над операционной прибылью, концентрация заказов на одном клиенте и рост гарантий. Несколько признаков сразу дают основание пересмотреть позицию.
Как часто инвестору нужно анализировать финансовую отчетность AI-компаний?
Раз в квартал: сначала отчеты гиперскейлеров (конец января, апреля, июля и октября), через три-четыре недели NVIDIA и других поставщиков. Между отчетами стоит следить за размещениями облигаций и крупными сделками.


