


Как устроен вексельный рынок, 61-летний житель Благовещенска узнал в отделении собственного банка. Он годами продлевал вклад в Азиатско-Тихоокеанском банке, поэтому спокойно согласился на новый депозит «Вексельный» со ставкой на 2% выше. Через три месяца ему сказали, что он купил вексель партнера банка, компании ФТК, а та перестала платить.
Самого векселя он в глаза не видел, а в платежке значилось «пополнение вкладного счета». Таких клиентов набралось не меньше 2500, векселей им продали почти на 4 млрд рублей, а под декларацией о рисках, где крупным шрифтом стояло, что банк по этим бумагам не отвечает, клиенты расписывались сами.
Инструмент в этой истории ни при чем. В Китае за 2025 год объем акцептованных коммерческих векселей составил 42,7 трлн юаней, и на этих бумагах держатся расчеты между предприятиями. Вся разница в том, понимает ли покупатель, чью подпись он покупает. Ниже разбираем, как работает вексель, на чем держится вексельная система, как считать доходность векселя и как проверить бумагу до покупки.
Что такое вексель простыми словами
Вексель представляет собой письменное безусловное обещание заплатить определенную сумму в определенный срок. Главное слово здесь «безусловное»: фраза «заплачу, когда покупатель рассчитается со мной» превращает документ в обычную расписку.
Еще одно отличие от расписки: вексель передают подписью на обороте, без договора уступки. Поэтому он веками ходил почти как деньги. Поставщик получал его от покупателя, расплачивался им со своим поставщиком, тот нес бумагу в банк, и один долг закрывал несколько сделок.
Чтобы читать вексель, хватит пяти терминов. Векселедатель выписывает бумагу и становится должником, векселедержатель законно ею владеет и требует платеж. Индоссаментом называют передаточную надпись на обороте, акцептом согласие плательщика оплатить переводной вексель, авалем поручительство третьего лица.
В России вексель существует только на бумаге: этого требует статья 4 Федерального закона № 48-ФЗ «О переводном и простом векселе». Обязательных реквизитов семь, от слова «вексель» в тексте до подписи векселедателя, и ошибка в любом из них может лишить документ вексельной силы.
Как появился и развивался вексель
Похожими документами арабские купцы пользовались еще в VIII веке, а в привычной форме вексель распространился в XIII веке у ломбардских торговцев Северной Италии. Возить монеты по дорогам Европы было опасно, поэтому купец оставлял деньги банкиру и получал распоряжение выплатить их в другом городе. Банкиры начали покупать такие бумаги до срока дешевле номинала: эту операцию до сих пор называют учетом векселя, а разницу в цене дисконтом.
Процедура оказалась на редкость живучей. В январе 1459 года в Лондоне, на Ломбард-стрит, в присутствии нотариуса предъявили к оплате вексель на 100 дукатов, выписанный в Венеции. Платить отказались, и был составлен протест. Спустя больше 560 лет держатель неоплаченного векселя делает то же самое.
В России первый Вексельный устав приняли в 1729 году при Петре II. В 1930 году СССР свернул внутренний вексельный оборот, но для внешней торговли инструмент оставил: в 1936-м присоединился к Женевским вексельным конвенциям, а в 1937-м ввел Положение о переводном и простом векселе. Оно действует до сих пор.
Настоящий бум случился в 1990-х: кризис неплатежей превратил вексель в заменитель рубля, а к 1998 году он стал объектом спекуляций. По данным диссертации юриста Вадима Белова, в июле 1998 года банковские векселя приносили 55–70% годовых, тогда как государственные бумаги давали 30–50%. Через месяц случился дефолт, и многие банки-векселедатели потеряли платежеспособность.
Александр Герчик видит у таких потерь общую причину:
Как работает вексель
Механику проще понять на одной сделке. Мебельная фабрика покупает древесину на 1 000 000 рублей, но деньги у нее будут только через три месяца. Вместо кредита она выписывает поставщику простой вексель сроком 90 дней. Поставщик может дождаться срока, расплатиться бумагой со своим контрагентом или продать ее банку дешевле номинала.
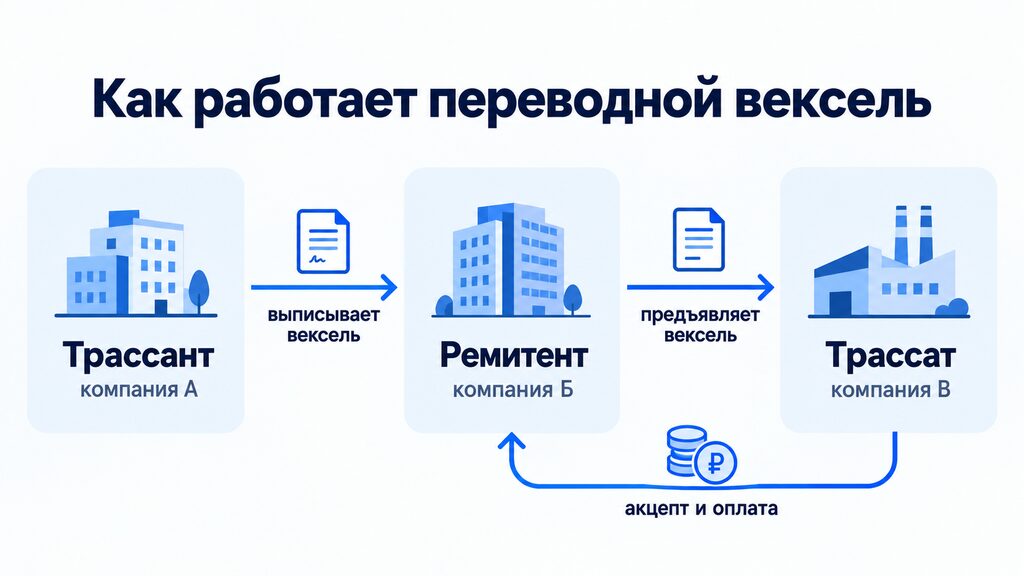
В переводном векселе, или тратте, участников трое. Компания А должна компании Б 500 000 рублей, а компания В столько же должна А. Вместо двух платежей А выписывает вексель с поручением В заплатить Б. После акцепта, то есть подписи В с согласием оплатить, одна бумага закрывает два долга. В учебниках А называют трассантом, В трассатом, Б ремитентом.
Дальше любой вексель проходит один и тот же путь:
- Выдача: векселедатель подписывает документ и передает его получателю.
- Обращение: бумага переходит от держателя к держателю по индоссаменту.
- Предъявление: вексель с конкретной датой платежа предъявляют в этот день или в один из двух следующих рабочих дней.
- Оплата или протест: если должник не платит, нотариус фиксирует отказ протестом в неплатеже.
Каждая новая подпись на векселе добавляет еще одного должника: все подписавшие отвечают солидарно, и держатель вправе потребовать всю сумму с любого из них.
Виды векселей
Вексель описывают сразу по нескольким признакам, например «простой дисконтный банковский вексель сроком по предъявлении»:
- По числу участников: простой оплачивает сам векселедатель, переводной по его поручению третье лицо.
- По векселедателю: товарный выписывает покупатель за поставку, финансовый выпускают ради привлечения денег, казначейский выпускает государство.
- По доходу: дисконтный продают дешевле номинала, по процентному платят проценты по ставке из текста.
- По способу передачи: ордерный передают индоссаментом, именной с оговоркой «не приказу» только договором уступки.
- По сроку: на определенный день, через срок от составления, по предъявлении или через срок от предъявления.
- По обеспечению: авалированный вексель гарантирует третье лицо, чаще банк.
- Дружеские и бронзовые: первые выписывают друг другу без реальной сделки, вторые выставляют на несуществующее лицо. Это инструменты мошенников.
Что такое вексельный рынок
Вексельный рынок устроен иначе, чем биржа: здесь нет стакана и единой площадки, и все сделки заключают напрямую между компаниями, банками, дилерами и инвесторами. Больше всего работы у банков, которые выпускают собственные векселя, учитывают чужие и дают аваль.
Правила рынка задает вексельная система, то есть совокупность норм вексельного права. Женевская выросла из конвенций 1930 года и действует в большинстве стран континентальной Европы, в Японии, России и ряде стран СНГ. Англо-американская опирается на британский закон 1882 года и снисходительнее к форме: допускает векселя на предъявителя и обходится без слова «вексель» в тексте. Конвенция ООН 1988 года должна была примирить две традиции, но так и не вступила в силу: из десяти нужных государств присоединились пять.
Дальше все решает национальная история. В России после 1990-х векселя во многом уступили место облигациям, тогда как в Китае на конец 2025 года в обращении было акцептованных коммерческих векселей на 21,2 трлн юаней. В США ту же нишу занимают близкие к векселю коммерческие бумаги: по данным ФРС, в марте 2026 года их было почти на $1,4 трлн.
Как происходит обращение векселей
Вексель переходит из рук в руки через индоссамент: держатель пишет на обороте «платите приказу ООО „Альфа“» и ставит подпись. Бланковый индоссамент ограничивается подписью, и дальше бумагу передают простым вручением. Оговорка «без оборота на меня» освобождает передающего от ответственности, и его подпись уже ничего не гарантирует.
Право держателя подтверждает непрерывная цепочка надписей от первого получателя до него самого. Разрыв в цепочке дает должнику право отказать в платеже, поэтому на вторичном рынке ее проверяют первой. Споры по исходной сделке добросовестного держателя не касаются: если древесина оказалась гнилой, фабрика разбирается с поставщиком, а вексель оплачивает.
Если должник не заплатил, держатель идет к нотариусу, как в Лондоне XV века. Протест совершают в один из двух рабочих дней после срока платежа, иначе держатель теряет требования к индоссантам (если в векселе нет оговорки «оборот без издержек»). Исковая давность тоже короткая: три года к основному должнику и год к индоссантам.
Для чего используют векселя
Самое очевидное применение вы уже видели на примере фабрики: отсрочка платежа без банковского кредита.
Второе связано с расчетами. Вексель надежного банка принимают почти как деньги: «Полюс» и «Уралкалий» отражают в отчетности банковские векселя для расчетов с контрагентами, а «Атомэнергопром» относит векселя банков с наивысшими рейтингами и сроком до трех месяцев к денежным эквивалентам.
Банкам вексель помогает привлекать деньги на нужный срок: Сбербанк, например, предлагает бизнесу собственные процентные и дисконтные векселя. А тратта по-прежнему закрывает цепочки встречных долгов и обслуживает внешнюю торговлю, ради которой ее когда-то придумали.
Доходность и стоимость векселя
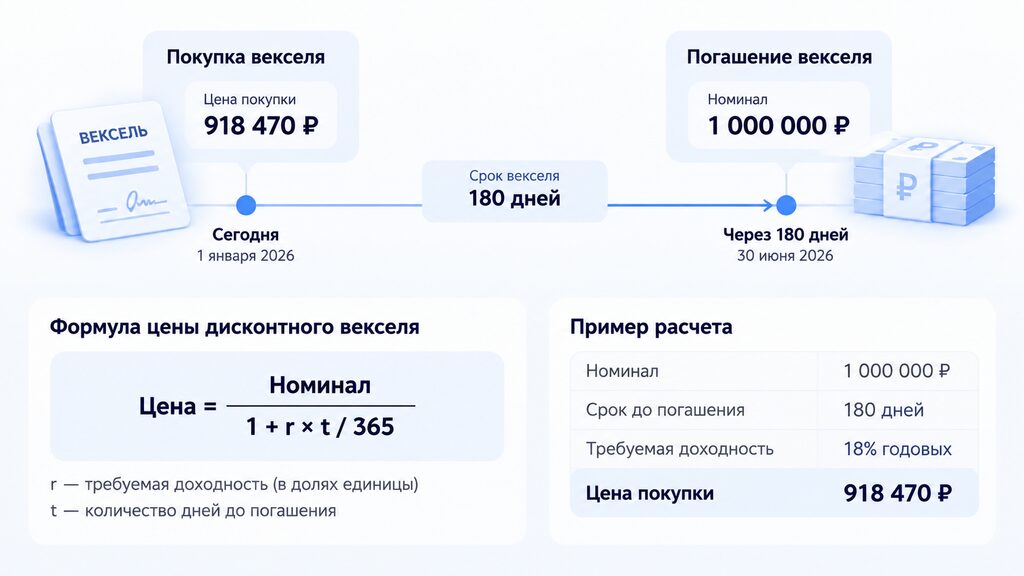
Цену векселя определяют срок до погашения и доходность, которую рынок требует от конкретного должника. Чем слабее векселедатель и выше ставки, тем глубже дисконт. Для дисконтного векселя:
Цена = Номинал / (1 + r × t / 365)
Здесь r означает требуемую доходность в долях единицы, а t количество дней до погашения. Если цена известна, доходность векселя находят обратным расчетом:
r = (Номинал − Цена) / Цена × 365 / t
Пример. Вексель номиналом 1 000 000 рублей погашается через 180 дней, и вы хотите получить 18% годовых. Справедливая цена составит около 918 470 рублей. Если продавец просит 940 000 рублей, доходность снизится примерно до 12,9% годовых: лишние 21 530 рублей в цене стоят вам около пяти процентных пунктов.
При учете векселей банки оперируют учетной ставкой, и здесь легко ошибиться: ее применяют к номиналу. При 18% на 180 дней дисконт составит около 88 767 рублей, банк заплатит 911 233 рубля и фактически заработает около 19,75% годовых. Учетная ставка всегда ниже реальной доходности, потому что дисконт считают от номинала, а платят меньшую сумму.
Если после покупки ставки вырастут, продать вексель до срока получится только с большим дисконтом, поэтому в доходность закладывают запас. Бенджамин Грэм считал такой запас центральным понятием инвестирования:
| «Если бы нас попросили выразить секрет надежного инвестирования тремя словами, мы рискнули бы предложить девиз: ЗАПАС ПРОЧНОСТИ». — Бенджамин Грэм, «Разумный инвестор», глава 20 |
Для векселя это значит, что доходность векселя должна быть заметно выше, чем у облигаций с похожим риском: он хуже продается, и о должнике меньше информации. Сравнивать варианты стоит после налога, а в России резиденты платят с такого дохода 13% в пределах 2,4 млн рублей в год и 15% сверх этой суммы.
Преимущества и недостатки векселей
Преимущества
- Гибкость. Сумму, срок и место платежа стороны определяют сами, без регистрации выпуска.
- Скорость. Вексель выписывают за день, выпуск облигаций готовят неделями.
- Обращаемость. Векселем можно расплатиться, продать его до срока или заложить.
- Солидарная ответственность. Каждая надежная подпись на бумаге повышает ее качество.
Недостатки
- Нет страховки. Векселя, включая банковские, не входят в систему страхования вкладов.
- Низкая ликвидность. Биржевого стакана нет, и при срочной продаже приходится уступать в цене.
- Мало информации. Векселедатель не обязан раскрывать отчетность.
- Бумажная форма. Бланк можно потерять или подделать, а права по утраченному восстанавливают через суд.
- Непрозрачность. Банк России относит векселя к высокорисковым бумагам, потому что их выдачу и переход прав никто централизованно не учитывает.
Чем вексель отличается от облигации
Оба инструмента оформляют долг и приносят процент или дисконт. Главное отличие векселя от облигации в масштабе: облигации выпускают сериями для широкого круга инвесторов, тогда как вексель оформляет отдельное обязательство перед конкретным получателем. Остальное вытекает отсюда:
| Параметр | Вексель | Облигация |
| Выпуск | Отдельный документ, регистрация не нужна | Серия одинаковых бумаг, выпуск регистрируют |
| Форма в России | Только бумажная | Как правило, бездокументарная |
| Где торгуется | Внебиржевой рынок, сделки напрямую | Биржа, публичные котировки |
| Раскрытие информации | Не обязательно | Эмитент публикует отчетность |
| Кто отвечает по долгу | Все подписавшие, солидарно | Эмитент и поручитель, если он есть |
| Страхование вкладов | Не распространяется | Не распространяется |
Для частного инвестора отличие векселя от облигации сводится к прозрачности: облигация живет в регулируемой инфраструктуре с котировками и отчетностью, тогда как вексель существует сам по себе, и вся проверка ложится на покупателя.
Как купить или продать вексель
Вексель покупают у векселедателя, через дилера или у текущего держателя, но проверка всегда одна:
- Проверьте векселедателя: отчетность, рейтинг, суды, долговую нагрузку, а у банка еще и лицензию на сайте Банка России.
- Проверьте документ: реквизиты, полномочия подписанта, цепочку индоссаментов и оговорки вроде «без оборота на меня».
- Подтвердите подлинность бланка в банке-векселедателе или в вексельной экспертизе.
- Оформите сделку: договор, акт приема-передачи и индоссамент на ваше имя. Оригинал должен оказаться у вас или на хранении по отдельному договору.
- Посчитайте доходность после налога и сравните ее с облигациями похожего срока и риска.
Четвертый пункт кажется бюрократией до первой проблемы: часть клиентов АТБ векселей так и не получила и потом пыталась через суд признать сделки недействительными. Если вам предлагают вексель в банковском отделении вместо вклада, первым делом выясните, кто векселедатель. Логотип банка на договоре не делает банк должником.
Продать вексель до срока можно банку, который учтет его по своей учетной ставке, или другому инвестору. Ставя индоссамент в пользу покупателя, вы сами становитесь ответственным за платеж, если не добавите оговорку «без оборота на меня».
Основные риски вексельного рынка
Вернемся к АТБ. ФТК получила от банка кредиты почти на 4,5 млрд рублей, банк продавал ее векселя клиентам, а расплачиваться по старым бумагам можно было только деньгами от продажи новых. По данным Business FM, Банк России увидел в этом признаки пирамиды еще в 2016 году, но на санацию банк взяли только весной 2018-го.
Пока находились новые покупатели, слабость должника никто не замечал. Уоррен Баффет описал этот эффект одной фразой:
| «В конце концов, кто купался голым, выясняется только во время отлива». — Уоррен Баффет, письмо акционерам Berkshire Hathaway за 2001 год |
Для ФТК отлив наступил вместе с санацией банка, и выплаты прекратились. Суды выносили противоречивые решения, и в итоге пострадавшим удалось отсудить 1,4 млрд рублей. Остальные риски рынка менее драматичны:
- Кредитный. Безупречно оформленный вексель не вернет деньги, если у должника нечего взыскать.
- Подделка и дефекты формы. Поддельная подпись или пропущенный реквизит могут сделать взыскание невозможным.
- Ликвидность. При срочной продаже покупателя ищут напрямую и уступают в цене.
- Процентный и валютный. Рост ставок снижает цену векселя, а валютный вексель добавляет курсовой риск. Способы защиты разобраны в материале про хеджирование в трейдинге.
Стоит ли инвестировать в векселя
Для частного инвестора вексель остается нишевым инструментом: облигации со сходным риском дают сопоставимую доходность, и у них есть котировки и отчетность. Вексель оправдан, когда компании нужно ненадолго разместить свободные деньги в бумагу крупного банка или когда инвестор профессионально разбирается в кредитном анализе.
Вексель может подойти, если:
- векселедатель крупный банк или компания с публичной отчетностью и рейтингом;
- срок до погашения не превышает года;
- доходность выше, чем у сопоставимых облигаций, и вы понимаете, за что эта премия;
- потеря вложенной суммы не разрушит ваш финансовый план.
От покупки лучше отказаться, если:
- вексель предлагают вместо вклада и говорят о «надежности как у депозита»;
- векселедатель вам неизвестен и не раскрывает отчетность;
- вам не передают оригинал и не заключают договор хранения;
- доходность заметно выше рыночной без понятной причины.
К векселю применимы те же принципы эффективного трейдинга, что и к любой позиции на рынке. Размер вложения ограничивают суммой, потерю которой вы выдержите, а решение принимают по проверенным фактам о должнике. Обещания продавца фактом не являются.
Выводы
Вексель пережил и средневековых банкиров, и дефолт 1998 года, потому что решает простую задачу: превращает обещание заплатить в бумагу, которую можно передать. Его ценность целиком определяется подписями на нем, поэтому проверяйте, кто обязан заплатить, и держите в руках оригинал.
Чем лучше вы понимаете механику долга, тем меньше шансов, что красивая ставка заставит забыть о риске. Выстроить системный подход к риску и капиталу помогают курсы для трейдеров в Gerchik Trading Ecosystem.
Часто задаваемые вопросы
Какая разница между облигациями и векселями?
Облигации выпускают сериями и обращают на бирже, а эмитент раскрывает отчетность. Вексель оформляет отдельное обязательство перед конкретным получателем, в России существует только на бумаге, и по нему отвечают все подписавшие.
Что такое вексельный рынок?
Это совокупность операций с векселями: выпуск, перепродажа, учет в банках, залог и погашение. Сделки заключают вне биржи, а правила задает национальная вексельная система.
В чем выгода векселя?
Должнику вексель дает отсрочку платежа без банковского кредита. Держатель получает доход в виде дисконта или процентов и может расплатиться векселем, продать его до срока или заложить.
Зачем банк выпускает векселя?
Чтобы привлечь деньги на нужный срок и дать клиентам инструмент для расчетов и залога. Страхование вкладов на банковские векселя не распространяется.
Как купить вексель и получить доход?
Купите вексель у векселедателя, дилера или держателя и дождитесь погашения: по дисконтному вы получите разницу между номиналом и ценой покупки, по процентному получите проценты по ставке из текста. Перед сделкой проверьте векселедателя и подлинность бланка.
Какие риски существуют при покупке векселей?
Главный риск кредитный: должник может не заплатить. К нему добавляются пирамиды, недобросовестные продажи, подделки и низкая ликвидность.
Какие бывают виды векселей?
Векселя бывают простыми и переводными, товарными, финансовыми и казначейскими, дисконтными и процентными, ордерными и именными. Отдельно выделяют дружеские и бронзовые векселя, которые встречаются в мошеннических схемах.

